





11月初,一張模型排行榜截圖在開發者社群流傳:尚未正式確認身分的Qwen4-Flash早期模型拿下49.9分,高於Claude Opus 5.5的47.2分;
單次任務費用卻只有0.40美元,對手則高達2.60美元。不到六分之一的價格,瞬間把問題從「誰比較聰明」,變成「企業憑什麼付六倍的錢?」
但這場看似中國AI全面反攻的勝利,有個容易被忽略的註腳。
GameFeel Bench只測試12個未公開遊戲專案,七項指標中四項依賴人工評分,測量的是遊戲創意、平衡與程式修改能力,並非通用推理能力;
榜單費用也不是官方API牌價。
更何況,Qwen4-Flash-Early的實際身分與最終產品關係尚未獲阿里完整確認。
49.9分可以引發討論,卻不足以證明Claude已被全面超越。
真正讓競爭進入財務報表的,是11月16日阿里巴巴(9988.HK/BABA)正式推出Qwen4-Max。
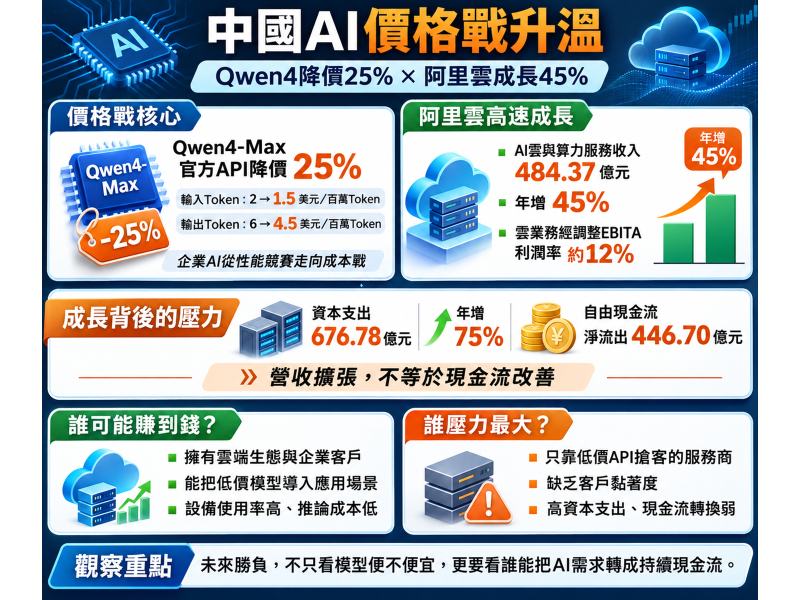
以新加坡部署區域為例,官方API每百萬輸入、輸出Token分別收取1.50及4.50美元,較上一代Qwen3.8-Max的2與6美元同步降價25%;
快取讀取價格則為0.075美元。這是企業可以直接納入預算的價差,而不是單純的網路評測結果。
不只便宜25%,阿里要搶的是企業工作流程
Qwen4-Max採用混合專家架構(MoE),公布的主幹參數規模為2.4兆,每個Token啟動約710億參數,支援最長100萬Token上下文。
概念上,就像讓不同專家分工,無須每次啟動全部模型;
配合長文本處理與工具呼叫,目標是降低完成複雜任務的資源消耗。
不過,記憶體、資料搬移和伺服器利用率仍會影響真實成本,參數少用多少,不能直接換算成省下多少電費。
阿里公布的內部Work360測試顯示,平均任務費用從上一代4.43美元降至1.67美元,減少約62%。
這比Token牌價降幅更吸引企業,但畢竟是廠商自行測試,跨模型的品質、重試與人工校正成本仍須獨立驗證。
對採購者而言,真正該比較的是「總支出除以成功完成的任務數」,還要把錯誤後的補救時間算進去。便宜的答案若無法直接使用,可能反而最貴。
另一項武器是Token Plan。
Lite版月費6美元,新用戶限期只要3美元,提供每月2萬Credits;
其他方案最高提供每月20萬Credits。Qwen4-Max預覽版曾提供最低按標準費率20%扣點、夜間進一步降至8%的優惠。
這並非無上限的企業推論服務,個人方案也有用途與資料條款限制。
其商業意義是降低開發者試用門檻,再以API相容、工具串接及雲端服務,把試用者留在自己的生態系。
雲端收入愈旺,為何現金反而流得更快?
成長的另一面已寫在阿里財報。
2026年截至6月底季度,AI雲與算力服務收入達484.37億元人民幣,年增45%;
雲業務經調整EBITA利潤率提升至約12%。
然而,集團同季資本支出高達676.78億元,年增75%;
自由現金流淨流出446.70億元,較前一年同季的188.15億元流出擴大。
這些資本支出與現金流數字屬集團層級,不能全部歸因於Qwen,但足以看出AI成長仍仰賴昂貴的基礎設施。
價格戰的算盤並不複雜:單位售價下跌,必須靠更多付費任務、更高設備使用率或更低實際運算成本補回。
若降價25%,在其他條件不變下,呼叫量須增加約三分之一才能維持相同API收入;要改善利潤,要求更高。
阿里真正要證明的不是模型有多便宜,而是雲端、資料服務與企業應用能否讓擴張的營收轉化為自由現金流。
百度、騰訊不只拚價格,更要搶占AI應用入口
對手也不打算袖手旁觀。
百度(9888.HK/BIDU)推出文心5.5 Flash預覽版,公布每百萬Token輸入、輸出忙時標準價格為人民幣2元與8元,閒時則降至1元與4元,另有期間優惠。
其2026年第二季AI雲基礎設施收入73億元,年增50%,GPU雲收入年增283%;
但整體營收313億元,年減4%,顯示新業務尚須扛起傳統搜尋與廣告轉型的壓力。
低價模型帶來的不是免費午餐,而是新舊事業交替的時間競賽。
騰訊控股(0700.HK)則走另一條路。
11月4日推出的混元Hy4,強調視覺理解、工具呼叫及長程Agent任務;
相較純粹銷售模型,騰訊更有機會把AI嵌入微信、企業微信、辦公工具與遊戲。
倘若AI提高既有產品的使用頻率、廣告轉換與企業付費率,即使模型API不高價,也可能在應用層收回投資。
不過,軟體操作權限、隱私與可靠性,仍是企業導入的硬門檻。
中國廠商密集出招,也迫使美國模型業者重新檢視定價。
前沿模型在科研、金融或高風險任務,仍可能依準確率與安全性收取溢價;
一般客服、文件整理與程式初稿,卻更容易陷入低價競爭。
開放權重模型與自建部署又讓企業有替代選項。
值得注意的是,Qwen4-Max正式版尚未公布開放權重,開放策略不能與其他Qwen模型混為一談。
未來最容易失守的,恐怕是缺乏客戶黏著度、只靠API價差生存的服務商。
模型愈便宜,台灣AI硬體究竟是利多還是利空?
對輝達(NVDA)及台灣供應鏈,答案不能只看AI用量。
若每項任務所需算力減半,使用量必須翻倍,總算力需求才大致持平;若使用量增加兩倍,總算力需求才可能成長50%。
換言之,模型降價帶來的需求反彈,未必跑得贏演算法效率。
GPU仍適合高度變動的工作負載,ASIC卻可能在穩定、大量重複的推論任務中擴大滲透。
台積電(2330)橫跨GPU與客製化晶片先進製程,世芯-KY(3661)、創意(3443)受關注的是ASIC設計需求;
廣達(2382)、緯穎(6669)則須看雲端客戶是否真的追加伺服器設備。
資料中心擴建也牽動智邦(2345)的高速網路、台達電(2308)的供電效率,以及奇鋐(3017)的散熱方案;
長上下文與大型MoE模型則可能推升記憶體、儲存與資料傳輸要求。
但這些只是產業傳導路徑,絕不能等同已取得中國模型業者訂單,出口管制也是限制因素。
決定下一輪股價敘事的,很快將不只是社群榜單。
百度11月16日、騰訊18日及阿里19日排定公布季度業績;
市場應追問企業AI客戶數、付費使用量、雲端獲利率、資本支出與自由現金流。
樂觀情境是低價催生更多AI應用,悲觀情境則是使用者享受便宜服務,供應商卻持續燒錢;
還有第三種可能:軟體需求繁榮,硬體採購增速反而放緩。
模型的價格正在下跌,真正稀缺的,將是把技術進步轉化成持續現金流的能力。當AI不再只比誰最聰明,下一場競爭的勝負,終究要由財報決定。


