





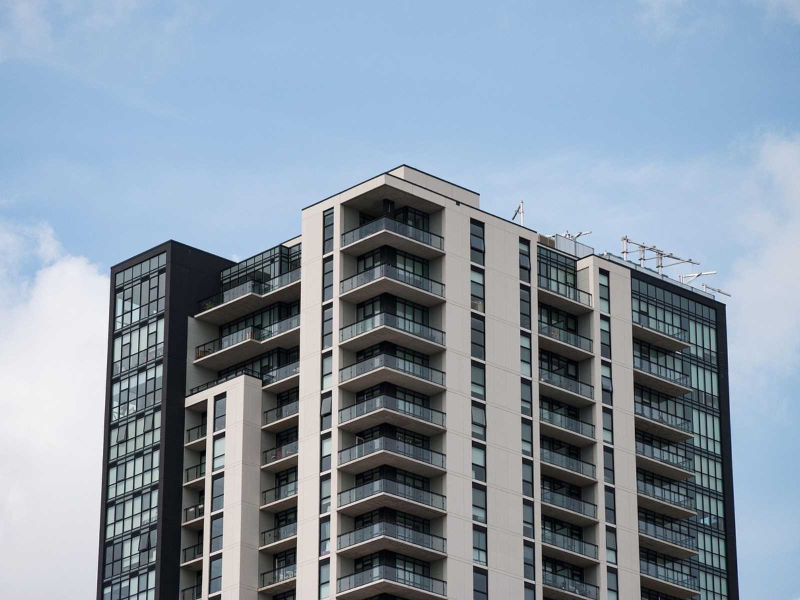
台灣房市歷經多年多頭後,自2024年第四季起進入下修整理。央行連續信用管制、限縮土建融資,並對投資與換屋需求實施多重限貸。另一方面,AI浪潮帶動台股資金快速膨脹,也正在改變民眾的資產配置與購屋結構。
當「政策壓制」與「股海翻騰」兩股力量正面交會,下一波房市不只是價格修正,而將出現供給端集中、需求端K型化、區域重新洗牌的結構性變局。
一、政策高壓,建商走向「大者恆大」
土建融資持續緊縮,大型建商雖然資金成本提高,但仍具備公司債、現增、合資等多元籌資能力,反觀高度依賴銀行融資的中小建商,資金鏈與土地取得壓力明顯升高。
未來建商將呈現「強者恆強、弱者退場」的結構分化,經營模式也會由重資產轉向輕資產,合建、都更、危老比重提高,並延伸至租賃住宅、商辦、長照及智慧健康宅等多角化市場。
二、低首付盛行,預售市場「期貨槓桿化」
成屋貸款受到限制,部分市場資金轉向預售屋。建商以低首付、低工程款、拉長付款期降低進場門檻,使購屋者能用較少資金控制數年後交屋的房產。這種模式本質上具有「期貨槓桿化」特徵,短期雖可支撐買氣,卻把付款與貸款壓力遞延至未來。一旦交屋時鑑價不足、貸款成數下降或市場價格修正,財務風險就會浮現。
三、需求端K型化,科技新貴成為主力買盤
下一波房市最大的變化,不只是買氣增減,而是「誰還有能力買」。需求端將明顯K型化。K上緣是資金充裕、收入穩定的高資產與高所得族群,偏好精華區成屋、商辦及優質科技宅。K下緣則是高度依賴貸款、短線操作的槓桿族群,容易受到利率、股市與信用緊縮衝擊。
其中,科技新貴將成為未來房市最重要的主力需求之一。AI、半導體產業持續創造高所得工作與財富效果,這群買方重視通勤效率、智慧管理、節能、安全與生活品質,因此「AI科技廊道+高鐵軌道經濟」交會區域,將成為購屋與置產的重要熱點。產品也將從傳統大坪數,逐步轉向高品質的精緻中型住宅,並同步帶動商辦、企業總部與相關商用不動產需求。

四、股海翻騰,形成房市資金雙面刃
股市資金對房市的影響將更加兩極化。一端是已累積可觀股市獲利的投資人,在高檔獲利了結後,可能將部分資金轉向精華區住宅、科技宅與商辦,形成房市新的支撐力量。
另一端則是以房貸、增貸、股票融資、信貸「四貸同堂」進入股市的高槓桿族群。一旦股市劇烈修正,不但面臨斷頭,也可能無力承擔預售工程款與交屋貸款,形成「股房雙空」。
五、未來不是全面普漲,而是結構大洗牌
下一波房市不再是「雞犬升天」,而是供給端大者恆大、需求端K型分化,主力需求轉向科技新貴,區域資金向產業廊道集中。政策壓制正在改變房市供給,股海翻騰則重新塑造房市需求。
未來真正值得觀察的,不只是房價漲跌,而是「誰有資金、誰有所得、誰有產業支撐、誰能控制槓桿」。這四股力量,將共同決定下一波房市大洗盤後的新贏家。


