





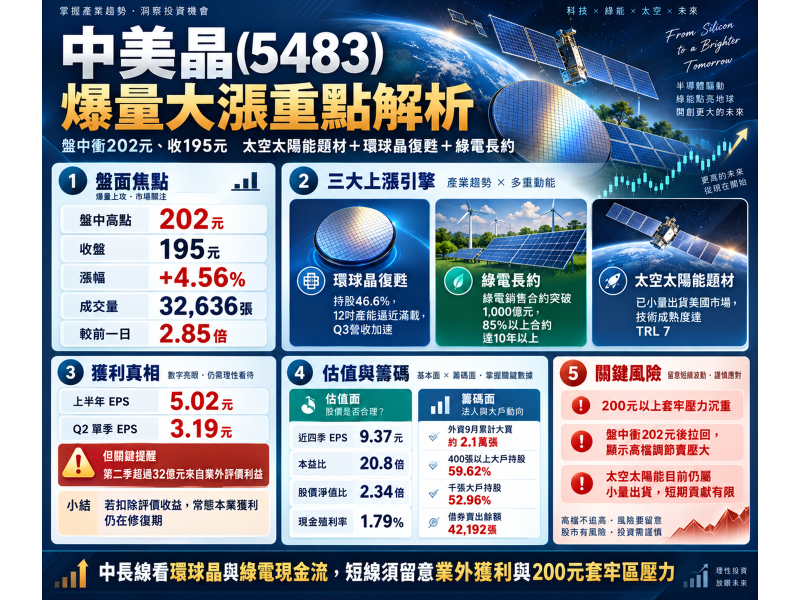
今(22)日,中美晶(5483)早盤強勢上攻,盤中最高觸及202元大關;然而午盤過後高檔調節賣壓湧現,終場收在195元(上漲4.56%),全天成交量暴衝至32,636張(前一交易日2.85倍)!
這場爆量衝高回落的背後,絕非單純的太空題材狂歡。市場買進的底牌,實際上是由三層完全不同的故事重疊而成:第一層是持股近47%的子公司環球晶(6488)半導體矽晶圓復甦,第二層是千億綠電服務的穩定金流,第三層才是市場熱炒的太空太陽能與美國合資模組廠。
但掀開上半年大賺的損益表,底層卻赫然躺著一筆高達32億元的業外評價利益!這究竟是一場脫胎換骨的獲利大爆發,還是一處被市場過度美化的估值鋼索?
財報裡的「32億業外迷霧」!Q2單季賺3.19元,為何不能直接乘4?
很多投資人看到中美晶上半年繳出5.02元EPS,直覺以為全年獲利即將挑戰賺逾一個股本,但翻開正式財報細項,真相令人屏息:
- 2026年上半年累計營收:達405.01億元(年增2.3%);
- 上半年毛利率:為22.93%,較去年同期的25.75%下滑;
- 上半年營業利益率:為11.23%,較去年同期的14.54%明顯滑落;
- 上半年稅後歸母淨利:達30.85億元,上半年累計EPS為 5.02元;
- 第二季單季成績:合併營收為211.19億元(年增4.4%),單季EPS飆上 3.19元(相較於2025年第二季的1.17元大增近2倍,第一季為1.83元)。
單季EPS從1.17元暴衝至3.19元,看似本業出現了驚人的翻轉。
但仔細拆解第二季的獲利來源,一個關鍵的會計秘密立刻浮現: 第二季本業營業利益僅有約22.48億元,但最終稅前淨利卻高達約54.6億元——中間竟然多出了「超過32億元」的營業外利益!
這筆天降橫財從何而來? 核心子公司環球晶在法說會上早已說明:上半年淨利率之所以大幅飆升並遠高於營業利益率,主因來自旗下持有的德國矽晶圓大廠世創(Siltronic)股權之市價評價利益挹注!
中美晶第二季單季賺進3.19元,有超過一半根本不是工廠賣晶圓或太陽能賺來的,而是帳上持股世創股票大漲帶來的紙上評價富貴!
一旦扣除這筆非本業的金融評價收益,公司的常態營業利益率實際上還處在11.23%的歷史低檔修復期。如果盲目把單季3.19元直接乘以4、樂觀推估全年EPS將達12.76元,將直接落入嚴重的估值陷阱。
母憑子貴的真正核心!環球晶12吋產能逼近滿載,全球新廠跨越折舊深水區
雖然業外灌水不少,但中美晶並非沒有真材實料。這家控股巨頭最堅實的航空母艦,是其持有高達46.6%股權的半導體矽晶圓霸主——環球晶。
環球晶的景氣落底回溫,正是推動中美晶下半年營運動能顯著加速的關鍵引擎:
- 第三季營收明顯加速:7月合併營收年增達27.72%;8月合併營收來到67.17億元(月增11.68%),累計前8個月營收達542.15億元(年增6.10%);相較於上半年僅微增2.3%的平淡,第三季成長斜率正垂直拉升。
- 晶圓稼動率全面走揚:環球晶第二季營收達152.14億元(季增8.8%)。隨著AI與高效能運算(HPC)需求外溢至工控、電源管理與成熟製程,既有12吋矽晶圓產能已逼近滿載,8吋產能維持高稼動率,連原本疲弱的6吋需求亦開始逐步回升!
但必須看懂環球晶當前的「成長陣痛期」: 環球晶第二季毛利率僅20.6%、營業利益率僅9.4%,遠低於歷史高峰。原因在於公司近年在全球啟動罕見的跨國大擴產,在產能尚未全面開出滿載前,沉重的新廠折舊費用、水電能源與跨國運輸成本,正在死死壓制著毛利表現。
然而,這座折舊深水區正迎來收成曙光:
- 美國德州Sherman新廠:已順利取得多家Tier-1國際一線客戶認證,記憶體巨頭美光(Micron)更簽下長期供應長約並挹注策略資金支持;
- 美國密蘇里州12吋SOI產線:鎖定高階RF-SOI與先進矽光子(Silicon Photonics)產品,已逐步進入量產階段;
- 日本宇都宮廠:新產能已全面開出且維持偏高稼動率;
- 義大利廠火災風險受控:義大利Novara廠於7月20日發生的局部火災,僅影響8吋產線局部區域,無人受傷且保險理賠啟動,新擴建的12吋產線完全未受影響,屬短期干擾而非結構性重創。
環球晶正在經歷由「折舊吞噬毛利的痛苦期」,逐步邁向「2027年新廠產能開出、帶來實質營收與獲利貢獻」的關鍵轉折點! 這才是推升中美晶長線獲利品質的最強支柱。
被嚴重低估的隱形金庫!手握千億綠電長約,攜手聯合再生(3576)赴美建廠
除了半導體矽晶圓的景氣復甦,中美晶近年在再生能源領域的布局,構築了一座極度穩固的「抗景氣循環現金流金庫」:
- 旗下續升綠能(7931)手握千億合約大單: 旗下售電旗艦艾涅爾與續興,打造涵蓋創能、綠電銷售、儲能與節能的一站式服務。截至2026年第二季底,累積簽署的綠電銷售合約總金額正式「突破1,000億元大關」!其中高達85%以上的合約期限長達10年以上! 這項業務具備極度抗震的特性——它完全不受半導體景氣波動影響,每月能為集團提供穩定且高能見度的長年現金收益。
- 現金造血能力強韌: 上半年本業營業現金流繳出漂亮數據——第一季流入15.59億元、第二季流入38.07億元,上半年累計營業現金流高達「+53.66億元」! 儘管總資產2,704.96億元、總負債1,477.68億元(負債比率為54.63%,流動比率約131%),負債水位因全球建廠擴產而偏高,但帳上充沛的正向營運現金流,構築了極強的安全邊際。
- 進軍美國1GW模組廠: 今年7月,中美晶宣布與聯合再生合資4,000萬美元在美國設立太陽能模組廠(中美晶持股51%、聯合再生49%),規劃年產能達1GW(百萬瓩)。在美國極力去中化、強調非中國供應鏈與在地製造的政策溢價下,就近鎖定AI資料中心龐大的綠電與儲能剛需,戰略布局遠比單純在台灣賣面板更具實質爆發力。
馬斯克一句話引爆202元!「太空太陽能」到底是真突破還是短線做夢?
今日中美晶之所以能強攻202元,導火線正是市場再度翻炒特斯拉執行長馬斯克所提及的「太空AI資料中心與太空太陽能供電」狂想。
中美晶在太空領域到底有沒有真功夫? 答案是:技術確實不是空氣,但目前的體量離貢獻大筆獲利還差得遠!
董事長徐秀蘭早在今年5月股東會上便開誠布公說明:中美晶宜蘭廠研發的特殊PERC太陽能產品,確實已針對太空極端環境應用「小量出貨給美國市場」,且客戶不只一家;若以航太九級技術成熟度規範(TRL)衡量,中美晶已達到「第七級」的高成熟度!
但「已小量出貨」與「成為2026至2027年主力營收」是完全不同的兩個世界!目前的出貨規模極其袖珍,根本無法對數百億營收的中美晶產生顯著的EPS拉抬。市場在202元展現的狂熱,純粹是把遙遠的太空選擇權題材過早折現。
20.8倍本益比與202元天花板!外資狂買2.1萬張背後的「解套大換手」
當股價來到195元至202元的高檔區間,市場的評價到底合不合理?
把近四季已公布的正式獲利疊加計算:
- 2025 Q3(1.71元)+ Q4(2.64元)+ 2026 Q1(1.83元)+ Q2(3.19元)= 近四季累計EPS為 9.37元。
在195元的收盤價下:
- 近四季歷史本益比(P/E)約為「20.8倍」;
- 對比第二季每股淨值83.25元,股價淨值比(P/B)約為 2.34倍;
- 2026年合計配發了3.5元現金股利(年初1元、7月2.5元),在195元價位下,現金殖利率僅剩 1.79%。
表面上看,20.8倍本益比對於一家橫跨半導體與AI綠能的控股集團似乎並不極端;但切記這9.37元EPS中包含了大量的Siltronic金融評價利益。若以常態本業獲利衡量,實質本益比遠高於20.8倍。
比本益比更險峻的,是籌碼面在200元關卡上演的劇烈多空對撞:
檢視集中保管結算所(TDCC)截至2026年9月18日的最新數據:
- 大戶近期重新集結:400張以上大戶持股由9月11日的58.27%拉升至59.62%(大增1.35個百分點);千張大戶同步由51.15%回升至52.96%(增加1.8個百分點)!
- 歷史包袱依然沉重:拉長週期來看,7月31日400張大戶曾高達64.51%(千張大戶達56.08%),隨後在8月底一路砍到58.07%。9月份的回升,純屬大戶在低檔的重新回補,尚未突破前波高點。
- 散戶基底龐大:10張以下小額持股仍占全公司高達22.4%(共143,689張,股東人數達147,555人,總股東達151,156戶)!一旦太空題材點火,散戶極易一擁而上。
- 融資退場、借券賣出居高:信用融資自9月11日的17,087張降至9月21日的16,019張(波段減少逾7%),散戶槓桿相對受控(融券僅388張無軋空條件);但外資法人掌控的「借券賣出餘額」仍高達 42,192張(占總股本約6%~7%),機構避險放空部位依舊沉重。
更關鍵的推手在於外資的提前卡位:
- 9月14日至18日外資連續5個交易日天天狂買(累計買超14,366張),外資持股比率由24.38%暴升至26.82%,9月份累計大買約2.1萬張!(投信持股約11.7%維持中性觀望。)
- 然而主力券商卻在9月21日率先獲利了結賣超1,362~1,383張(麥格理、元大總公司、小摩、高盛等站上賣方)。
這正是9月22日盤中爆出32,636張巨量卻「衝上202元反遭壓回195元」的真正病灶! 回顧歷史K線,今年7月2日至9日、7月24日至27日期間,中美晶在195元至217元區間累積了數十萬張的龐大套牢籌碼!(7月份歷史天價更高達279.5元。) 200元不是普通整數,而是7月份歷史重度套牢區的下緣鐵壁!今日爆量留長上影線,代表每當股價一碰到202元,解套賣壓與獲利調節盤便傾巢而出。
理周投研部總結
中美晶展現的,是一家控股旗艦橫跨矽晶圓、綠能與航太高科技的宏偉氣勢:子公司環球晶12吋產能逼近滿載、綠電長約破千億元、上半年本業營業現金流入高達53.6億元、外資9月單月大買逾2.1萬張。這家公司的中長期基本面復甦,絕非市場憑空捏造的泡影。
當前的中美晶,核心獲利依舊繫於環球晶的矽晶圓產能爬坡;「太空太陽能」目前只是小量出貨的遠期期權,而第二季3.19元EPS更是充斥著世創的紙上評價利益!
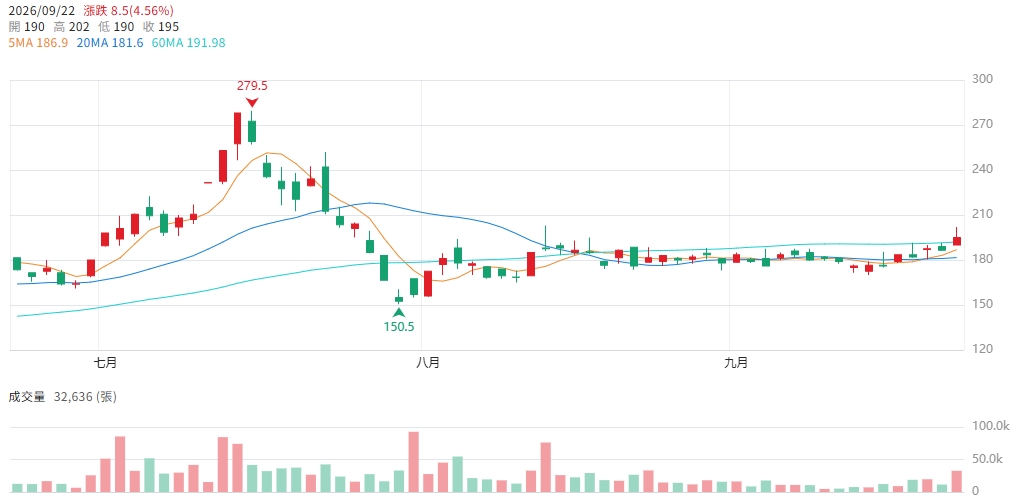
▲圖片來源:CMoney 中美晶(5483) K線圖
-------------------------------------------------------------------------------------------------------------------------------------------------------------------
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。


