





台積電先進製程正式跨入「埃米時代」,台灣半導體供應鏈也迎來新一輪結構性升級。不同於過去單純靠晶圓廠擴產帶動設備需求,從2奈米N2開始,電晶體架構由FinFET轉向GAA奈米片(Nanosheet),接下來A16更加入Super Power Rail背面供電技術,使蝕刻、薄膜沉積、CMP平坦化、清洗、EUV曝光與製程監控步驟同步增加。
台積電N2已於2025年第四季進入量產,A16預計2026年下半年達到production-ready階段,並將奈米片電晶體結合背面供電;A14則預計2028年量產,延續第二代奈米片架構。換句話說,台積電未來數年的技術主軸已由「2奈米量產」一路延伸至A16與A14。
這也使台灣供應鏈出現一個與過往不同的投資與產業觀察方向:設備股受惠於新產線、新機台與製程升級;耗材股則可能同時受惠於投片量增加與「單片晶圓耗用量提高」兩大效果。
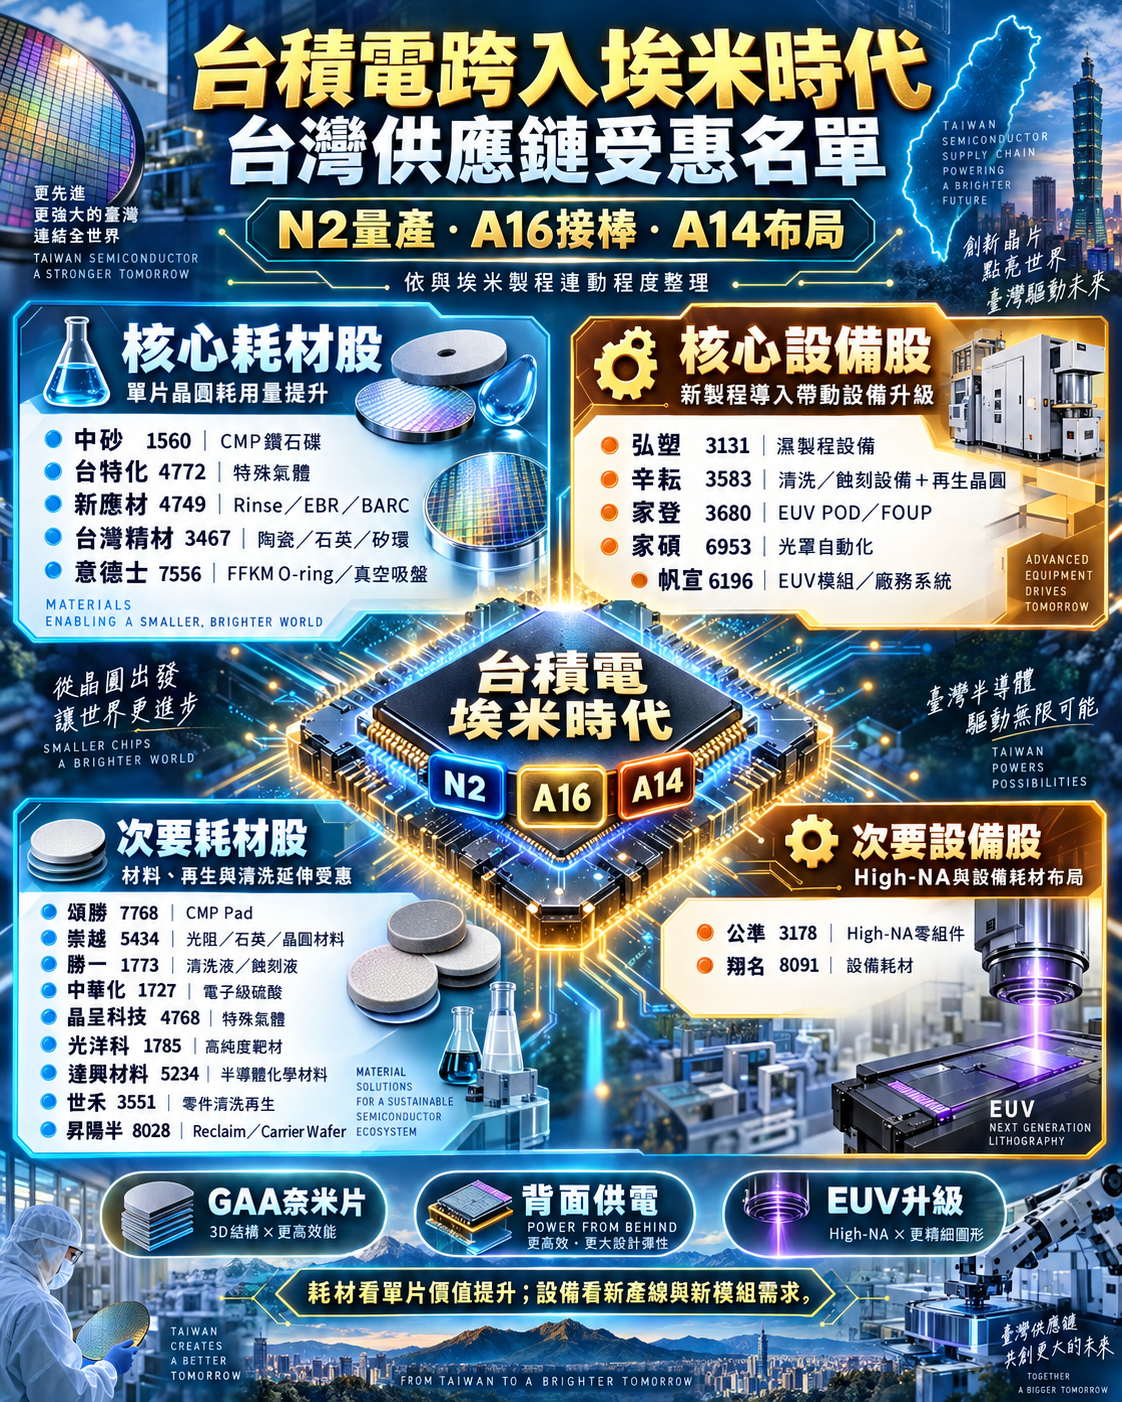
▲台積電跨入埃米世代 台灣合作廠出列
埃米時代供應鏈分兩大主軸
若依與N2、A16、A14的製程連動程度區分,目前台灣供應鏈大致可以分成以下四個族群:
| 類別 | 主要受惠公司 | 次要/延伸受惠公司 |
|---|---|---|
| 耗材股 | 中砂1560、台特化4772、新應材4749、台灣精材3467、意德士7556 | 頌勝7768、崇越5434、勝一1773、中華化1727、晶呈4768、光洋科1785、達興材料5234 |
| 類耗材/再生服務 | 昇陽半8028、世禾3551 | 辛耘3583再生晶圓 |
| 設備/載具股 | 弘塑3131、辛耘3583、家碩6953、家登3680、帆宣6196 | 公準3178、翔名8091 |
| 長線High-NA EUV | 家登、家碩、帆宣 | 公準、意德士、翔名 |
所謂「主要」並非投資評等,而是指目前產品與先進節點間的製程連動較直接、公開資訊較能確認;「次要」則包括產品線較分散、仍處驗證擴張階段,或真正大量受惠時間點較晚的業者。
耗材第一主軸:CMP道數增加 中砂站上埃米核心位置
埃米時代最清楚的一條耗材主線就是CMP。
隨製程線寬縮小、金屬層數與結構複雜度增加,晶圓在不同製程階段必須反覆進行化學機械平坦化(CMP),而中砂(1560)的Diamond Disk正是用來修整CMP研磨墊的重要耗材。
中砂2026年第二季法說資料顯示,2奈米/1.6奈米產品已占鑽石碟營收21.9%,單季銷售金額季增84%;更下一代1.4奈米產品也已占1.2%,代表埃米世代需求已經從題材進入實際營收。公司資料並顯示,邏輯IC每推進一個技術節點,CMP層數平均約增加25%。
真正值得注意的則是A16。
中砂法說相關資訊指出,一般N2相關CMP製程約50多道,導入背面供電的A16之後增加至70多道。也就是未來中砂的需求公式不再只是「晶圓投片量增加」,而是:
晶圓投片量 × CMP道數 × 高階Diamond Disk內容價值。
A16背面供電因此可能進一步放大單片晶圓的CMP耗材需求。
同屬CMP耗材的頌勝(7768)則是另一個值得追蹤的第二梯隊。頌勝旗下智勝科技主攻CMP研磨墊,2026年上半年半導體業務占營收已達66%,Soft Pad新品也已通過重要指標客戶認證。隨晶圓結構與布線層數增加,CMP研磨墊的平坦化、缺陷控制與耐磨性能重要度同步提升。
因此CMP可以形成一條相當完整的台灣耗材鏈:
頌勝提供CMP Pad,中砂提供Diamond Disk。
耗材第二主軸:GAA大量增加沉積與蝕刻 台特化、台灣精材卡位
從FinFET進入GAA奈米片後,另一個巨大變化,就是薄膜沉積與蝕刻製程變得更加複雜。
台特化(4772)的核心產品矽乙烷(Disilane)主要應用於先進製程薄膜沉積。產業調查指出,進入N2後,單片晶圓矽乙烷使用量可能較N3增加約50%至100%,原因即在GAA結構提高沉積製程需求。台特化另外布局無水氟化氫(AHF),同樣與先進製程蝕刻、清洗需求相關。
因此台特化具備與中砂相似的耗材槓桿:晶圓數增加 × 單片使用量增加。
另一家值得關注的是台灣精材(3467)。
台灣精材主要生產精密陶瓷、石英與矽等半導體設備耗材,直接使用在前段製程的Etch蝕刻與Thin Film薄膜沉積設備腔體;櫃買中心資料顯示,公司產品必須承受電漿、化學腐蝕、高潔淨與particle控制等嚴苛環境。
當GAA帶動Etch、CVD、ALD等製程強度增加,腔體使用頻率提高,陶瓷、Quartz、Silicon Ring等耗材的重要性與規格要求也隨之上升。
台灣精材2026年8月營收7,592.9萬元,年增49.81%,創單月新高;上半年毛利率亦較去年同期改善,但公司目前尚未像中砂一樣公布N2、A16各節點實際營收比重,因此現階段應視為「高度連動先進製程,但節點貢獻仍待進一步量化」。
新應材:2奈米不是只有投片增加 單片Rinse使用量也上升
新應材(4749)是另一個很典型的埃米耗材案例。
公司聚焦半導體先進製程特殊化學材料,官方資料顯示,其產品與產線已朝符合2奈米以下製程要求布局。
其中市場最關注的是Rinse表面改質劑。由於GAA奈米片結構比FinFET更加立體且脆弱,需要更精細的表面處理與沖洗程序,市場估計2奈米製程的Rinse使用量可能達3奈米的1.3至1.5倍,公司亦已投入A16、A14材料驗證。
營運端也開始反映需求。新應材2026年8月營收4.85億元,年增41.95%,前八月累計營收33.78億元、年增20.99%,均顯示半導體材料需求仍處高檔。
因此中砂、台特化與新應材三家公司有一項共同特色:
製程微縮後,不只晶圓投片增加,每片晶圓耗材使用量也可能提高。
這是埃米世代與過去單純「擴產概念股」最大的不同。
意德士:小小O-ring 卻是腔體不能缺少的關鍵耗材
意德士(7556)主要產品包括FFKM全氟橡膠密封環、真空吸盤與維修服務,其中FFKM O-ring約占營收六成。
這類零件看似不起眼,卻必須長期承受高溫、腐蝕性氣體與Plasma環境,一旦製程微縮,污染與真空穩定性的容忍度降低,產品規格便必須同步升級。
意德士產品主要應用於5奈米以下先進製程,2026年8月營收年增44.72%,公司目前也受惠3奈米擴產與2奈米放量帶動耗材需求。
因此台灣精材與意德士可視為另一組「腔體耗材」:
台灣精材負責陶瓷、石英、矽環;意德士提供密封環與真空相關耗材。
第二梯隊耗材 崇越、勝一、中華化搶材料升級
除了上述核心廠商,埃米時代還將進一步擴散到高純度化學品、光阻、石英與電子材料。
崇越(5434)供應光阻、矽晶圓、石英、光罩基板、研磨液與晶圓載具等多項半導體材料。公司表示,從3奈米走向2奈米與A16後,光阻、石英、晶圓與光罩基板等材料規格要求同步提高,且一旦進入客戶POR製程,替換成本高、材料黏著度也相對較強。
勝一(1773)則聚焦電子級溶劑、蝕刻液與清洗液;中華化(1727)則布局先進製程所需電子級硫酸。相關產業資料指出,兩家公司都正在提高半導體高純度化學品布局。
此外,晶呈科技(4768)的C4F6特殊蝕刻氣體、光洋科(1785)的PVD高純度靶材,以及達興材料(5234)的半導體特用化學材料,也可列入埃米材料第二梯隊觀察。
這類公司的共同特性是受惠先進製程規格提升,但部分公司產品線較分散,或N2/A16實際營收占比尚未充分揭露,因此與中砂、新應材等「直接可量化」個股仍應有所區分。
類耗材第三條線:世禾、昇陽半吃「反覆使用」商機
另一批公司並不是直接賣化學材料,但商業模式同樣具有耗材特性。
世禾(3551)主要提供PVD、CVD、ALD、Etch等設備零組件清洗與再生服務。製程設備運轉後,腔體零件會累積金屬、薄膜及化學殘留物,必須定期拆下清洗與再生。
目前世禾已取得7奈米以下清洗訂單並通過2奈米認證,市場估計2奈米設備清洗需求可能較5奈米增加約1.2至1.3倍。2026年前八月營收22.72億元、年增20.5%,連續數月刷新單月營收紀錄。
昇陽半(8028)則提供Reclaim Wafer再生晶圓。製程越複雜,晶圓廠用來監控設備、測試particle、膜厚與製程穩定度的monitor wafer數量也可能提高。
而A16導入背面供電後,市場更關注新的Carrier Wafer承載晶圓需求,使昇陽半除了傳統再生晶圓外,又增加新的埃米製程成長題材。
辛耘(3583)同樣擁有再生晶圓業務,目前12吋再生晶圓月產能約21萬片,規劃2026年底提高至25萬片。
設備股第一主軸:弘塑、辛耘吃濕製程升級
進入埃米世代,設備端同樣不能缺席。
弘塑(3131)長期專注半導體濕製程設備,主要產品包括金屬蝕刻、金屬化鍍膜以及8吋、12吋單晶片旋轉清洗設備,應用於先進半導體製程。
製程縮小後,每一道清洗、蝕刻與金屬化製程對particle、均勻度與良率的要求都同步提高,因此弘塑受惠邏輯主要不是「耗材用更多」,而是:
先進製程擴產 → 新設備進機 → 單晶圓濕製程設備需求增加。
辛耘(3583)則同時橫跨設備與再生晶圓兩條線。
公司自製設備包括晶圓清洗、蝕刻、去光阻、暫時性貼合/解離等濕製程設備。2026年公司指出,自製設備出貨量年增約50%,訂單能見度已看到2027年,部分需求甚至延伸至2028年。
因此若將埃米供應鏈區分,弘塑較偏「純設備」,辛耘則同時具備「設備+再生耗材」雙重屬性。
EUV需求向上 家登、家碩、帆宣成曝光設備鏈核心
N2以下另一條重要設備線就是EUV。
家登(3680)主要提供EUV POD與FOUP等先進製程載具。隨EUV層數與高階光罩使用量增加,EUV POD需求跟著提高;2026年7月家登營收8.71億元、年增71.69%,公司表示EUV POD、晶圓載具與先進封裝載具仍是主要成長動能。
家碩(6953)則負責光罩清洗、交換、檢查、儲存與傳送等自動化設備。公司表示,N2進入量產後,EUV光罩相關設備需求增加,後續亦將銜接A14世代;2026年8月營收年增36.66%。
帆宣(6196)則是ASML EUV機台次系統模組代工廠,同時承接晶圓廠水、氣、化學系統整合工程,因此當台積電持續增加EUV機台、擴建先進製程晶圓廠時,帆宣亦可望跟著設備資本支出成長。
因此EUV台灣供應鏈可以簡化為:
家登——光罩/晶圓載具
家碩——光罩自動化設備
帆宣——EUV次系統模組
三家公司所處環節不同,但都直接連結先進微影需求。
High-NA EUV是2030年後第二波 公準、翔名提前卡位
值得注意的是,High-NA EUV並不是目前N2、A16立即大量貢獻的故事。
台積電與ASML在2026年9月正式宣布推動12吋High-NA EUV光罩產業合作,目標2031年前建立12吋光罩試產線、2033年前使相關微影系統全面就緒;台積電也已購入High-NA EUV設備進行研發。
目前台灣High-NA相關供應鏈包括:
家登——High-NA EUV POD
家碩——光罩儲存、傳送、自動化設備
帆宣——EUV次系統模組
意德士——晶圓真空吸盤
公準(3178)——High-NA EUV零組件
翔名(8091)——半導體設備耗材。
因此這一批更適合視為A14之後的長線第二波設備升級題材,而不宜與2026年已經開始放量的N2耗材混為一談。
埃米時代真正改變 從「設備投資」走向「單片晶圓內容價值」
若把整個供應鏈放在一起觀察,可以發現台積電N2、A16與A14最大的產業意義,不只是先進製程產能增加。
FinFET進入GAA後:
薄膜沉積增加 → 台特化
蝕刻、腔體使用強度增加 → 台灣精材、意德士
表面處理與化學材料增加 → 新應材
CMP道數增加 → 中砂、頌勝
設備零件清洗頻率提高 → 世禾
監控與承載晶圓需求提高 → 昇陽半、辛耘
另一方面,新廠與新製程導入又同步推升:
濕製程設備 → 弘塑、辛耘
EUV載具 → 家登
光罩自動化 → 家碩
EUV模組 → 帆宣
形成「耗材+設備」雙重成長結構。
其中,現階段若從與埃米製程直接程度觀察,耗材端以中砂、台特化、新應材、台灣精材、意德士最具代表性;設備與載具端則以弘塑、辛耘、家登、家碩、帆宣最值得追蹤。
第二梯隊則可觀察頌勝、崇越、勝一、中華化、晶呈、光洋科、達興材料、世禾、昇陽半、公準與翔名等公司,等待N2、A16乃至A14相關營收占比進一步提高或驗證完成。
從2奈米跨入真正的「埃米時代」,台灣半導體供應鏈的成長模式正在改變。過去市場關注的是台積電一年買多少設備;未來更值得觀察的,可能是一片先進製程晶圓究竟需要多少次沉積、蝕刻、CMP、清洗,又要消耗多少材料與設備零件。
當製程步驟愈來愈多、良率容忍度愈來愈低,能夠進入製程配方、取得長期認證並反覆供貨的材料與耗材廠,重要性也將隨著N2、A16、A14逐代提升。


