





台灣新藥指標股藥華藥(6446)基本面持續繳出亮眼成績,股價卻陷入整理!藥華藥9月合併營收達26.35億元,年增99.98%,再創歷史新高,第三季營收更攀升至77.59億元,年增99.26%,前三季累計營收197.37億元,年增83.54%。然而,儘管營運成長動能強勁,股價自8月底創下1,645元高點後持續回檔,10月13日收在1,165元,波段跌幅已達29.18%。基本面與股價走勢明顯背離,也讓市場開始關注,藥華藥是否正逐步進入中長線布局區間?
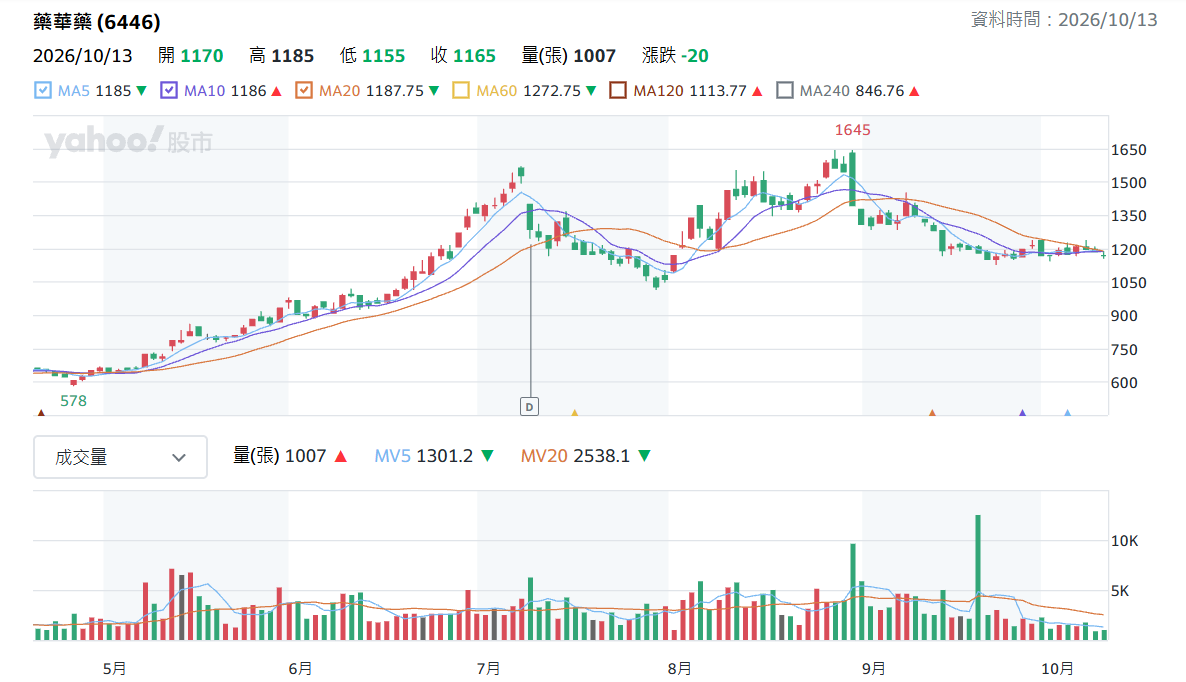
▲藥華藥日K線圖(圖片來源:Yahoo股市)
PV與ET雙引擎啟動 營收成長進入新階段
藥華藥最重要的成長動能,來自旗下長效型干擾素新藥Ropeg(商品名BESREMi)。過去主要依靠真性紅血球增多症(PV)市場貢獻營收,如今隨著美國食品藥物管理局(FDA)於8月底核准原發性血小板過多症(ET)新增適應症,藥華藥正式從單一疾病市場跨向兩大骨髓增生性腫瘤治療領域。
尤其美國ET市場長期缺乏新治療選擇,BESREMi成為近30年來首款獲FDA核准的ET新療法,並適用於所有成人ET患者,為藥華藥未來擴大美國市場帶來重要契機。不過,新增藥證能否快速轉化為營收,仍須觀察保險給付、醫師處方及患者使用率。
全球布局方面,藥華藥10月12日再公告,已向新加坡衛生科學局申請BESREMi的ET新增適應症。雖然目前仍處於審查申請階段,但顯示公司持續推動產品從PV跨足ET的國際化策略。
上半年毛利率突破九成 新藥商業化效益浮現
從財報觀察,藥華藥已逐步展現新藥商業化後的高獲利特性。2026年上半年營收達119.77億元,營業毛利109.60億元,毛利率91.51%,稅後淨利約46.80億元,EPS達11.35元。其中第二季毛利率進一步攀升至94.23%,顯示營收成長所帶來的規模效益。
值得注意的是,藥華藥第三季營收已達77.59億元,較第二季增加13.19%,反映核心產品銷售規模持續擴大。惟第三季完整獲利尚待正式財報揭露,能否延續高毛利及獲利增長,仍是投資人追蹤重點。
股價從1,645元跌至1,165元 短期均線高度收斂
技術面觀察,藥華藥自8月底衝上1,645元後,股價一路回檔,近期逐漸形成低檔收斂整理型態。10月13日收盤價1,165元,低於5日均線1,185元、10日均線1,186元,以及20日均線1,187.75元。
值得關注的是,三條短期均線幾乎重疊,顯示股價正進入短線多空重新選擇方向的階段。
成交量則出現顯著萎縮,10月13日僅成交1,007張,遠低於20日均量2,538張,量能萎縮約六成,代表近期交易意願明顯降低。不過,量縮不代表必然止跌,仍需要後續買盤回流確認。
從型態研判,藥華藥目前帶有下降三角整理特徵,短線支撐集中在1,150至1,160元,上方則面臨1,185至1,200元的均線反壓。若能放量突破整理區,才有機會扭轉近期弱勢。
1,150元成短線攻防關卡 兩階段布局等待轉強
進場策略方面,對於願意承擔較高波動風險的投資人,可優先觀察1,150至1,170元區間。若股價回測支撐不破,並出現止跌紅K或低點墊高訊號,可考慮以小部位分批試單,不宜在尚未確認止跌前一次投入全部資金。
相對保守的投資人,則可等待股價重新站回1,185至1,200元短期均線密集區,搭配成交量回升,再評估進場。若後續進一步突破1,220至1,250元整理壓力帶,且量能擴大至接近或超過20日均量,將更有利於確認短線轉強,下一道重要反壓則是60日均線約1,273元。
反之,若股價有效跌破1,150元且無法迅速收復,代表近期整理區下緣失守,應控制部位與停損風險,並留意120日均線約1,114元的中期支撐。
整體而言,藥華藥已從過去依靠新藥研發題材的生技公司,逐步轉型為具備國際藥證、全球銷售能力及實質獲利的新藥企業。隨著PV持續成長、ET商業化逐漸展開,未來營運仍有發展空間。然而,股價能否重返多頭格局,取決於新增適應症的實際銷售貢獻,以及資金是否重新進場。目前宜採取支撐區小量試單、突破均線再增加部位的策略,避免將基本面利多直接等同股價已經落底。
藥華藥(6446)技術面進場策略表
| 操作策略 | 參考價位 | 觀察條件 |
|---|---|---|
| 積極型分批布局 | 1,150~1,170元 | 支撐不破、出現止跌訊號 |
| 穩健型進場 | 1,185~1,200元 | 重新站穩短期均線 |
| 突破後加碼 | 1,220~1,250元 | 放量突破整理區上緣 |
| 第一反壓目標 | 約1,273元 | 60日均線位置 |
| 風險控制 | 跌破1,150元 | 無法迅速站回則考慮減碼或停損 |
| 中期支撐觀察 | 約1,114元 | 120日均線,跌破須重新評估趨勢 |
資料基準:2026年10月13日。技術價位隨後續股價與均線變化調整;進場區間為情境分析,不代表保證獲利。


