





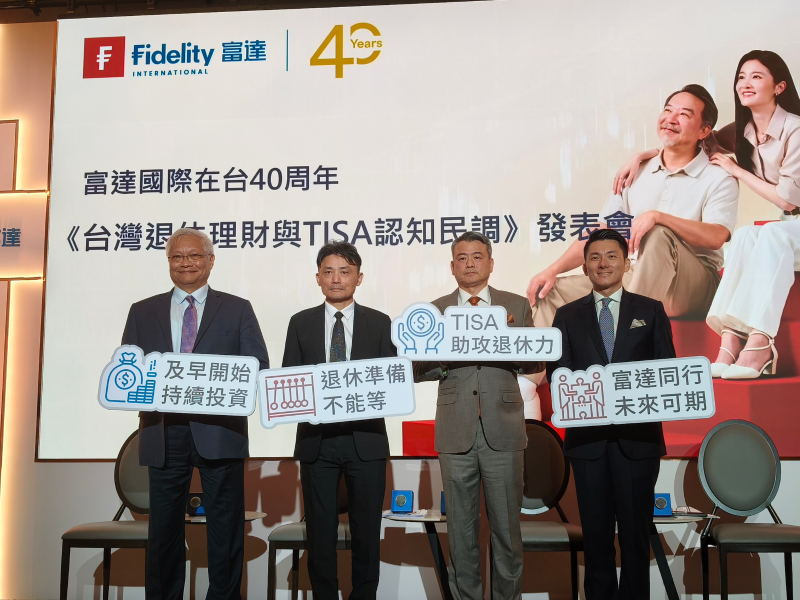
台灣邁入超高齡社會,退休準備已不再只是個人的理財選擇,更牽動家庭經濟、社會福利與整體金融市場的長期發展。富達今年迎來深耕台灣40周年,特別將退休準備列為重要議題,透過民眾調查與專家座談,檢視台灣民眾對退休生活的期待、財務準備現況,以及新制「台灣個人投資儲蓄帳戶」(TISA)的推廣挑戰。
調查結果顯示,台灣民眾普遍期待退休後擁有更充裕的生活品質,卻面臨準備時間不足、可投資資金有限,以及缺乏理財知識等多重障礙。當理想中的退休生活與實際財務能力出現落差,如何讓民眾更早採取行動,成為政府、金融產業與投資教育必須共同面對的課題。
退休生活期待每月6.3萬元,準備時間卻太晚
富達調查台灣民眾退休準備,受訪者平均約43歲,月收入約4.4萬元,期待退休後每月擁有約6.3萬元的生活費,但平均到41歲才開始規劃退休理財,每月投入退休準備的金額約1.1萬元。
調查進一步發現,超過半數民眾在40歲以後才開始規劃退休,其中約26%直到51歲以後才著手準備;另有56%認為自己的退休準備進度落後於預期,或根本尚未開始,只有6%認為準備進度超前。
在退休理財的困難方面,47%受訪者表示可運用的資金有限,51%則面臨不知道如何為退休儲蓄或投資的問題,包括不清楚如何配置資產、選擇投資工具,以及掌握停利與停損時機;另有23%不知道退休究竟需要準備多少資金。
這些數字反映出一個值得警惕的現象:民眾並非不在意退休,而是即使知道退休準備的重要性,仍可能因為資金不足、資訊落差與缺乏具體行動方案,遲遲無法跨出第一步。
不過,年輕世代也出現不同的趨勢。調查顯示,40歲以下民眾有近七成已開始或計畫在40歲前展開退休理財,其中約29%希望在30歲以前開始準備。相較於較年長族群,年輕人更重視股票與指數型產品,反映其對長期資本成長的期待;40歲以上族群則相對偏好配息型及保本型產品,更在意現金流與資產保護。
至於退休年齡,除了多數人希望在65歲前離開職場,部分年輕人也呈現兩極化,一方面有人希望提早退休,另一方面也有人打算持續工作。這顯示新世代對退休的想像,正逐漸從單純離開職場,轉向如何選擇自己想要的生活方式。
通膨、長壽與健康風險,退休缺口比想像更大
退休準備為何必須提早開始?民眾經常低估的,不只是退休所需的金額,還有通貨膨脹、退休年限延長,以及晚年健康照護等風險。保發中心董事長暨退休基金協會政策小組召集人黃泓智試算,假設退休後每月需要5萬元生活費,並以投資報酬率3%、通膨率2%等條件估算,若從距離退休僅20年的階段才開始準備,所面臨的資產累積壓力將遠高於提早布局者。
黃泓智指出,如果一名40多歲的民眾希望在65歲退休後維持一定生活水準,單靠每月投入1萬元,幾乎不可能在一般合理的投資報酬假設下達成目標。相較之下,若從25歲開始準備,便能透過更長的投資期間,降低每年必須承擔的報酬壓力。
更重要的是,退休財務規劃不能只計算基本生活費,還必須將通膨、健康餘命與長壽風險納入考量。隨著平均壽命延長,退休可能長達20至30年,若再加上晚年醫療、照護及生活支出,所需準備的資金可能遠高於一般人的想像。因此,他提醒,退休規劃不能只問「每個月能存多少」,更應先估算「未來需要多少」,再反推每月儲蓄金額、投資期間及適合自己的資產配置。
複利的關鍵不是追高報酬,而是把時間拉長
長期參與美國退休金制度與養老金管理的富達投資大中華投資策略及業務資深顧問鄭任遠強調,退休投資最重要的原則之一,就是越早開始越好。複利的效果來自本金、投資報酬與時間的持續累積。當投資期間足夠長,即使年化報酬率只有些微差異,經過數十年後,最終累積的資產仍可能出現顯著差距。
然而,鄭任遠也提醒,投資人無法控制市場走勢,更不應為了彌補退休準備不足,刻意追求不切實際的高報酬。相較於一味期待投資績效,真正能掌握的,是每月投入多少資金、是否持續投資,以及有沒有選擇適合自身年齡與風險承受能力的投資策略。
在具體做法上,投信暨顧問公會是市長尤昭文建議透過定期定額、資產分散與長期投資,降低一次性投入的市場時點風險;同時可依距離退休的時間調整資產配置,年輕時著重長期成長,接近退休時則逐步評估風險承受度與資金需求。換言之,退休理財不是追求短期致富,而是透過可持續的資金投入與紀律,讓時間成為資產累積的助力。
75%民眾不認識TISA,低門檻能否帶動退休投資?
除了退休準備不足,調查另一項值得關注的結果,是民眾對TISA的認識仍然有限。TISA是台灣推動個人長期投資與退休準備的重要制度工具。調查顯示,約75%的受訪者表示從未聽過TISA,顯示制度推出後,仍有相當大的投資教育與市場溝通空間。
至於民眾最在意哪些條件,調查指出,低投資成本、低參與門檻,以及經主管機關把關的產品,都是影響使用意願的重要因素。尤其對40歲以下族群而言,能以較低金額開始投資,搭配定期定額與自動扣款機制,有助於建立長期儲蓄紀律;40歲以上族群則更加重視產品篩選與稅務優惠。
在產品偏好上,整體受訪者約35%偏好配息型產品,但不同世代的需求並不相同。年輕族群相對偏好股票型及指數型產品,希望累積長期資本;年長族群則更在意現金流與本金風險。
值得注意的是,約30%的受訪者認為TISA有助於培養長期投資習慣,29%認為有助於退休準備,另有21%重視其降低投資成本的價值。這代表TISA除了是一項投資制度,也可能成為民眾建立退休理財習慣的起點。
不過,制度設計再完善,仍須讓民眾真正理解並願意使用。如何透過清楚的資訊、容易理解的產品說明與持續性的投資教育,將制度優勢轉化為實際參與,是接下來推廣的關鍵。
借鏡美國401(k):讓退休儲蓄從「自願」走向「自動」
談到如何提升退休準備率,鄭任遠分享美國401(k)退休金制度的經驗。美國透過企業退休金制度、預設參與機制及目標日期基金等安排,降低員工自行研究與選擇投資產品的門檻。當制度能夠協助民眾自動開始儲蓄,並依預計退休時間調整投資配置,就有機會減少因拖延、猶豫或缺乏知識而錯失長期累積機會的情況。
尤昭文認為,台灣可以進一步思考,如何讓退休準備更容易開始,例如鼓勵企業協助員工建立退休投資機制、強化定期定額與自動扣款的便利性,以及研究適合台灣環境的預設投資方案。
此外,退休準備也不應只從個人進入職場後才開始討論。鄭任遠建議,可參考國際經驗,思考如何讓年輕族群更早建立儲蓄與投資習慣,甚至研究兒童及青年長期儲蓄帳戶的可行性,讓家庭、政府與金融產業共同參與退休準備。這些建議的核心,在於降低行動門檻。當退休準備不再完全仰賴個人主動研究與決策,而能透過制度設計與教育機制協助民眾持續投入,長期累積的效果才有機會真正發揮。
富達深耕台灣40年:從資產累積走向完整退休規劃
富達在台灣40周年之際,將退休準備作為重要議題,也反映資產管理產業角色的轉變。過去,投資機構多半聚焦於產品、投資績效與資產配置;面對高齡化與長壽社會,未來則必須進一步協助投資人思考,如何將工作期間累積的資產,轉化為退休後可以長期支應生活的財務來源。
富達投資大中華區銷售業務負責人暨董事長李少傑表示,台灣一直是富達在亞洲的重要市場。未來將持續結合全球投資與退休專業,以及長期累積的在地經驗,深化投資人教育,並與主管機關及產業夥伴合作,支持台灣資產管理產業與長期投資文化的發展。
從調查數據到專家建議,可以看出退休準備已不是單純的儲蓄問題,而是涉及金融知識、投資習慣、制度設計及社會支持的綜合課題。
對個人而言,與其等待收入增加、生活穩定或接近退休才開始準備,不如先從可負擔的金額出發,建立定期投入的習慣,再隨收入與人生階段調整規劃;對金融產業與政府而言,則需要讓退休投資更容易理解、更容易參與,也更能回應不同世代的需求。
退休準備真正的關鍵,不是現在擁有多少資產,而是能否及早開始、持續投入,並為未來可能面臨的風險做好準備。在長壽已成為新常態的時代,如何讓更多人提早展開退休規劃,將是台灣邁向高齡社會不可忽視的長期課題。
老百姓


