





即便擁有強大變現能力的巨頭,面對動輒數百億至上千億美元的算力投資,單季自由現金流也開始面臨考驗;
然而,透過華爾街結構性融資與超大規模股權籌資來搶奪次世代算力的資本大戰,卻早已「搶先全面爆發」!
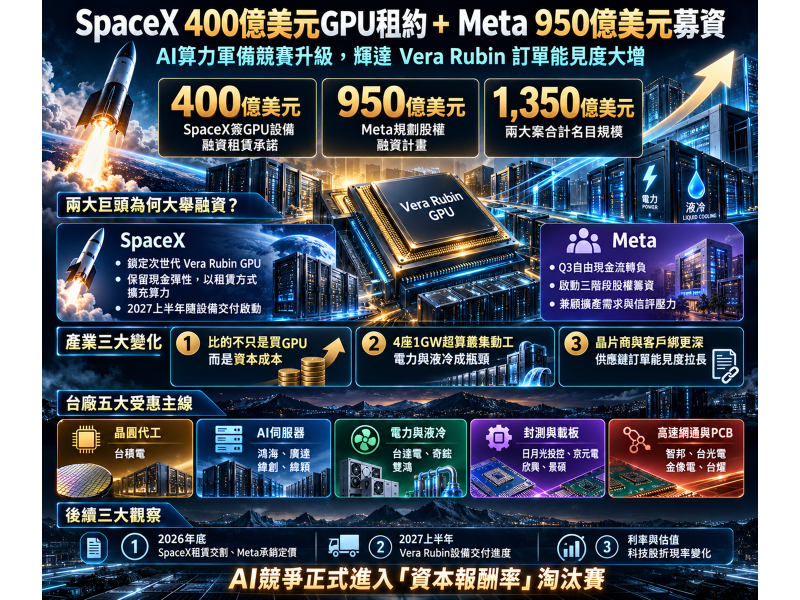
2026 年 10 月 26 日全球 AI 市場迎來兩大震撼彈:馬斯克旗下的 SpaceX(SPCX)確認簽署約 400 億美元的 GPU 設備融資租賃承諾,鎖定下一代輝達(NVDA)Vera Rubin 晶片;
同日社群與 AI 巨頭 Meta也宣布總規模最高約 950 億美元的股權融資計畫,兩大案合計名目規模高達 1,350 億美元!
回顧 AI 軍備競賽的發展軌跡,產業競爭已正式從早期的「誰能買到最多 GPU」,進入「誰能以最低資本成本取得算力、迅速部署並回收投資」的全新階段。
在高盛(GS)預估 2026 至 2031 年全球 AI 基礎建設投資上看 7.6 兆美元的背景下,巨頭們正透過不同金融工具重新分配財務風險;
而這波直指次世代 Vera Rubin 平台與 GW 級超算叢集的硬體升級潮,更直接為台積電(2330)、鴻海(2317)、廣達(2382)、台達電(2308)與奇鋐(3017)等台灣五大 AI 供應鏈注入強勁的中長期訂單能見度!
1,350 億美元資本大戰拆解:現金流不夠燒,巨頭「一邊租設備、一邊發新股」
為什麼營收動能強勁的 SpaceX與 Meta,會選在同一天啟動如此龐大的融資與籌資計畫(惟投資人須注意,這 1,350 億美元為名目規劃與承諾規模,並非已全數入帳的現金)?
- SpaceX端:簽下 400 億美元融資租賃,鎖定次世代 Vera Rubin 算力
SpaceX於 2026 年第三季營收雖年增 161% 達 145.75 億美元(其中 AI 業務營收達 75.60 億美元、單季淨利 44.04 億美元),且截至 9 月底握有約 898.55 億美元現金與有價證券;
但前九個月購置廠房設備支出高達 480.69 億美元,使簡化自由現金流為負 349.72 億美元(預估 Q4 資本支出仍達 350 億至 400 億美元)。
為保留現金彈性,SpaceX與 Apollo(APO)管理的融資實體(結合 Apollo(APO)、BlackRock(BLK)、高盛(GS)等資金)簽訂具約束力的主融資租賃承諾(預計 2026 年底前正式交割、2027 年上半年隨設備交付啟動),租期約 5 至 5.25 年,每季預付租金(本金一般為融資成本的 1/20,若 400 億美元全數交付攤還,相當於每季本金約 20 億美元、每年約 80 億美元,不含固定利息與維護費),專門用來引進下一代輝達(NVDA)Vera Rubin GPU 運算機櫃。 - Meta端:Q3 自由現金流轉負,啟動最高 950 億美元三階段股權籌資
Meta2026 年第三季營收達 646.01 億美元(年增 26%)、單季營業現金流達 327.86 億美元,但單季資本支出(含融資租賃本金 9.64 億元及直接購置廠房設備 339.42 億元)卻衝上 349.06 億美元,導致第三季自由現金流轉為負 21.20 億美元(前九個月累計仍為正 110.49 億美元),且 2026 全年資本支出展望高達 1,350 億至 1,450 億美元。
為避免過度舉債影響信評,Meta祭出三種工具組合:
第一,啟動 225 億美元 A 類普通股遠期出售協議(初期預期不直接收款,最晚可延至 2027 年 11 月交割);
第二,發行 125 億美元強制轉換特別股存託股份(預計 2029 年 8 月左右轉換為普通股,上述兩項合計 350 億美元承銷安排已啟動);
第三,規劃於 2027 年第一季啟動最高 600 億美元的無表決權 C 類普通股隨市發行(ATM),在分散債務壓力的同時,也保障了執行長祖克柏的投票控制權(惟外部股東仍須留意潛在的股權稀釋效應)。
當資本成本決定勝負:為什麼這波融資潮暗藏三大產業巨變?
在這兩筆巨額交易背後,AI 產業的遊戲規則正出現三個關鍵轉折:
- 晶片商掏錢買客戶股票——輝達、超微(AMD)、博通(AVGO)擬認購 50 億美元:
Meta公告證實,輝達、超微與博通三家核心晶片供應商,已合計表達最高 50 億美元的 A 類普通股認購意向(屬非拘束性意向)。
這顯示大型科技客戶正同步建立多元算力來源,晶片商透過股權投資深化長期綁定,但也讓供應商同時承擔了「晶片銷售」與「客戶股價波動」的雙重連動風險。 - 馬斯克警告逾 200 家新興算力商恐淘汰,財務護城河成生死線:
馬斯克於 10 月 25 日公開警告,債權市場已大幅收緊對純 AI 算力出租商的融資條件,並預測超過 200 家缺乏多元現金流的業者恐面臨淘汰或整併。
相比之下,擁有 Starlink 衛星獲利或龐大廣告現金流的巨頭更具低成本融資優勢,而高槓桿算力商若遇未來 GPU 租金下滑,將面臨嚴峻的利息與折舊考驗。 - 4 座 1GW 超算叢集動工,「電力與液冷」成有錢也買不到的硬瓶頸:
Meta透露正於全美建設四座容量各超過 1GW 的超級運算叢集(若四座 1GW 滿載且假設 PUE 為 1.2,理論年用電量高達約 42.05TWh)。
高盛(GS)研究指出,2026 年全球 AI 基建資本支出估計達 7,650 億美元,2031 年更上看 1.6 兆美元(模型假設每封裝 GPU 功耗達 3,000W),這意味著光買到 GPU 還不夠,誰能搞定變電站、高壓供電與高密度液冷散熱,才能讓算力真正上線變現。
鎖定 Vera Rubin 與超算叢集,台灣五大 AI 供應鏈硬實力體檢!
SpaceX指名採購輝達下一代 Vera Rubin 設備,而輝達(NVDA)官方先前點名的台灣生態系夥伴,正涵蓋從晶圓代工到系統組裝的五大核心主線(惟投資人應將此視為產業需求延伸,不宜直接將 400 億美元全數等同於台廠已確認的新增訂單):
先進晶片製造——台積電(2330)
通吃次世代 GPU 與自研 ASIC 晶圓需求:
無論是 SpaceX鎖定的輝達(NVDA)Vera Rubin,或是 Meta採用的超微GPU 與博通客製化 ASIC,皆高度仰賴台積電的先進邏輯製程與先進封裝生態系,後續重點在於先進節點產能擴充後的每片晶圓價值與資本支出報酬率。
AI 伺服器與機櫃系統——鴻海(2317)、廣達(2382)、緯創(3231)、緯穎(6669)
整機系統交付核心,緊盯營業現金流轉換:
隨著大型 GPU 運算機櫃與超算叢集持續建置,伺服器代工大廠鴻海(2317)、廣達(2382)、緯創(3231)與專攻大型雲端客戶的緯穎(6669)直接受惠出貨規模擴大;
但因高單價 AI 設備會拉高庫存與應收帳款資金需求,選股須優先檢視營業利益率與自由現金流能否隨營收同步成長。
高壓電力與液冷散熱——台達電(2308)、奇鋐(3017)、雙鴻(3324)
3,000W 高功耗時代的系統升級贏家:
面對單顆晶片功耗飆升與 1GW 級資料中心的嚴苛限制,高階電源管理龍頭台達電(2308),以及液冷散熱模組指標奇鋐(3017)、雙鴻(3324)具備極高的單機價值升級空間,其中已進入新一代液冷與電源實質量產出貨的廠商將更具獲利底氣。
先進封裝、載板與高階測試——日月光投控(3711)、京元電(2449)、欣興(3037)、景碩(3189)
後段複雜度全面提升:
次世代 Vera Rubin 與高階 ASIC 對封裝尺寸與測試時間要求更高,支撐封測大廠日月光投控(3711)、高階測試廠京元電(2449)(先前已獲輝達 11 億美元預付款支持),以及 ABF 載板大廠欣興(3037)、景碩(3189)的長線需求。
高速網路與高階 PCB 材料——智邦(2345)、台光電(2383)、金像電(2368)、台燿(6274)
大型算力叢集互連剛需:
要串聯數萬顆次世代 GPU,高速交換器大廠智邦(2345),以及高階銅箔基板(CCL)與伺服器 PCB 大廠台光電(2383)、金像電(2368)、台燿(6274),在材料規格升級潮中同樣佔據關鍵位置(至於金融股如國泰金(2882)、富邦金(2881)、中信金(2891)、兆豐金(2886)、第一金(2892)則應以海外授信曝險與利差品質為評估核心)。
AI 進入「資本報酬率」淘汰賽,緊盯 2026 年底至 2027 上半年三大驗證!
SpaceX與 Meta合計高達 1,350 億美元的融資與籌資計畫,證明 AI 算力硬體需求在 2027 年前依然極度強勁,但也宣告市場開始用更嚴格的標準檢視「資本成本與現金流回報」。
接下來可密切鎖定三大時間點驗證:
第一,2026 年底前 SpaceX租賃案的正式交割利率與 Meta350 億美元承銷案的最終定價;
第二,2027 年上半年輝達(NVDA)Vera Rubin 設備實際交付進度與算力變現效率;
第三,美國利率環境對科技股折現率與估值本益比的影響。
在台股操作上,切忌盲目追逐高槓桿純題材股,優先鎖定具備實質訂單能見度、高毛利與健全現金流的台積電(2330)、台達電(2308)、奇鋐(3017)、鴻海(2317)、廣達(2382)與日月光投控(3711),才能在巨頭資本大戰中穩健勝出!
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。
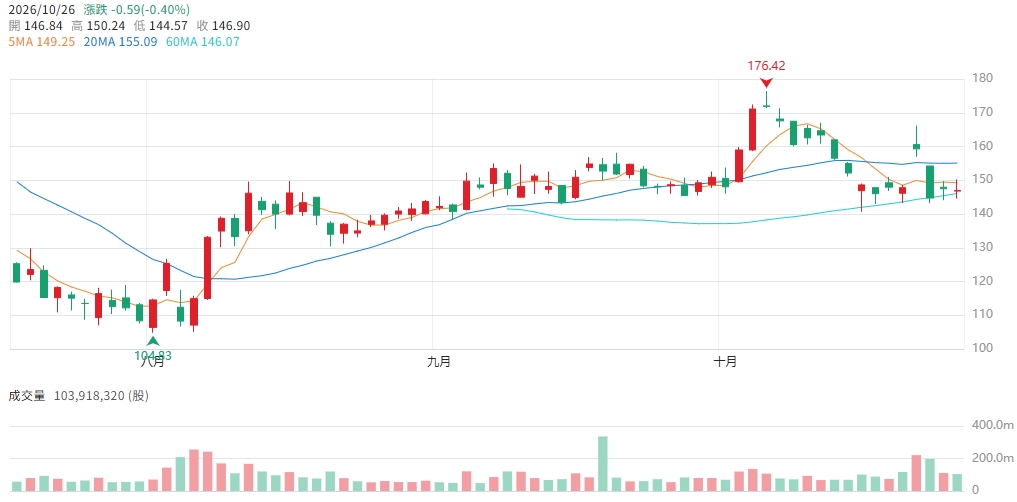
▲圖/CMoney SpaceX K線圖
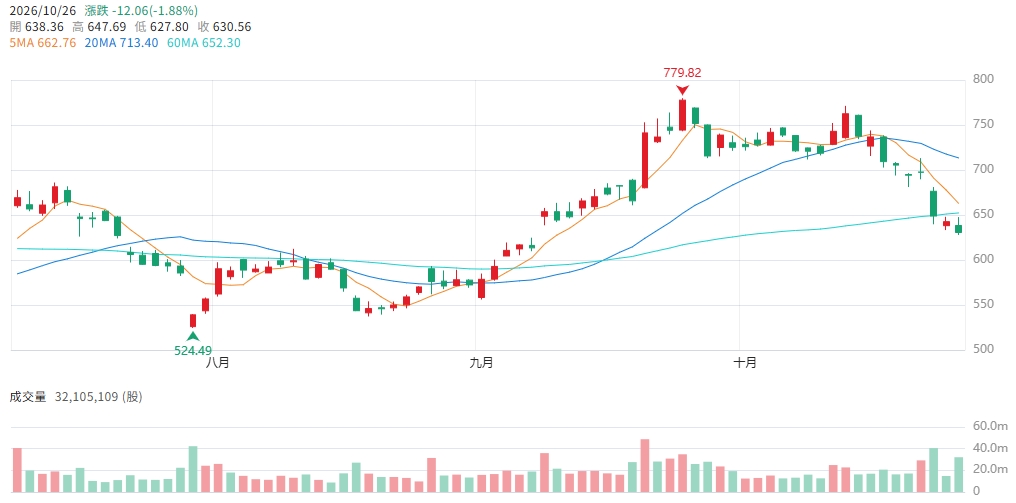
▲圖/CMoney Meta K線圖


