





台股記憶體族群再度成為法人資金焦點。10月27日外資、投信買超排行榜出現罕見交集,力積電(6770)同時拿下外資與投信買超第一名,其中外資單日大買約5.6萬張、投信同步加碼近5千張,合計買超超過6萬張。股價終場上漲3元、收在69.4元,成交量放大至15.96萬張,市場資金重新回頭卡位記憶體與成熟製程復甦行情。
更重要的是,法人回補並非單純建立在題材上。從9月營收、第三季獲利、DRAM報價到與美光(Micron)的HBM合作進度來看,力積電的基本面已開始從「景氣復甦預期」,逐步進入「獲利實際回升」階段。
9月營收76.65億元創高 年增近94%
力積電9月合併營收達76.65億元,月增9.36%、年增93.95%,1至9月累計營收522.05億元、年增52.49%。公司說明,主要原因就是客戶需求增加、銷售量提升以及產品價格調漲。
從今年營運軌跡觀察,力積電營收已從1月46.18億元一路增加至9月76.65億元,而且連續多月維持年增,代表這波改善已不只是單月急單。
| 2026年 | 營運狀況 |
|---|---|
| Q1 EPS | 3.36元 |
| Q2 EPS | 0.76元 |
| Q3 EPS | 1.38元 |
| 前三季EPS | 5.42元 |
| 9月營收 | 76.65億元 |
| 9月營收YoY | +93.95% |
| 前三季營收 | 522.05億元 |
| 前三季營收YoY | +52.49% |
| 市場2026全年EPS估值 | 約7.8元 |
不過投資人必須特別注意:第一季3.36元EPS含有出售銅鑼廠給美光所產生的一次性處分利益,不能直接把3.36元視為力積電單季正常本業獲利能力。公司曾表示,即使扣除售廠利益,第一季本業仍已轉盈,但真正值得觀察的是第二、三季本業獲利持續向上的趨勢。
第二季力積電EPS為0.76元,到了第三季已提高至1.38元,季增逾八成;第三季營收213.43億元、季增23.4%,毛利率更由第二季28%左右大幅拉升至47.55%,產能利用率由87%提高至97%,顯示漲價、稼動率與產品組合三大利多正在真正進入損益表。
市場目前已有分析師估計力積電2026全年EPS約7.8元。以前三季5.42元推算,若全年估值實現,相當於第四季還有約2.4元EPS的空間,不過這仍屬市場推估,並非公司財測,而且全年7.8元當中仍包含首季出售銅鑼廠的一次性利益,因此不能單純以7.8元計算本益比後,就認定股價被嚴重低估。
DRAM真正進入漲價循環 HBM排擠效應反而幫上力積電
力積電接下來最重要的一條主線仍是記憶體。
第三季公司營收結構中,DRAM已占55%,而TrendForce最新預估,2026年第四季一般型DRAM合約價仍將季增10%至15%。原因在於三星、SK海力士、美光等原廠持續將先進製程與產能往HBM及Server DRAM傾斜,使一般型DRAM產能受到排擠,市場維持偏緊格局。
這個現象對力積電尤其重要。
力積電並不是目前全球HBM前段DRAM晶片的主要製造商,但當國際記憶體三巨頭將更多資源投入HBM,高階產品排擠一般DRAM供給後,利基型DRAM與成熟DRAM代工報價反而容易上升,力積電因此成為這波HBM產能排擠效應的間接受惠者。
公司第三季也透露,記憶體代工「產出價格」相較最新投片價格仍存在30%以上落差,主要就是晶圓生產周期造成報價反映有時間差。因此第三季調漲的價格,部分效益要到第四季甚至明年才完整反映。
這也是市場認為第四季獲利仍可能繼續上升的原因之一。
賣廠給美光不是退出記憶體 反而換到HBM門票
市場先前一度把力積電出售銅鑼P5廠解讀為縮減記憶體布局,但現在來看,真正的戰略意義完全不同。
美光已完成收購力積電銅鑼P5廠,該廠未來將用來增加美光包括HBM在內的先進DRAM供應能力。另一方面,美光與力積電建立長期合作,力積電將在新竹廠承接美光HBM後段晶圓製造PWF(Post-Wafer Fabrication)業務,美光則協助力積電升級利基型DRAM製程。
依目前公司規畫,美光PWF試產線預計2026年底建置,目標2027年第四季量產;力積電原有Wafer-on-Wafer晶圓堆疊設備與PWF設備約七成可以共用,可降低重新建置產線所需資本支出。另一方面,雙方合作的1P DRAM製程也持續推進。
這意味著力積電未來的記憶體故事,已經從單純的「利基型DRAM代工」進一步轉變成:DRAM代工漲價+美光HBM後段晶圓製造+1P DRAM技術升級+WoW/Interposer 3D AI Foundry。
這也是法人重新評價力積電的重要原因。
第二支箭是成熟製程 2027年還想再漲10%至20%
力積電另一個容易被忽略的利多則是成熟製程。
AI伺服器並不只有GPU與HBM,大量PMIC、MOSFET、IGBT、電源元件、車用控制IC仍高度依賴8吋與12吋成熟製程。
TrendForce指出,AI伺服器、一般伺服器與Edge AI需求正在快速消耗成熟製程產能,2026年全球主要晶圓廠8吋稼動率持續回升,成熟製程漲價趨勢可能延續到2027年。
力積電第三季8吋與12吋邏輯代工,已針對部分客戶調高投片價格10%至15%,整體平均ASP增加約8%至10%;公司更透露,2027年成熟製程代工價格計畫再漲10%至20%,並積極與客戶簽訂長期供貨合約。
其中AI伺服器PMIC與車用產品需求強勁,力積電PMIC製程也從0.15微米進一步切入55奈米BCD量產;MOSFET與IGBT等功率元件明年約八成產能已有長約規畫。
換句話說,市場現在買的已經不是過去那一家高度依賴面板驅動IC、消費電子景氣的力積電,而是同時押注DRAM漲價、AI電源管理、成熟製程漲價,以及美光HBM合作。
技術面:爆量站回季線 但69至71元不是最佳追價區
從10月27日技術線型來看,力積電開67.6元、最高70.4元、最低67.6元,終場收69.4元,上漲3元,成交量放大至約15.96萬張。
目前5日線約66.3元、10日線67.5元、60日線69.1元、120日線69.5元、20日線70.7元。也就是說,股價已重新站回5日、10日及60日均線,但目前正好撞上69.5至70.7元的半年線、月線反壓區。
而今天成交量約為20日均量的1.5倍,又遇到外資、投信同步大舉買超,籌碼面確實明顯轉強,但尚未完全確認中期突破。
因此目前不適合在70元附近一次重押追價。
力積電操作地圖
| 股價區間 | 操作看法 |
|---|---|
| 67~68元 | 第一理想承接區,可分批布局 |
| 65~66元 | 強支撐區,若基本面未變可提高持股 |
| 63元以下 | 前波低點失守,短線多頭結構需重新檢視 |
| 69~70.7元 | 均線密集反壓區,不宜重押追價 |
| 70.7~71元以上帶量站穩 | 確認突破,可視為第二次加碼訊號 |
| 75~78元 | 下一階段重要套牢與前高壓力區 |
操作策略上,分析師將力積電定義為「基本面已翻多、技術面正在確認突破」,而不是剛起漲可以不計價格追買的股票。
較積極的投資人,可以等待股價回測67至68元且量縮不破時建立第一批部位;如果市場震盪加劇、回到65至66元但DRAM價格與法人籌碼沒有轉弱,可視為第二批布局區。
相反地,如果力積電接下來能夠帶著超過十萬張以上成交量,正式站穩70.7至71元,則代表月線、半年線與前方套牢區開始被消化,技術面將從「跌深反彈」升級為「中期轉強」,屆時再追第二段行情的風險反而較低。
真正需要提防的是跌破近期約63元低點。如果在外資、投信大買之後仍重新跌破63元,就代表法人買盤未能扭轉原有下降趨勢,需要重新檢視籌碼。
整體而言,力積電目前的投資邏輯已經比年初完整許多。短線有外資、投信同步轉買,中線有DRAM漲價與成熟製程供需改善,長線則有美光HBM PWF與1P DRAM合作。最大的風險則是今年EPS包含出售銅鑼廠的一次性收益,以及目前股價仍處於69至71元的重要技術反壓區。
因此現階段較好的策略並不是看到外資5.6萬張就追高,而是「67~68元承接,70.7~71元突破再加碼」。若兩個條件其中之一成立,力積電這波由記憶體景氣復甦帶動的行情,才有機會從反彈真正轉成下一段主升行情。
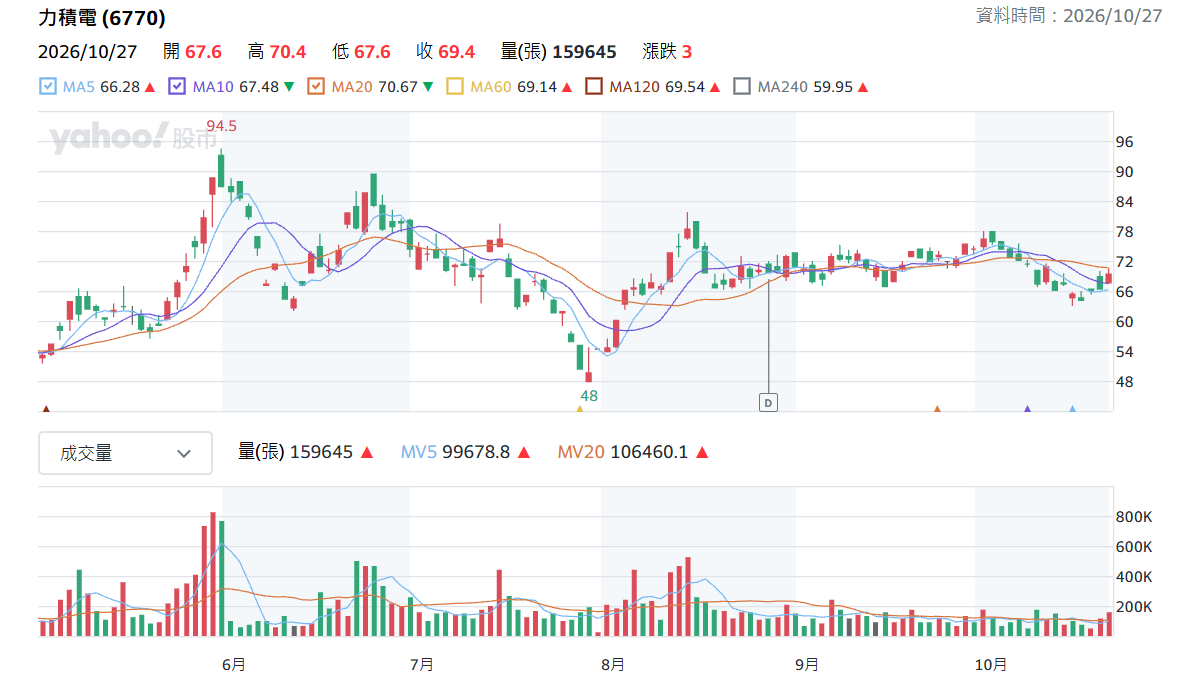
▲力積電日K線圖(圖片來源:Yahoo股市)


