





當市場還在擔憂AI資料中心鉅額投資、負債攀升與股權稀釋問題,導致科技股走勢疲弱時,公開資本市場卻給出了最新答案!
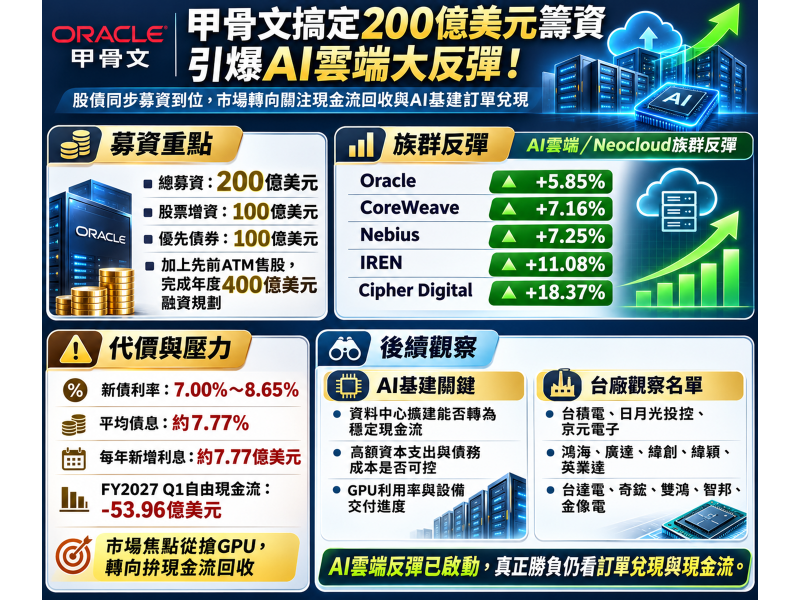
美國雲端與企業軟體大廠 Oracle (ORCL)於2026年11月2日正式宣布完成總額200億美元的股票與債券發行定價(預計美國時間11月4日完成交割),證明大型科技企業仍能透過公開市場募集鉅額資金。
消息一出,立刻帶動跌深的Neocloud與AI基礎設施族群於11月3日全面強彈,Oracle單日上漲5.85%收在126.19美元,CoreWeave (CRWV)上漲7.16%、Nebius(NBIS)上漲7.25%,IREN與 Cipher Digital(CIFR)更分別大漲11.08%與18.37%!
回顧AI基礎建設的發展軌跡,市場焦點正從過去單純搶購GPU,正式轉向「資金成本與設備現金流回收」的生存戰。
隨著 Oracle短期籌資不確定性解除,並持續擴大部署NVIDIA高階運算平台,台灣AI供應鏈大廠正是這波資本擴張潮下,後續檢視實質訂單與出貨兌現的最關鍵指標!
拆解200億美元籌資真相:短期融資危機解除,高成本壓力浮現
為什麼 Oracle這次完成股債定價,能消除短期籌資疑慮,卻也讓市場看清AI擴張的真實代價?
- 短期融資風險下降(執行既有400億美元規劃):
Oracle本次以每股116美元增資約8,620.69萬股籌措100億美元(股權稀釋約2.77%),並發行五期優先債券籌措100億美元。
這加上FY2027第一季已透過ATM完成的200億美元售股,合計即為原先規劃的400億美元年度融資安排,並非額外新增至600億美元。 - 高昂債息與負現金流(資本擴張的真實成本):
本次100億美元新債票面利率達7.00%至8.65%(加權平均約7.77%),每年將新增約7.77億美元名目利息。
Oracle截至8月底有息借款已達1,253.37億美元,且FY2027第一季資本支出飆升至284.99億美元,導致單季自由現金流為負53.96億美元。
儘管 OracleFY2027第一季雲端IaaS營收年增121%達約74億美元,剩餘履約義務(RPO)更高達6,640億美元,但其中僅13%(約863億美元)預計在未來12個月認列。
此外,第一季營業現金流231.03億美元中有約49.4%(114億美元)來自客戶預付款,未來仍需逐步交付算力與設備,才能將龐大合約轉換為實質獲利與自由現金流。
Neocloud族群全面反彈:為什麼「信用分層」將決定誰是贏家?
當 Oracle成功完成融資定價,市場對AI基礎設施取得資金的信心改善,但各家Neocloud業者的商業模式與借款成本仍存在巨大差異:
- 專業GPU雲端商的高額利息考驗:
CoreWeave 2026年第二季營收25.75億美元、營收Backlog約1,040億美元,但單季利息費用淨額高達6.40億美元(占營收約24.9%),導致GAAP淨損6.26億美元,其2032年到期債券在10月30日的市場殖利率更逼近14.85%。
Nebius第二季營收雖年增454%至5.823億美元,持續營運GAAP淨損仍達1.904億美元,尚需驗證資本支出回收能力。 - 資料中心租賃與轉型業者的交付風險:
Cipher Digital專注高效能運算(HPC)資料中心建置與租賃,第三季總營收約2,670萬美元,Barber Lake租約延長後預計總合約租金約91億美元,但屬多年期未來租金總額而非當季現金。
IREN由比特幣挖礦轉向AI雲端,FY2026全公司營收約7.07億美元,已簽約年化收入約40億美元(已投入營運約10億美元),其為Microsoft相關合約取得的GPU融資利率約6%,其他AI部署融資利率卻約9%,證明客戶信用直接決定資金成本。
輝達平台擴張加持:台灣AI供應鏈核心大廠焦點解析
Oracle目前已提供NVIDIA的GB200、GB300 NVL72以及Vera Rubin NVL72與Vera CPU相關雲端服務,雙方並規劃將Vera Rubin Supercluster擴展至數GW級規模,牽動台灣供應鏈後續動能。
晶圓代工、封測與載板族群:
- 掌握全球AI晶片核心製造:
台積電負責代工NVIDIA GPU與先進製程晶片,但單一雲端客戶融資擴張未必等比例推升總營收,核心觀察在於先進製程、CoWoS封裝產能利用率與實際晶圓出貨。 - 高階封測與ABF載板連動:
日月光投控與京元電子承接AI晶片封裝及測試需求,景碩(3189)與欣興(3037)則供應高階運算晶片所需的ABF載板,後續須追蹤設備折舊、良率及產品組合表現。
AI伺服器、電源散熱與周邊族群:
- 伺服器機櫃出貨與營運資金周轉:
鴻海(2317)、廣達(2382)負責NVIDIA高階GPU機櫃製造,緯創(3231)、緯穎(6669)與英業達(2356)負責伺服器及雲端平台整合。
大規模採購雖能帶動ODM營收增長,但高價設備也會同步增加備料、存貨與應收帳款等資金周轉壓力。 - 電力散熱與網通基建配套:
台達電(2308)、光寶科(2301)供應高功率電源,奇鋐(3017)、雙鴻(3324)提供液冷散熱方案,搭配智邦(2345)的高速交換器,以及金像電(2368)、台光電(2383)、台燿(6274)的高階PCB與CCL。
此外,華城(1519)、中興電(1513)、士電(1503)雖與大型資料中心及電網擴建具間接關聯,但所有台廠實質受惠程度,皆須視設備實際交付驗收與訂單兌現而定,不能將200億美元籌資直接視為台廠已取得的訂單。
從「搶買GPU」到「拼現金流回收」:AI基礎建設的長線決戰點
Oracle管理層雖喊出FY2028下半年自由現金流轉正、FY2029自由現金流至少300億美元,以及FY2030 Non-GAAP EPS至少21美元的積極目標,但考量伺服器與網路設備估計折舊年限約六年,2027至2028年將是檢驗投資回收與市場信任的關鍵期。
後續除了確認11月4日資金交割情況,更應密切追蹤11月17日公布的NVIDIA財報、12月公布的 Oracle財報,以及債券信用利差、GPU設備利用率與台灣AI供應鏈的實際營收表現,才能在AI資本擴張浪潮中掌握具備實質現金流支撐的長線贏家!
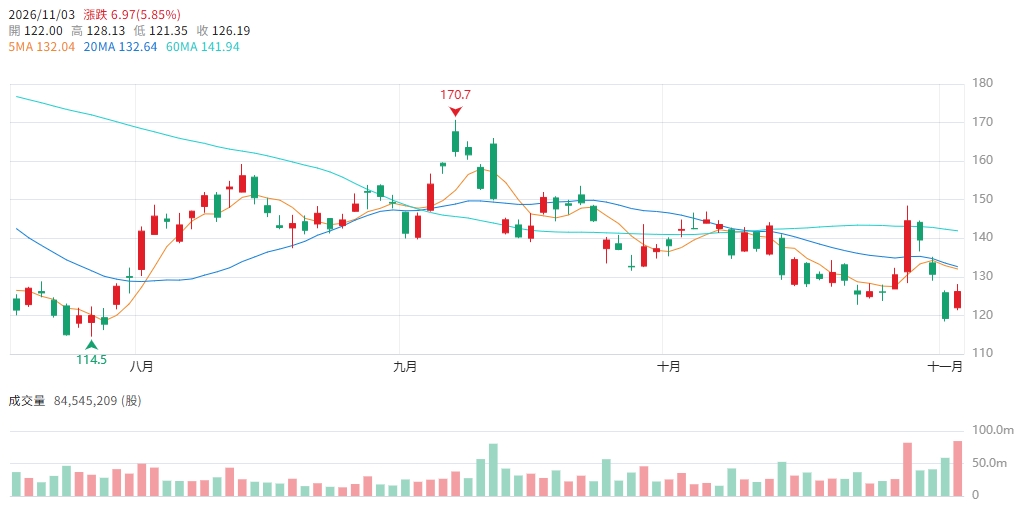
▲圖/CMoney Oracle (ORCL) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


