





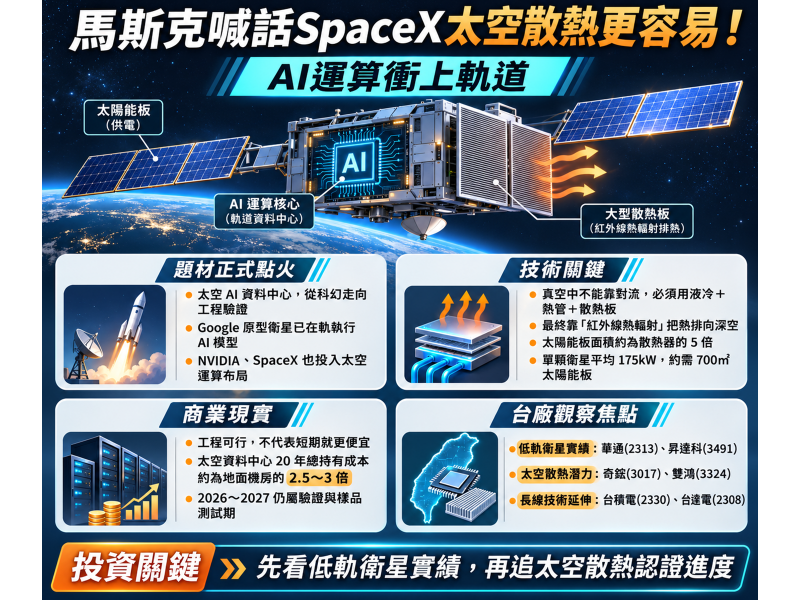
當全球科技巨頭還在為地面 AI 資料中心的龐大用電、冷卻用水與土地瓶頸焦頭爛額時,「把 AI 伺服器送上太空」已正式從科幻概念走向工程驗證!
馬斯克於 2026 年 11 月 3 日在 X 貼文宣稱,太空中的鋁製散熱器可達到每平方公尺約 1,300 瓦的排熱能力(搭配每平方公尺 250 瓦的太陽能發電能力,太陽能板面積約為散熱器的 5 倍)。
與此同時,Alphabet (GOOGL)旗下 Google 於 10 月發射 Project Suncatcher 原型衛星,成功在軌道上啟動 TPU 執行 AI 模型並傳回地球;
NVIDIA (NVDA)也宣布推出 Space-1 Vera Rubin Module 等太空運算方案,搭配 SpaceX (SPCX)規劃的 STARMIND AI1 運算衛星,正式點燃「太空 AI 資料中心」的新戰局!
然而,在題材全面點火的背後,「物理上可行」與「大規模商業化更省錢」仍是截然不同的兩件事。
隨著太空 AI 進入工程驗證期,除了美股的 Rocket Lab (RKLB)、Redwire (RDW)之外,台灣供應鏈中具備既有低軌衛星實績的華通(2313)、昇達科(3491),以及搶先布局太空熱管理的奇鋐(3017)、雙鴻(3324),正是這波太空基建浪潮下,區分「純題材」與「實質基本面」的最關鍵指標!
拆解太空 AI 真相:工程驗證已啟動,但商業成本仍是硬傷
為什麼馬斯克看好的太空 AI 資料中心,短期內還無法取代地面機房,卻能創造全新的高可靠度供應鏈?
- 企業遠期願景與真實市場的差距(不宜直接換算近期獲利)
SpaceX 雖向美國 FCC 提出最多 100 萬顆 AI 資料中心衛星的構想(預計最快 2028 年部署、網站另提 2027 年底擴大量產),並將 STARMIND AI1 設計規格由初期的 120kW 持續功率(約當一座 NVIDIA GB300 機櫃),拉高至平均 175kW、峰值 250kW。
但 100 萬顆僅為監管申請上限而非已獲訂單;
且其 SEC 文件中高達 28.5 兆美元的總潛在市場(TAM),實為涵蓋整體 AI 應用(26.5 兆美元)、通訊(1.6 兆美元)與太空(3,700 億美元)的總和,不能直接當成太空資料中心的實際營收預測。 - 發射成本與硬體折舊的商業考驗(總持有成本高出地面逾 2 倍)
根據波士頓顧問公司(BCG)2026 年 8 月研究,每 1MW 運算容量的 20 年總持有成本,地面資料中心約 2.3 億至 3.0 億美元,太空資料中心卻高達 6.6 億至 7.5 億美元(成本溢價約 2.5 至 3 倍),單是將 1GW 算力發射至軌道就可能耗資約 300 億美元。
此外,衛星升空後極難維修與更換升級,面對每兩三年就大幅躍進的 GPU 世代,太空運算還必須克服嚴峻的「技術性折舊」與碰撞風險。
太空真空怎麼散熱?為什麼「特殊熱管理與面積擴張」會同步爆發?
在沒有空氣對流的太空真空中,AI 晶片並非直接吹冷風散熱,而是必須先透過內部液冷、冷板、幫浦與熱管將熱量傳導至外部大型散熱板,再以「紅外線熱輻射」排向深空,這也衍生出三大硬體關鍵挑戰:
- 高溫差與特殊表面塗層剛需:
依熱力學定律,若雙面有效輻射且放射率達 0.9,散熱器約 63°C 即可排出 1,300 W/m²;
但若僅單面輻射,溫度就必須飆升至約 126°C。
且普通拋光鋁板紅外線放射率低,必須依賴特殊鋁合金結構、表面氧化處理、白色熱控制塗層與反射薄膜,並結合內部液冷與熱管系統才能運作。 - 衛星面積與電力系統倍增:
以馬斯克假設與 175kW 平均運算功率試算,單顆 AI 衛星理論上就需要約 700 平方公尺的太陽能板與約 134.6 平方公尺的散熱板(若要湊齊 1GW 算力更需約 5,715 顆衛星),直接推升大面積太陽能陣列、輕量化展開機構與高可靠度熱管理零件的需求。
台廠受惠供應鏈分層解析:先看基本面實績,再追太空散熱新技術
低軌衛星基本面先行指標——昇達科與華通
- 昇達科(3491)前三季營收大增 71%:
深耕毫米波與微波通訊元件,在低軌衛星帶動下,2026 年前三季營收達 27.65 億元、年增高達 71%,業績證據最為明確,後續衛星通訊升級與星系擴張有望持續受惠。 - 華通(2313)高階衛星與光通訊 PCB 放量:
已實質供應低軌衛星 PCB 並持續擴產,法人估計其 2026 年衛星業務營收有機會達 180 億至 190 億元,2027 年上看約 250 億元(屬市場預估);
若未來 AI 衛星量產,將進一步帶動高可靠度 PCB 需求。 - 地面終端與射頻系統延伸:
啟碁(6285)長期布局衛星地面終端與天線設備,耀登(3138)則於 2026 年取得國家太空中心 Ka 頻段相關專案,兩者主要受惠於高頻通訊與地面連接設備需求。
太空 AI 散熱與晶片電源潛力股——奇鋐、雙鴻與台積電
- 奇鋐與雙鴻搶攻太空熱管理:
奇鋐(3017)於 2026 年 4 月透露已與多家客戶合作開發大型熱輻射板與低溫熱管等太空資料中心散熱方案(預估市場仍需 2 至 3 年成熟)。
雙鴻(3324)的高可靠度熱管與衛星散熱樣品也已進入測試認證階段(現階段偏向衛星通訊與中繼設備),雙雄皆具備從地面水冷延伸至太空散熱的技術實力。
至於建準(2421)雖被列入潛在受惠名單,但因真空外部無法使用一般風扇對流,仍須觀察密閉艙體內部散熱驗證與實際訂單。 - 台積電與 台達電的長線技術延伸:
台積電(2330)受惠於高效率運算晶片、先進製程與封裝的長期需求;
台達電(2308)則具備高效率電力轉換與資料中心電源技術。
不過太空級產品對抗輻射、輕量化與可靠度要求極高,目前兩者宜視為間接受惠的長線觀察對象,尚不宜直接計入特定太空 AI 訂單獲利。
緊盯「實質訂單與認證進度」:掌握太空 AI 的長線投資節奏
2026 至 2027 年太空 AI 資料中心仍處於「工程驗證與樣品測試」階段,太空邊緣運算(如衛星就地分析影像與訊號)成熟度將早於大型軌道 AI 模型訓練。
投資人現階段應避免將 SpaceX的百萬顆衛星願景直接換算成台廠近期 EPS,而是採取「分層布局」策略:優先鎖定已有低軌衛星營收實績支撐的華通(2313)、昇達科(3491),並密切追蹤奇鋐(3017)、雙鴻(3324)在太空散熱專案從樣品驗證走向正式量產的轉折點,才能在話題熱潮中精準卡位具備實質獲利底氣的長線贏家!
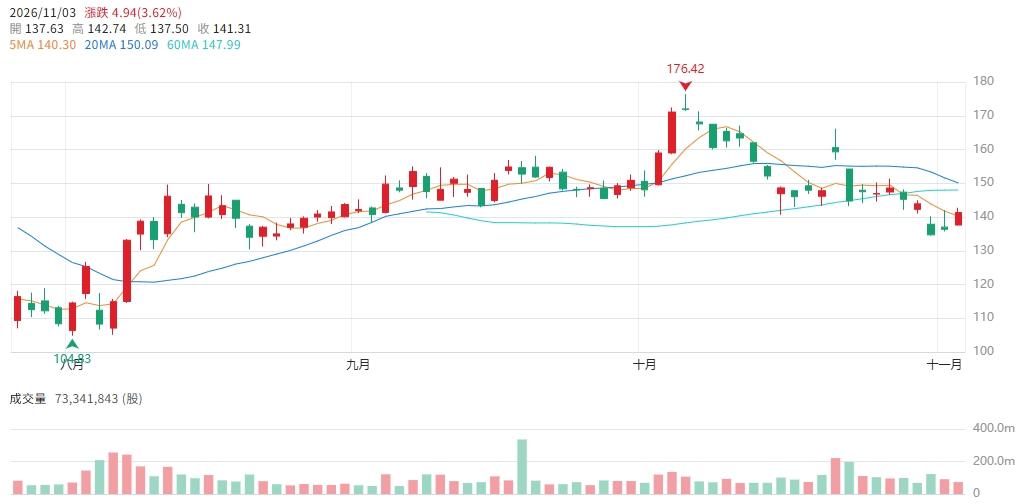
▲圖/CMoney SpaceX (SPCX) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


