





AI資料中心對電力與散熱的需求同步升溫,高力(8996)受惠燃料電池零組件及液冷產品出貨成長,2026年前三季每股稅後純益(EPS)達14.39元,已超越2025年全年。
但亮眼財報公布後,股價並未一路向上。高力11月12日開盤1,450元,盤中最高衝上1,575元,隨後震盪拉回,終場收在1,425元,下跌35元、跌幅約2.4%,成交量放大至6,731張。從最高點到收盤價回落約9.5%,留下明顯上影線。
這根K線反映市場對高力的成長前景仍有期待,但股價快速反彈後,上檔賣壓也隨之浮現。對想進場的投資人而言,接下來的重點是:1,400元附近季線能否守住,以及股價何時重新站回月線。
第三季獲利重回成長 毛利率回升至28.28%
高力11月11日公告,2026年前三季合併營收約94.71億元,歸屬母公司淨利約13.37億元,EPS為14.39元,已超越2025年全年EPS 9.07元。
若從各季度觀察,高力獲利在第二季明顯放緩後,第三季重新回升:
| 期間 | 單季EPS | 毛利率 | 營運觀察 |
|---|---|---|---|
| 2026年第一季 | 6.54元 | 29.02% | 季度獲利創高 |
| 2026年第二季 | 2.16元 | 26.00% | 客戶平台轉換,出貨放緩 |
| 2026年第三季 | 約5.70元 | 約28.28% | 出貨回升,毛利率改善 |
註:第三季毛利率依前三季與上半年公告的營收及毛利相減計算;單季EPS與累計EPS可能因加權平均股數及四捨五入略有差異。
以公告數字推算,第三季營收約37.43億元,較第二季增加約62%;單季毛利率則從第二季的26.00%回升約2.28個百分點。這顯示高力在第二季客戶平台轉換與產品組合變化後,獲利能力已有改善。
不過,第三季EPS約5.70元,仍低於第一季的6.54元。後續能否維持成長,仍要看新平台拉貨、產品組合與新廠成本變化。
月營收方面,高力9月達16.16億元,創歷史單月新高;10月為15.16億元,雖較9月減少6.19%,但仍較去年同期增加125.20%。前10月累計營收約109.87億元,年增121.38%。
液冷與燃料電池雙引擎 擴產時程是關鍵
高力的主要成長動能,來自AI伺服器散熱及燃料電池供應鏈。
在液冷領域,高力的板式熱交換器可應用於伺服器冷卻系統,旗下也布局冷卻液分配單元(CDU)、分歧管等產品。當AI伺服器功耗提高,資料中心需要更有效率地移除熱能,液冷系統需求因而受到市場關注。
不過,第二季的獲利變化也說明,液冷業務仍會受到客戶平台切換、新產品導入與出貨時程影響。第三季毛利率回升是正面訊號,後續仍須觀察能否持續。
燃料電池方面,高力年報揭露,公司自2009年起與美國Bloom Energy合作,供應燃料電池熱箱(Hot Box)所需的關鍵零組件。Bloom Energy第三季營收年增138.1%,反映其發電設備需求快速成長。
Bloom Energy今年11月也與NTT DATA宣布合作,規劃在多個資料中心專案部署合計900MW的現地發電設備,首批出貨預計從2027年開始。對高力而言,這是下游客戶需求擴大的觀察訊號;但目前不能直接推算其中有多少會成為高力的實際訂單。
Bloom Energy的5GW產能也應區分規劃與實際進度。公司先前規劃2026年底將年產能由1GW擴至2GW,並表示現有廠房可視需求擴充至5GW;在最新第三季法說中,管理層表示會隨需求逐步增加產能。因此,不能直接將5GW視為已完成並穩定生產的產能。
高力本身也正擴充產能。公司規劃於高雄橋科廠與泰國新廠預計自2027年起陸續投入生產;燃料電池產能目標在2027年擴至今年約3倍,2028年進一步提升。這些是產能規劃,實際貢獻仍取決於工程進度、客戶訂單與稼動率。
核能布局添題材 客戶集中與擴產資金也要留意
除了既有業務,高力11月初宣布與華新麗華、世紀能源設備及泰豐貿易共同投資成立「華新世紀核能系統」,評估小型模組化核反應器(SMR)相關熱管理及模組化產品機會,增添了題材面。
但有一個值得注意的風險是客戶集中。高力年報確認Bloom Energy是重要客戶;不過,同一份年報的銷貨表與風險說明,對Bloom Energy的2025年銷貨占比記載有出入,在公司進一步釐清前,不宜直接採用單一精確比率。投資人仍應持續追蹤主要客戶的訂單與採購節奏。
財務結構方面,高力2026年9月底合併總資產約148.26億元、總負債約91.73億元,換算負債比約61.87%,高於6月底的約50.01%。
負債並不全是銀行借款,單看比率也無法判定償債壓力;但在公司持續擴廠之際,值得進一步追蹤現金水位、負債組成、到期時間及營業現金流。高力先前也公告規劃發行兩檔可轉換公司債,合計面額上限40億元,用於興建廠房、充實營運資金及償還借款;未來若轉換成股票,也需留意股權稀釋。
股價衝高留下上影線 月線仍是第一道壓力
從使用者提供的11月12日技術線圖來看,高力當日成交量6,731張,約為圖示20日均量4,297.95張的1.57倍。股價盤中突破月線,最終卻收回月線下方,顯示高檔買賣分歧明顯。
不過,成交量放大只代表交易活絡,單憑一根K線,無法確定是哪一類投資人賣出,也不能直接認定為大戶出貨。
| 技術位置 | 圖示價位 | 觀察重點 |
|---|---|---|
| 月線 | 1,471.75元 | 股價仍在其下,為短線修復壓力 |
| 11月12日高點 | 1,575元 | 當日衝高回落的位置 |
| 季線 | 1,401.67元 | 收盤仍在季線之上,是首道支撐 |
| 10日線 | 1,377.5元 | 季線失守後的下一道觀察位置 |
| 11月12日低點 | 1,360元 | 短線重要防守參考 |
| 5日線 | 1,350元 | 若與1,360元相繼失守,短線走勢轉弱 |
| 半年線 | 1,294.38元 | 較深回檔時的下一道觀察位置 |
| 波段前高 | 1,800元 | 中期較大壓力區 |
高力11月6日收在1,180元,至11月11日反彈至1,460元;即使11月12日拉回,收盤價仍較11月6日上漲約20.8%。在短時間累積漲幅不小的情況下,後續震盪整理並不意外。
目前較合理的技術定位是:短線反彈後回測支撐,但尚未完成月線收復。若能重新站穩月線與1,500元,再觀察1,575元能否突破;若跌破季線,則要留意10日線與1,360元低點。
千張大戶近月持股下降 散戶比重升至16.08%
依照每週公布的股權分布資料,千張大戶與20張以下持股比重變化如下:
| 日期 | 千張大戶持股比重 | 20張以下持股比重 |
|---|---|---|
| 10月8日 | 29.41% | 14.99% |
| 10月16日 | 27.77% | 15.17% |
| 10月22日 | 27.85% | 14.60% |
| 10月30日 | 27.45% | 15.22% |
| 11月6日 | 27.71% | 16.08% |
從10月8日到11月6日,千張大戶持股比重由29.41%降至27.71%,減少1.70個百分點;20張以下持股比重則由14.99%升至16.08%,增加1.09個百分點。
最近一週則出現不同變化:截至11月6日,千張大戶比重較前週增加0.26個百分點,但20張以下比重也同步增加0.86個百分點。這代表籌碼尚未呈現單一方向,還需要後續週資料確認。
法人方面,11月11日外資賣超約271張、投信買超43張,方向並不一致,也是值得投資人留意的地方。
1,425元能買嗎?兩種進場條件
以11月12日收盤價1,425元來看,高力仍站在季線之上,但距離月線約有47元,當日又出現放量長上影線。若要規劃進場,可先觀察兩種情境。
第一種:回測季線止穩,再分批觀察
若股價回測1,380至1,405元附近,盤中雖有賣壓,但收盤能重新站回當時的季線,且回檔量能較11月12日縮小,可視為支撐初步獲得測試,再考慮小部位分批進場。
後續先看月線約1,472元及1,500元附近的壓力;若收盤跌破1,360元仍未收回,則應重新檢視部位,依原先設定的停損紀律處理。
第二種:收復月線與1,500元,等待轉強確認
若股價不再明顯回檔,而是以收盤價重新站上月線及1,500元,同時成交量高於當時的20日均量,可視為較積極的轉強訊號。
但11月12日盤中已曾越過1,500元,最後仍拉回,因此還要觀察後續是否守得住月線,以及能否突破1,575元當日高點。若買進後股價再度收盤跌回月線下方,應重新評估突破是否失敗。
以上價位來自11月12日圖表,均線會隨交易日變動。停損價也只是事先設定的風險控管參考;遇到跳空或快速下跌,實際成交價可能不同。
估值已反映成長期待 法說會成下一個觀察點
高力具備成長題材,但股價也已反映相當程度的未來期待。
若以已公布的最近四個單季EPS簡單相加,約為17.85元;以1,425元估算,過去四季本益比約79.8倍。這是以歷史EPS粗估的數字,與採用不同獲利預估或更新時間的資料平台可能不同。
舉例來說,若假設市場願意給予40倍本益比,1,425元股價對應的年EPS約為35.63元。這只是估值換算,並非對高力未來獲利的預測;它呈現的是投資人需要持續驗證的成長幅度。
高力已公告將於11月13日參加法人說明會。屆時可重點追蹤液冷新平台拉貨、燃料電池訂單、橋科與泰國廠進度,以及擴產成本對毛利率與現金流的影響。
綜合來看,高力基本面仍有液冷與燃料電池雙引擎支撐,第三季毛利率也已回升;短線則須消化快速反彈後的賣壓。1,400元附近能否守穩、月線能否收復,是觀察進場時機的兩個關鍵。
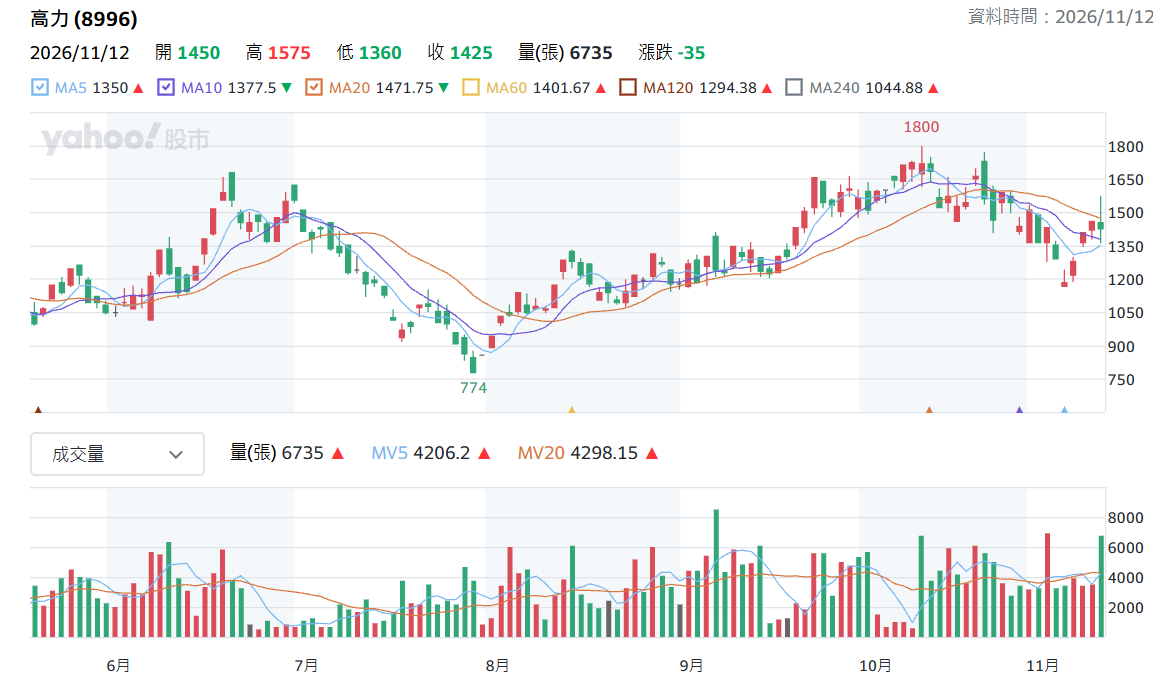
▲高力日K線圖(圖片來源:Yahoo股市)


