





一邊是矽谷沸騰的挽留聲浪,另一邊則是華爾街冷酷的風險折價。
根據美國證券交易委員會(SEC) Form 8-K文件,輝達董事會於2026年11月11日正式接受黃仁勳辭去總裁、執行長及董事職務,由財務長Colette Kress出任代理執行長兼CFO,Harvey C. Jones接任董事長,並啟動內外部繼任搜尋。
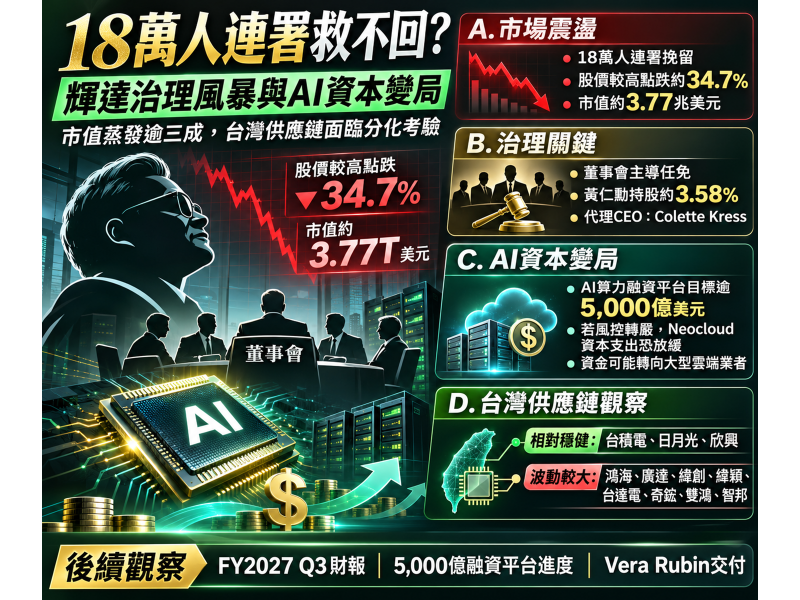
消息一出,網路連署要求黃仁勳回歸的人數截至11月16日突破18.02萬人,包含未經獨立核實、自行申報的8,800多名現任員工與9.4萬多名股東,更獲馬斯克等科技領袖聲援。
然而,路透社11月16日引述知情人士指出,董事會目前並未考慮讓黃仁勳重返職位。同日輝達股價收跌4.12%至156.14美元,市值約3.77兆美元,較10月6日歷史收盤高點239.24美元跌幅約34.7%(期間亦反映AI估值、利率與出口管制等因素)。
為何逾18萬人連署與科技大老的疾呼,難以直接扭轉董事會決策?核心機制在於公司法程序與股權結構的落差。
美國上市公司執行長任免屬董事會職權,且表決權取決於持股比例而非人數。
依據輝達2026年5月提交的委託書(截至3月23日資料),黃仁勳受益持股比例僅3.58%,並非握有過半表決權的控制股東,反觀大型資產管理機構持有龐大股份。
本次爭議涉及私人關係、內部管理及美國相關單位仍在調查的國安疑慮;
儘管輝達聲明無理由認為機密或國安資訊外洩,且相關指控尚未獲司法證實,但資本市場已出現分歧。
Atreides Management的Gavin Baker與Altimeter Capital的Brad Gerstner呼籲在事實查明前勿作不可逆決策,分析師Richard Windsor亦肯定黃仁勳與大客戶及供應商的長期價值;
然而管理龐大受託資產的機構股東必須面對「不對稱的法律風險」——若在調查未結案前貿然復職,日後一旦出現重大不利事證,董事會將面臨監督失職質疑、監管追責與訴訟費用風險。
就連美國總統川普公開表示不介意黃仁勳回任,也與主張尋找外部執行長的美國財長Scott Bessent不同調,且《華盛頓郵報》揭露川普投資組合截至2026年8月底推估持有約1,300萬至6,200萬美元輝達股票,更添公司治理與政策觀感的複雜度。
比個人去留更深層的結構問題,是輝達的組織過度集中與AI資本擴張模式。
機構法人研究指出,黃仁勳過去擁有逾60名直接匯報主管,橫跨晶片架構、CUDA軟體、網路、封裝與散熱,雖減少協調層級並加速跨部門決策,卻在創辦人離職時形成決策瓶頸。
檢視基本面,輝達2026年8月公布的FY2027第二季營收達962.21億美元(年增106%),其中資料中心營收約890億美元(年增117%),GAAP毛利率75.0%,非GAAP稀釋EPS為2.22美元,並預估第三季營收達1,080億美元(正負2%)、毛利率約74%。
然而,輝達不僅銷售GPU,更於2026年8月攜手華爾街金融機構建立目標動員逾5,000億美元第三方資本的AI算力基礎設施融資平台,且截至8月對AI企業的股權投資與融資保證承諾規模龐大。
在「算力租賃收入扣除營運成本、融資成本與設備折舊」的現金流機制下,若算力價格下滑或融資成本攀升,供應商與客戶將面臨相互曝險。
一旦財務背景深厚的代理執行長Kress與新管理團隊轉向強調風險控管與現金流,收緊對AI新創及專業AI雲端(Neocloud)的融資條件,資金可能轉向Microsoft(MSFT)等信用較佳的大型雲端業者,進而改變全球GPU採購結構。
從股票估值模型來看,接班危機一方面透過治理與執行不確定性推升投資人要求的折現率(風險溢酬提高、壓縮本益比倍數),另一方面則牽動市場對未來自由現金流的預期。
這波震盪傳導至台灣供應鏈時,台灣央行總裁楊金龍與半導體業界均評估短期震盪大於長期衝擊,但不同次產業影響將出現分化。
晶圓代工龍頭台積電(2330)及先進封裝與載板廠日月光投控(3711)、欣興(3037)因晶片開發需長期製程驗證與封裝整合,短期量產訂單不易驟變,惟中長期須觀察新管理層是否調整平台投資節奏,以及大型雲端客戶是否增加AMD GPU或攜手博通(AVGO)、世芯-KY(3661)、創意(3443)擴大客製化ASIC比例。
相較之下,AI伺服器組裝廠鴻海(2317)、廣達(2382)、緯創(3231)、雲端伺服器廠緯穎(6669),以及電源設備廠台達電(2308)、散熱廠奇鋐(3017)與雙鴻(3324)、網路設備廠智邦(2345),則更直接受制於客戶出貨時程與Neocloud融資收緊後延後資本支出的風險。
借鏡Apple (AAPL)與Microsoft在創辦人離任後的發展經驗,企業唯有將高度依賴個人的技術決策與客戶關係,轉化為技術、營運、財務與生態分立的成熟組織能力,方能延續成長。
展望後市,輝達面臨三種情境:
一是調查釐清後黃仁勳復職,穩定戰略延續性但須防範治理爭議延長;
二是新任CEO推動組織重建,短期承受磨合但長期降低單一人物依賴;
三是接班與調查爭議延宕,導致核心人才流失與新平台延誤。
與其追逐連署熱度,不如緊盯台灣時間2026年11月18日凌晨公布的FY2027第三季財報與電話會議、5,000億美元融資平台實際進度,以及2027年新一代Vera Rubin平台交付狀況。
唯有將公司治理風險溢酬、企業實際獲利與全球AI資本支出循環拆解評估,才能在輝達估值重估與台灣供應鏈洗牌中精準定錨。
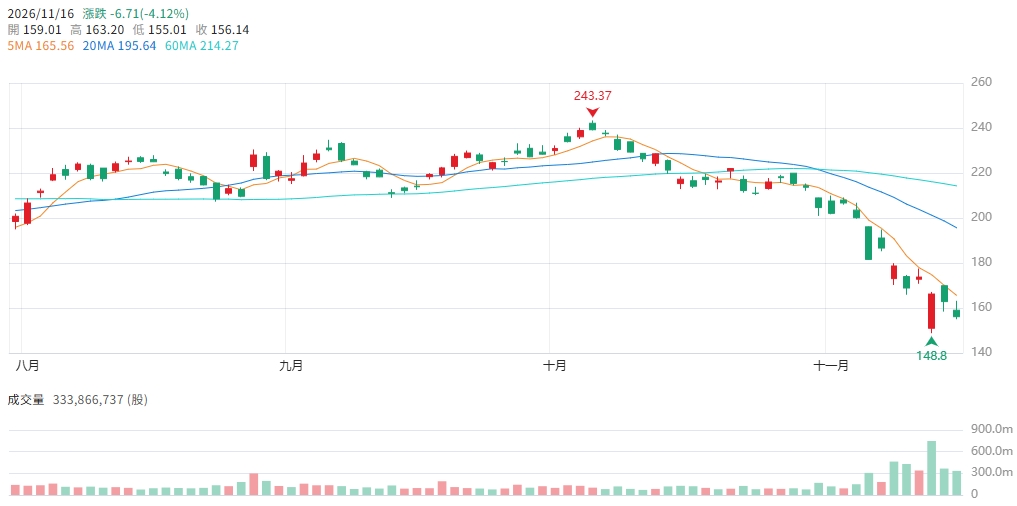
▲圖/CMoney 輝達(NVDA) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。


