





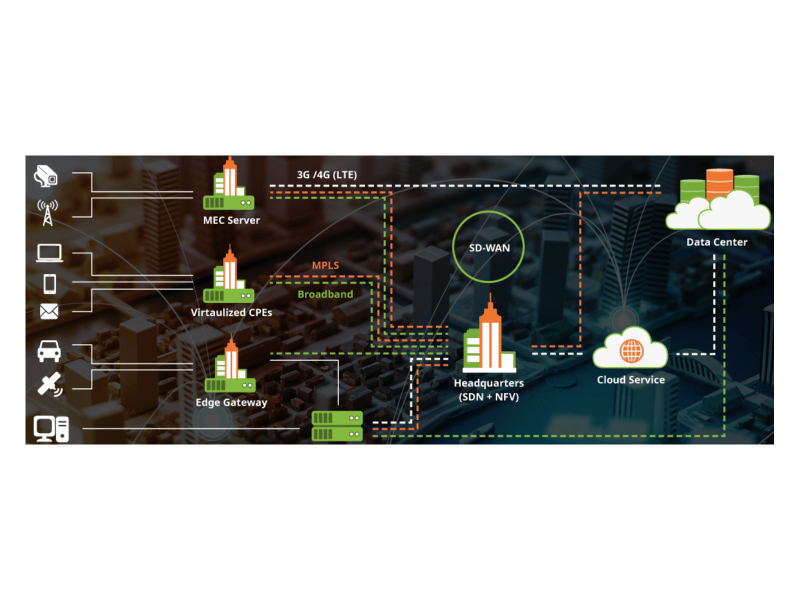
瑞祺電通(6416)為台灣網路安全硬體平台與工業電腦(IPC)領導廠商之一,隸屬鴻海集團樺漢科技(6414)轉投資。公司長期為全球前幾大網安軟體廠供應防火牆、UTM、IPS/IDS、VPN等硬體平台,近年並延伸至OT資安、SD-WAN/SASE、邊緣運算(Edge AI)及工業閘道器等領域。
2026年,瑞祺電通併購Network Box,切入MSSP託管式資安服務,擁有全球多處SOC(資安營運中心),正式從純硬體ODM/OEM轉向「硬體平台+服務」的混合商業模式,提升客戶黏著度與毛利結構。
美系CSP長約放量
公司近期與美系CSP(雲端服務供應商)簽訂10至15年的長約,涵蓋硬體供應、全球配銷、物流與維修一條龍服務,目前已進入量產出貨階段。此長約不僅帶來穩定的訂單能見度,也強化瑞祺電通在雲端資安供應鏈中的地位。
此外,歐盟網路韌性法案(CRA)帶動OT資安與Edge合規需求升溫,瑞祺電通憑藉長期深耕的網安硬體設計與驗證能力,以及軟硬體整合、客製化彈性與多國認證經驗,有望持續受惠於這波資安升級潮。
前三季營運大幅躍升
瑞祺電通2026年前三季合併營收達40.97億元,年增約31%;營業毛利10.11億元,年增38%,毛利率約24.67%,年增1.28個百分點;營業利益5.04億元,年增91%;歸屬母公司淨利3.96億元,年增約86%,EPS為5.40元,已超越2025年全年的4.30元。
第三季單季營收17.06億元,年增76.6%、季增28%,創單季新高,EPS達2.50元,三率皆呈現季增與年增雙升的強勁格局。
10月單月營收約5.67億元,年增約127%,創歷年同期新高;1至10月累計營收約46.65億元,年增約38%,創歷史新高,主要受新機種量產與歐美專案放量帶動。
高毛利產品占比提升
瑞祺電通的高毛利產品(毛利率38%以上)營收占比,已從2025年上半年的約26%提升至2026年上半年的約36.5%,顯示產品結構優化成效顯著。Network Box併購後,服務型營收目前佔合併營收約6%,公司規劃逐步提升至10%至15%,進一步拉高整體毛利率與獲利品質。
生產布局方面,公司以台灣與越南生產基地為主,部分中大型OEM/ODM訂單可透過集團昆山基地支援,採全球生產與配銷模式。記憶體等零組件價格波動則採成本轉嫁機制,原則上不虧損出貨。]
估值相對合理、法人看好
法人預估瑞祺電通2026年全年EPS有機會挑戰7元,首度突破,2027年更有機會上看8元以上。以11月中旬股價約105元至118元區間計算,市值約77億至85億元,近四季EPS約6.8元,本益比約16倍至17倍,股價淨值比約2倍,估值相對合理。
資產負債表方面,公司財務結構穩健,董監持股約27%至28%,外資持股約10%至11%,2025年配發現金股利2.80元。近期股價因財報與資安題材強勢,曾一度逼近漲停。
觀察重點
短期來看,市場將關注11月27日凱基證券法說會對第四季與2027年展望、CSP出貨進度及Network Box貢獻的說明。月營收年增率能否維持高雙位數、毛利率與營益率是否持續改善、記憶體成本轉嫁成效,以及股價能否站穩百元以上並突破約115元至120元的前高套牢區,都是短期關鍵指標。
中長期而言,全年EPS挑戰7元的達成情況、2027年高毛利產品與Network Box(目標佔比10%至15%)的貢獻、美系CSP長約執行與其他CSP/主權雲訂單擴展、OT資安與Edge AI相關訂單放量,以及服務型營收占比與訂閱模式滲透率,將是判斷瑞祺電通中長期投資價值的核心觀察點。
風險提示: 專案出貨時程延遲、記憶體/零組件成本波動、客戶集中度、服務轉型執行進度,以及股價波動(題材熱度高),皆為投資人需留意的潛在風險。


