





AI伺服器、高速交換器及ASIC平台持續推升高階銅箔基板(CCL)需求,台燿(6274)2026年營運正式進入「量價齊揚」階段。除了第二季毛利率、營益率與每股純益同步攀升,7月單月EPS更達4.36元,8月營收續創59.15億元歷史高檔,前8月累計營收361.78億元、年增97.01%,顯示高階材料升級與產品組合改善效益正在快速反映。
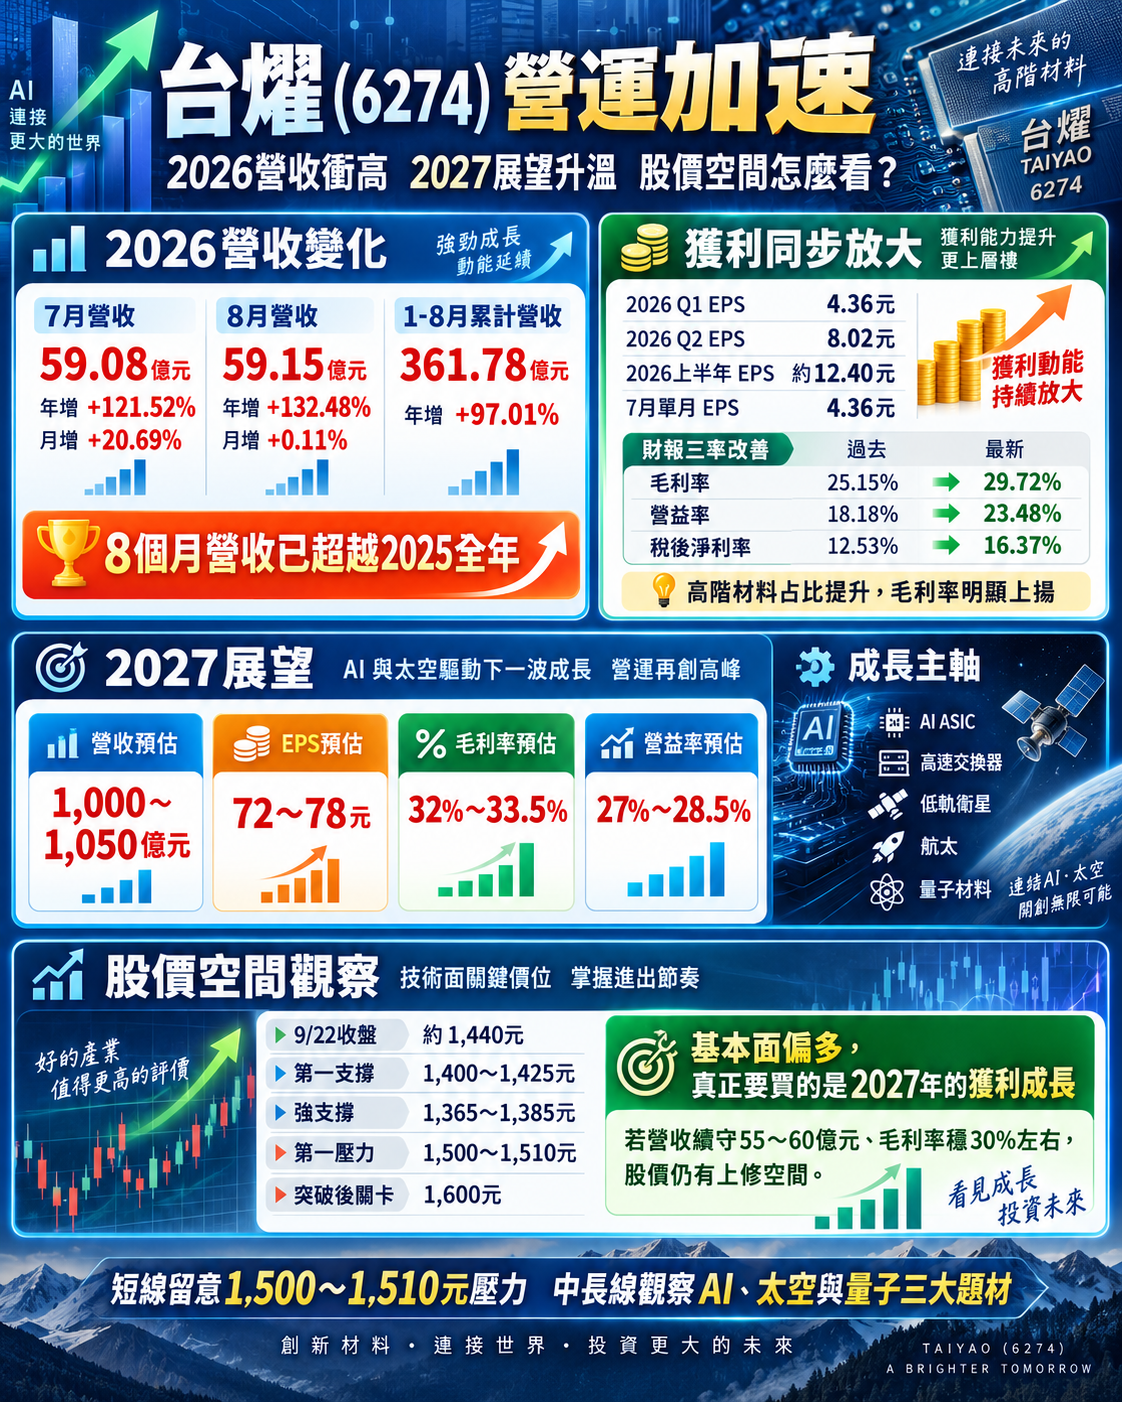
▲台燿2026全年EPS與2027年預估
台燿第一季EPS為4.36元,第二季大幅升至8.02元,上半年EPS約12.40元,已超越2025全年12.13元;加計7月4.36元,前7月EPS已達約16.76元。更值得注意的是,公司第二季毛利率由第一季25.15%提高至29.72%,營益率由18.18%升至23.48%,顯示獲利成長並非單靠營收規模擴張,而是高階產品占比、平均售價與營業槓桿同步改善。
營收端同樣維持高檔。台燿7月營收約59.08億元,月增20.69%、年增121.52%;8月再達59.15億元,年增132.48%。前8月營收已超過2025全年約303億元,若9月至12月維持單月約59億元水準,全年營收可望逼近600億元,與目前市場對全年營收接近翻倍的預期相近。
以目前獲利速度推估,2026全年EPS約落在37至40元,市場真正關注的焦點則逐漸轉向2027年。目前產業預期隨800G、1.6T交換器、AI ASIC及美系雲端服務商持續擴大資本支出,加上M8以上高階CCL滲透率提高,台燿2027年營收有機會向1,000至1,050億元靠攏,毛利率進一步挑戰32%至33.5%,EPS則可能落在72至78元區間。
不過,隨共同封裝光學(CPO)技術加速發展,市場也開始討論高速CCL需求是否受到影響。由於CPO將光引擎移近Switch ASIC,可縮短PCB上的高速電訊號傳輸距離,長期而言確實可能降低部分超低損耗材料用量。然而2026至2027年交換器產業仍處於112G升級224G、800G邁向1.6T,以及M7升級M8、M9的階段,高階CCL需求短中期仍處上升周期,台燿也已持續布局M10、M11等下一世代超低損耗材料。
除了AI應用之外,低軌衛星與航太正成為台燿第二條成長曲線。公司已將台灣廠定位為高階技術研發與生產中心,投入極低損耗、航太與低軌衛星材料,並曾參與政府低軌衛星高能效用戶終端供應鏈計畫,負責高頻高速CCL材料。2026年取得AS9100航太品質管理系統認證後,也意味公司在製造、風險管理及產品追溯制度上進一步符合航太供應鏈要求。
量子科技則提供更長期的想像空間。經濟部2026年推動量子產業鏈布局時,台燿被列入材料端業者之一。量子電腦系統除量子位元外,仍涉及高頻控制、RF微波、低溫訊號傳輸與精密佈線需求,與台燿長期累積的高頻、低損耗及尺寸穩定材料技術具有延伸性。不過,目前量子應用仍應視為中長期技術卡位,尚非公司主要獲利來源。
估值方面,以9月22日1,440元計算,若2026年EPS約37.25元,本益比接近39倍,並不便宜;但若2027年EPS能達70至80元,遠期本益比將快速降至約18至20倍。也因此,台燿現階段最大的投資關鍵,已不再只是2026年營收能否創高,而是2027年的高成長預期能否實際兌現。
技術面觀察,股價目前已重新站回5日、10日、20日及60日等主要均線之上,但1,500至1,510元仍存在明顯壓力,短線支撐則落在1,400至1,425元附近。後續若能帶量突破1,510元,將有利整理區進一步轉強。
整體而言,台燿已從單純的AI高速交換器CCL材料供應商,逐步擴展至AI ASIC、低軌衛星、航太與量子材料等多軌市場。後續基本面最重要的觀察指標,包括單月營收能否持續維持55至60億元以上、毛利率能否穩守30%左右,以及市場對2027年營收與EPS預估是否持續上修。只要上述三項核心指標未明顯轉弱,台燿仍將是高階CCL產業中市場高度關注的高成長指標股。
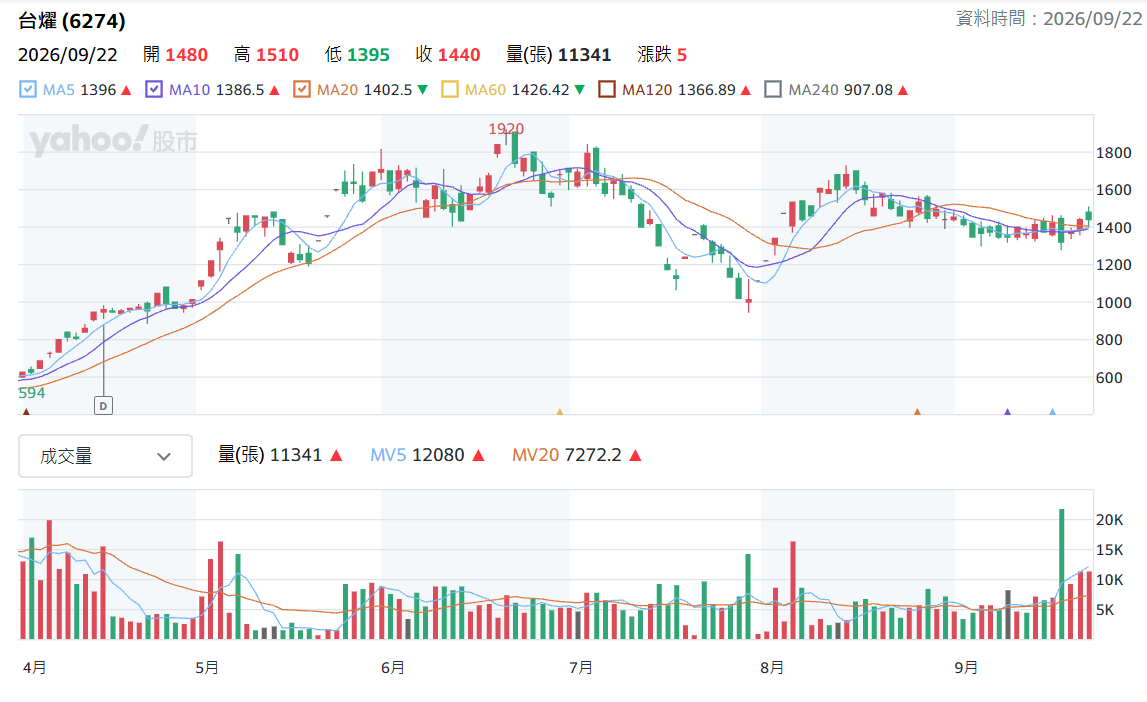
▲台燿日K線圖(圖片來源:Yahoo股市)


