





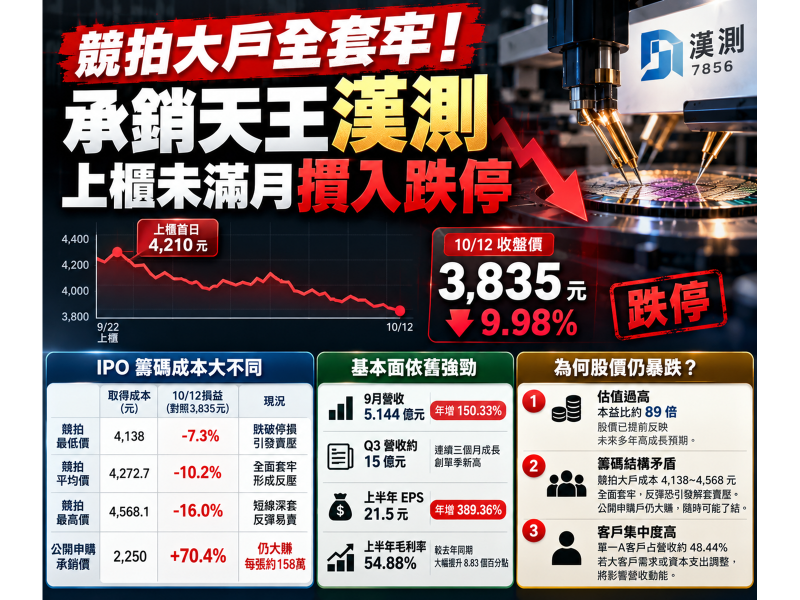
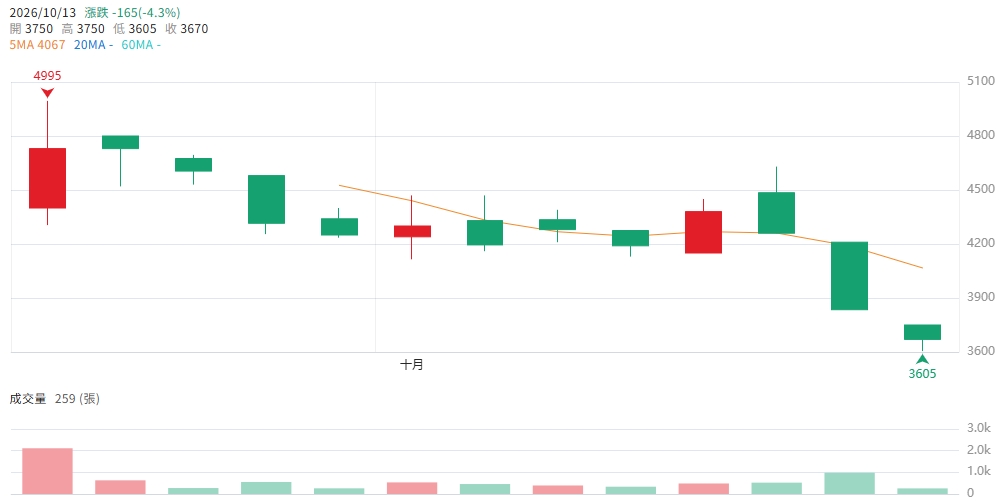
台股初次上市櫃(IPO)承銷天王、曾創下高達 2,250 元歷史最高承銷價紀錄的半導體測試新星漢測(7856),在 9 月 22 日正式轉上櫃後,竟在短短不到一個月的時間內風雲變色。10 月 12 日,漢測股價開盤即見高點 4,210 元後一路走低,終場重挫 9.98% 摜入跌停板,收在 3,835 元,成交量僅約 834 張,市場驚呼「失守半年線、競拍大戶全數套牢」的警報大響。
然而,當多數市場輿論將矛頭指向「AI測試需求反轉」或「技術線型破線轉空」時,同一天同屬測試族群的旺矽(6223)與萬潤(6187)卻雙雙亮燈漲停,形成強烈對比。這場暴跌的底層真相,絕非基本面突然崩壞,而是一場因「掛牌後籌碼結構矛盾+歷史極端高估值壓縮+競拍成本區全面跌破」所引發的典型籌碼定價風暴。
競拍大戶哭了、申購戶爽賺70%!撕開IPO「籌碼堰塞湖」的成本結構
要釐清這場跌停,必須先回歸 9 月上櫃時的真實籌碼分布與成本底牌。漢測上櫃前辦理現金增資 582.3 萬股,其中競價拍賣 4,192 張、公開申購 1,048 張,兩者合計 5,240 張(524 萬股),占公司目前約 3,300 萬股資本額的 15.9%,代表市場上有超過一成五的新籌碼在 9 月重新定價。
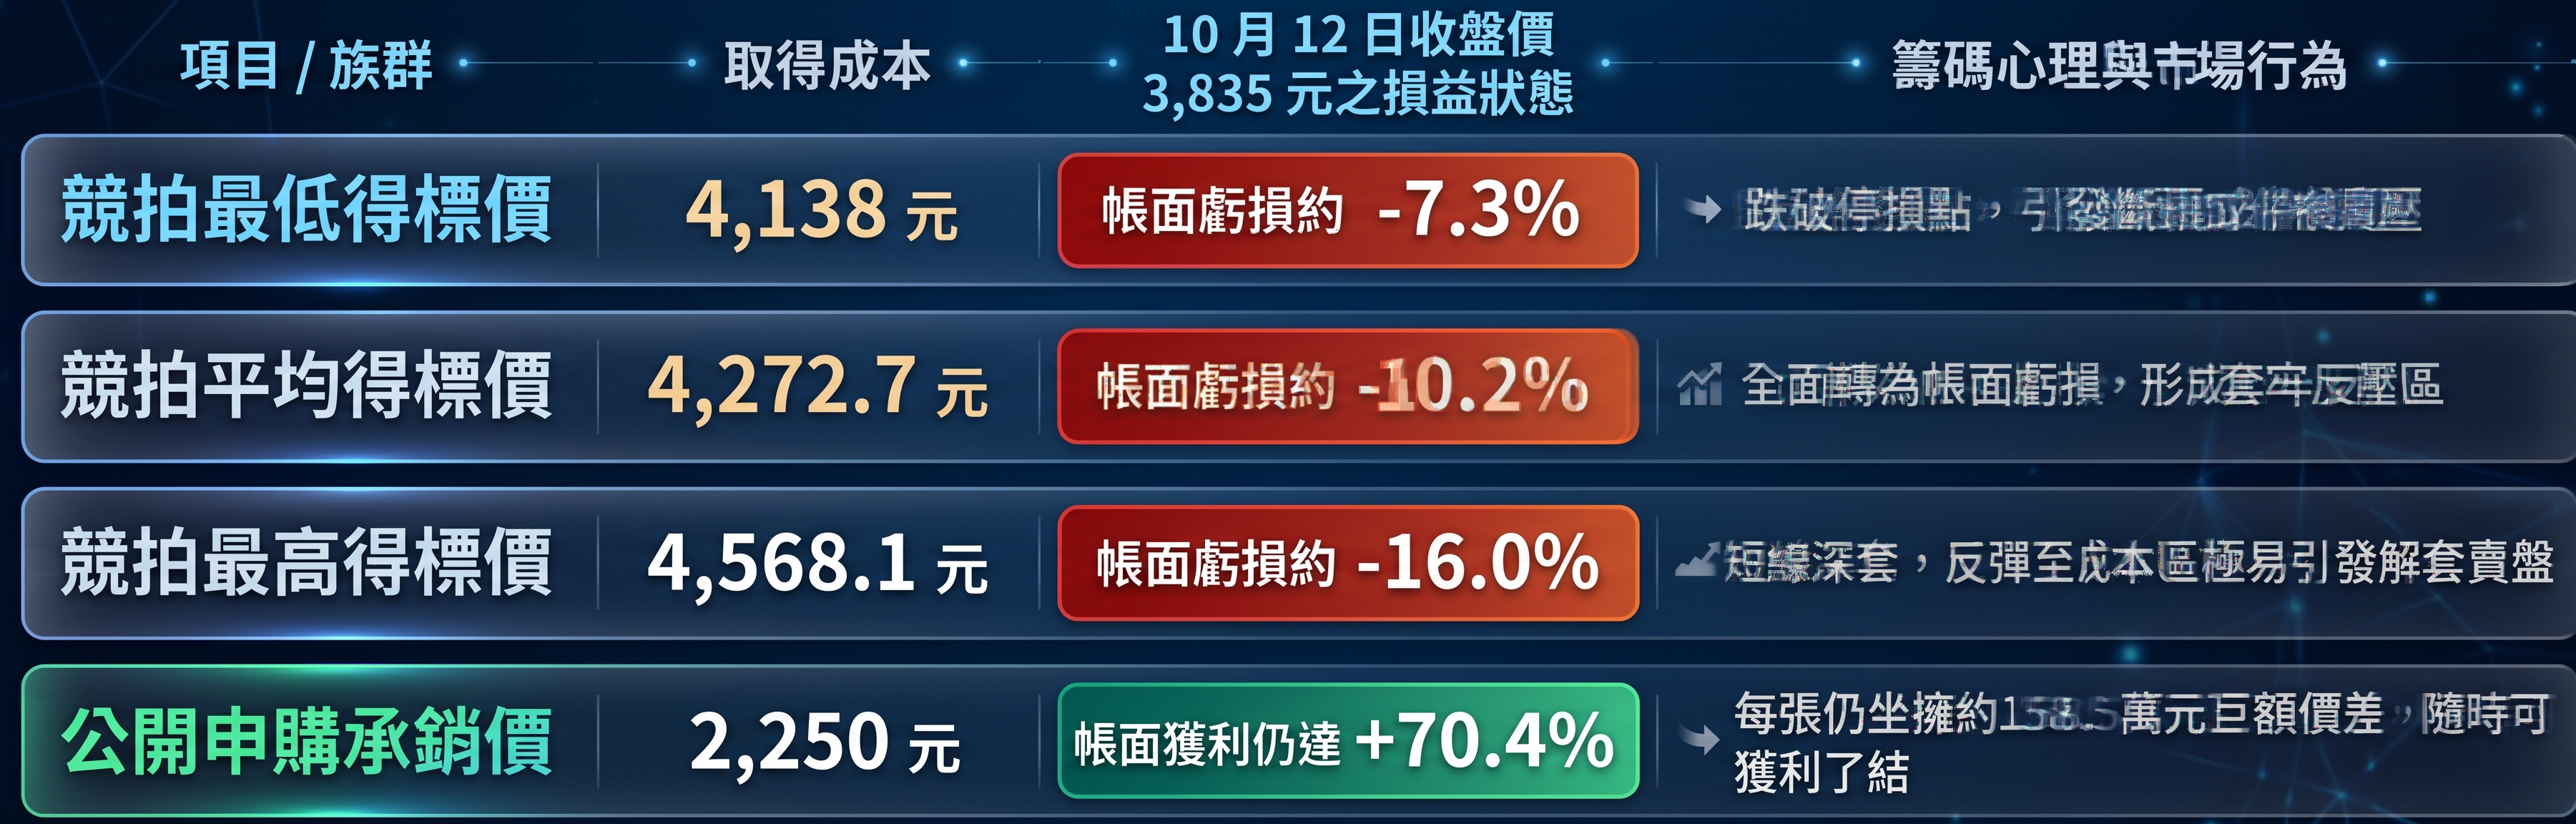
當時公開申購掀起全台瘋狂搶購,原始申購筆數高達 384,717 筆,以每股承銷價 2,250 元計算,凍結市場資金高達 8,656 億元;扣除超過 3.1 萬筆資格不符者後,最終合格申購筆數為 353,347 筆,中籤率自初估的 0.27% 略調升至 0.29%。但真正引爆今日多殺多危機的,卻是出價極為激進的「競價拍賣大戶」:
▲圖/Gemini
這組殘酷的成本數據揭示了漢測當前最脆弱的籌碼矛盾:一邊是成本 4,138~4,568 元的競拍投資人已「全面套牢」,未來股價反彈至 4,100~4,300 元隨時會遭遇「解套先賣」的強大供給;另一邊則是握有 1,048 張、每張仍暴賺逾 158 萬元的申購中籤戶,隨時能倒貨變現。
更關鍵的是,10 月 12 日當天外資淨賣超 129 張(投信買賣超為 0、自營商買超約 7 張,三大法人合計賣超 122 張),看似張數不多,但對照當日成交量僅 834 張,外資賣超就占了當日成交總量約 15%,在高價且流通籌碼有限的格局下,直接摜破市場心理防線。
市場所謂的「跌破半年線」,對於 9 月 22 日剛轉上櫃的股票而言意義有限,因為興櫃與上櫃的流動性、參與主體與交易規則完全不同;真正壓垮股價的,是競拍成本區被實質跌破後所形成的「籌碼懸崖」。
營收連三月創高、H1毛利率衝破54%!基本面為何完全沒崩?
如果股價跌停不是基本面惡化,那漢測繳出的真實成績單究竟如何?事實上,就在跌停前夕,漢測剛公布的營運數據展現出極為強勁的爆發力:
- 9 月單月營收:達 5.144 億元,月增 2.35%、年增 150.33%。
- 前 9 月累計營收:達 36.847 億元,年增 129.06%。
- 第三季營收軌跡:7 月 4.83 億元、8 月 5.03 億元、9 月 5.14 億元,連續三個月呈現正成長,Q3 單季營收約 15 億元,季增約 25%,直接改寫單季歷史新高。
回頭檢視 2026 上半年(H1)財報,其獲利噴發速度甚至遠遠超越營收增幅:
- 營收:21.85 億元(年增 114.5%)。
- 毛利率:衝上 54.88%(較去年同期的 46.05% 大幅躍進 8.83 個百分點)。
- 營業利益:7.34 億元(年增 446.67%),營業利益率高達 33.59%。
- 稅後淨利與 EPS:稅後淨利 5.84 億元(年增 389.36%),上半年每股盈餘(EPS)繳出 21.5 元的驚人成績。
營收、毛利率、營益率與 EPS 全數同步倍增,這證明漢測並非「空有題材的本夢比個股」,其營運核心正處於 AI 測試浪潮的受惠主升段。
從200W到700W!高功耗AI晶片「熱管理」如何引爆測試革命?
漢測的業績之所以能交出倍數增長,關鍵在於 AI 晶片測試生態正在發生物理層級的質變。漢測旗下擁有三大核心業務:
- 探針卡與清潔材料
- 測試設備工程服務(長期為日本測試設備大廠夥伴,隨裝機量 Installed Base 擴大,享有穩定的維修、改機 Recurring Service 經常性收入)
- 半導體設備與客製化產品
過去傳統晶片測試功耗多在 200W 上下,但新一代 AI GPU 與 ASIC 晶片動輒衝上 500W、700W 甚至更高。在測試機台進行高負載量產測試時,晶片必須在全功率下運作,這使得測試介面面臨嚴酷的散熱、溫控、訊號完整性以及晶圓翹曲等物理極限挑戰。
測試環境若無法有效控溫,測試數據將嚴重失真,甚至無法完成全功率測試。漢測因此成功開闢「高功率測試熱管理模組」與「客製化晶圓乘載台」,精準卡位 AI 測試基礎設施的核心環節——晶片單價愈昂貴、功耗愈高,測試難度與單機測試價值就跟著暴增。
此外,漢測自主研發的「薄膜式探針卡」已於 8 月宣布逐步導入客戶並開始貢獻營收,能支援 67GHz 以上的高頻 RF 測試及 PAM4 224Gbps 高速傳輸;同時公司亦展開轉阻放大器(TIA)晶圓測試驗證,並著手布局矽光子與共同封裝光學(CPO)領域。由於探針卡屬於高頻更換的耗材,一旦由小量出貨邁向大規模量產,將為漢測建構出高黏著度的重複性獲利模式。
AI測試概念股大不同!漢測、旺矽、穎崴、精測核心強項對比
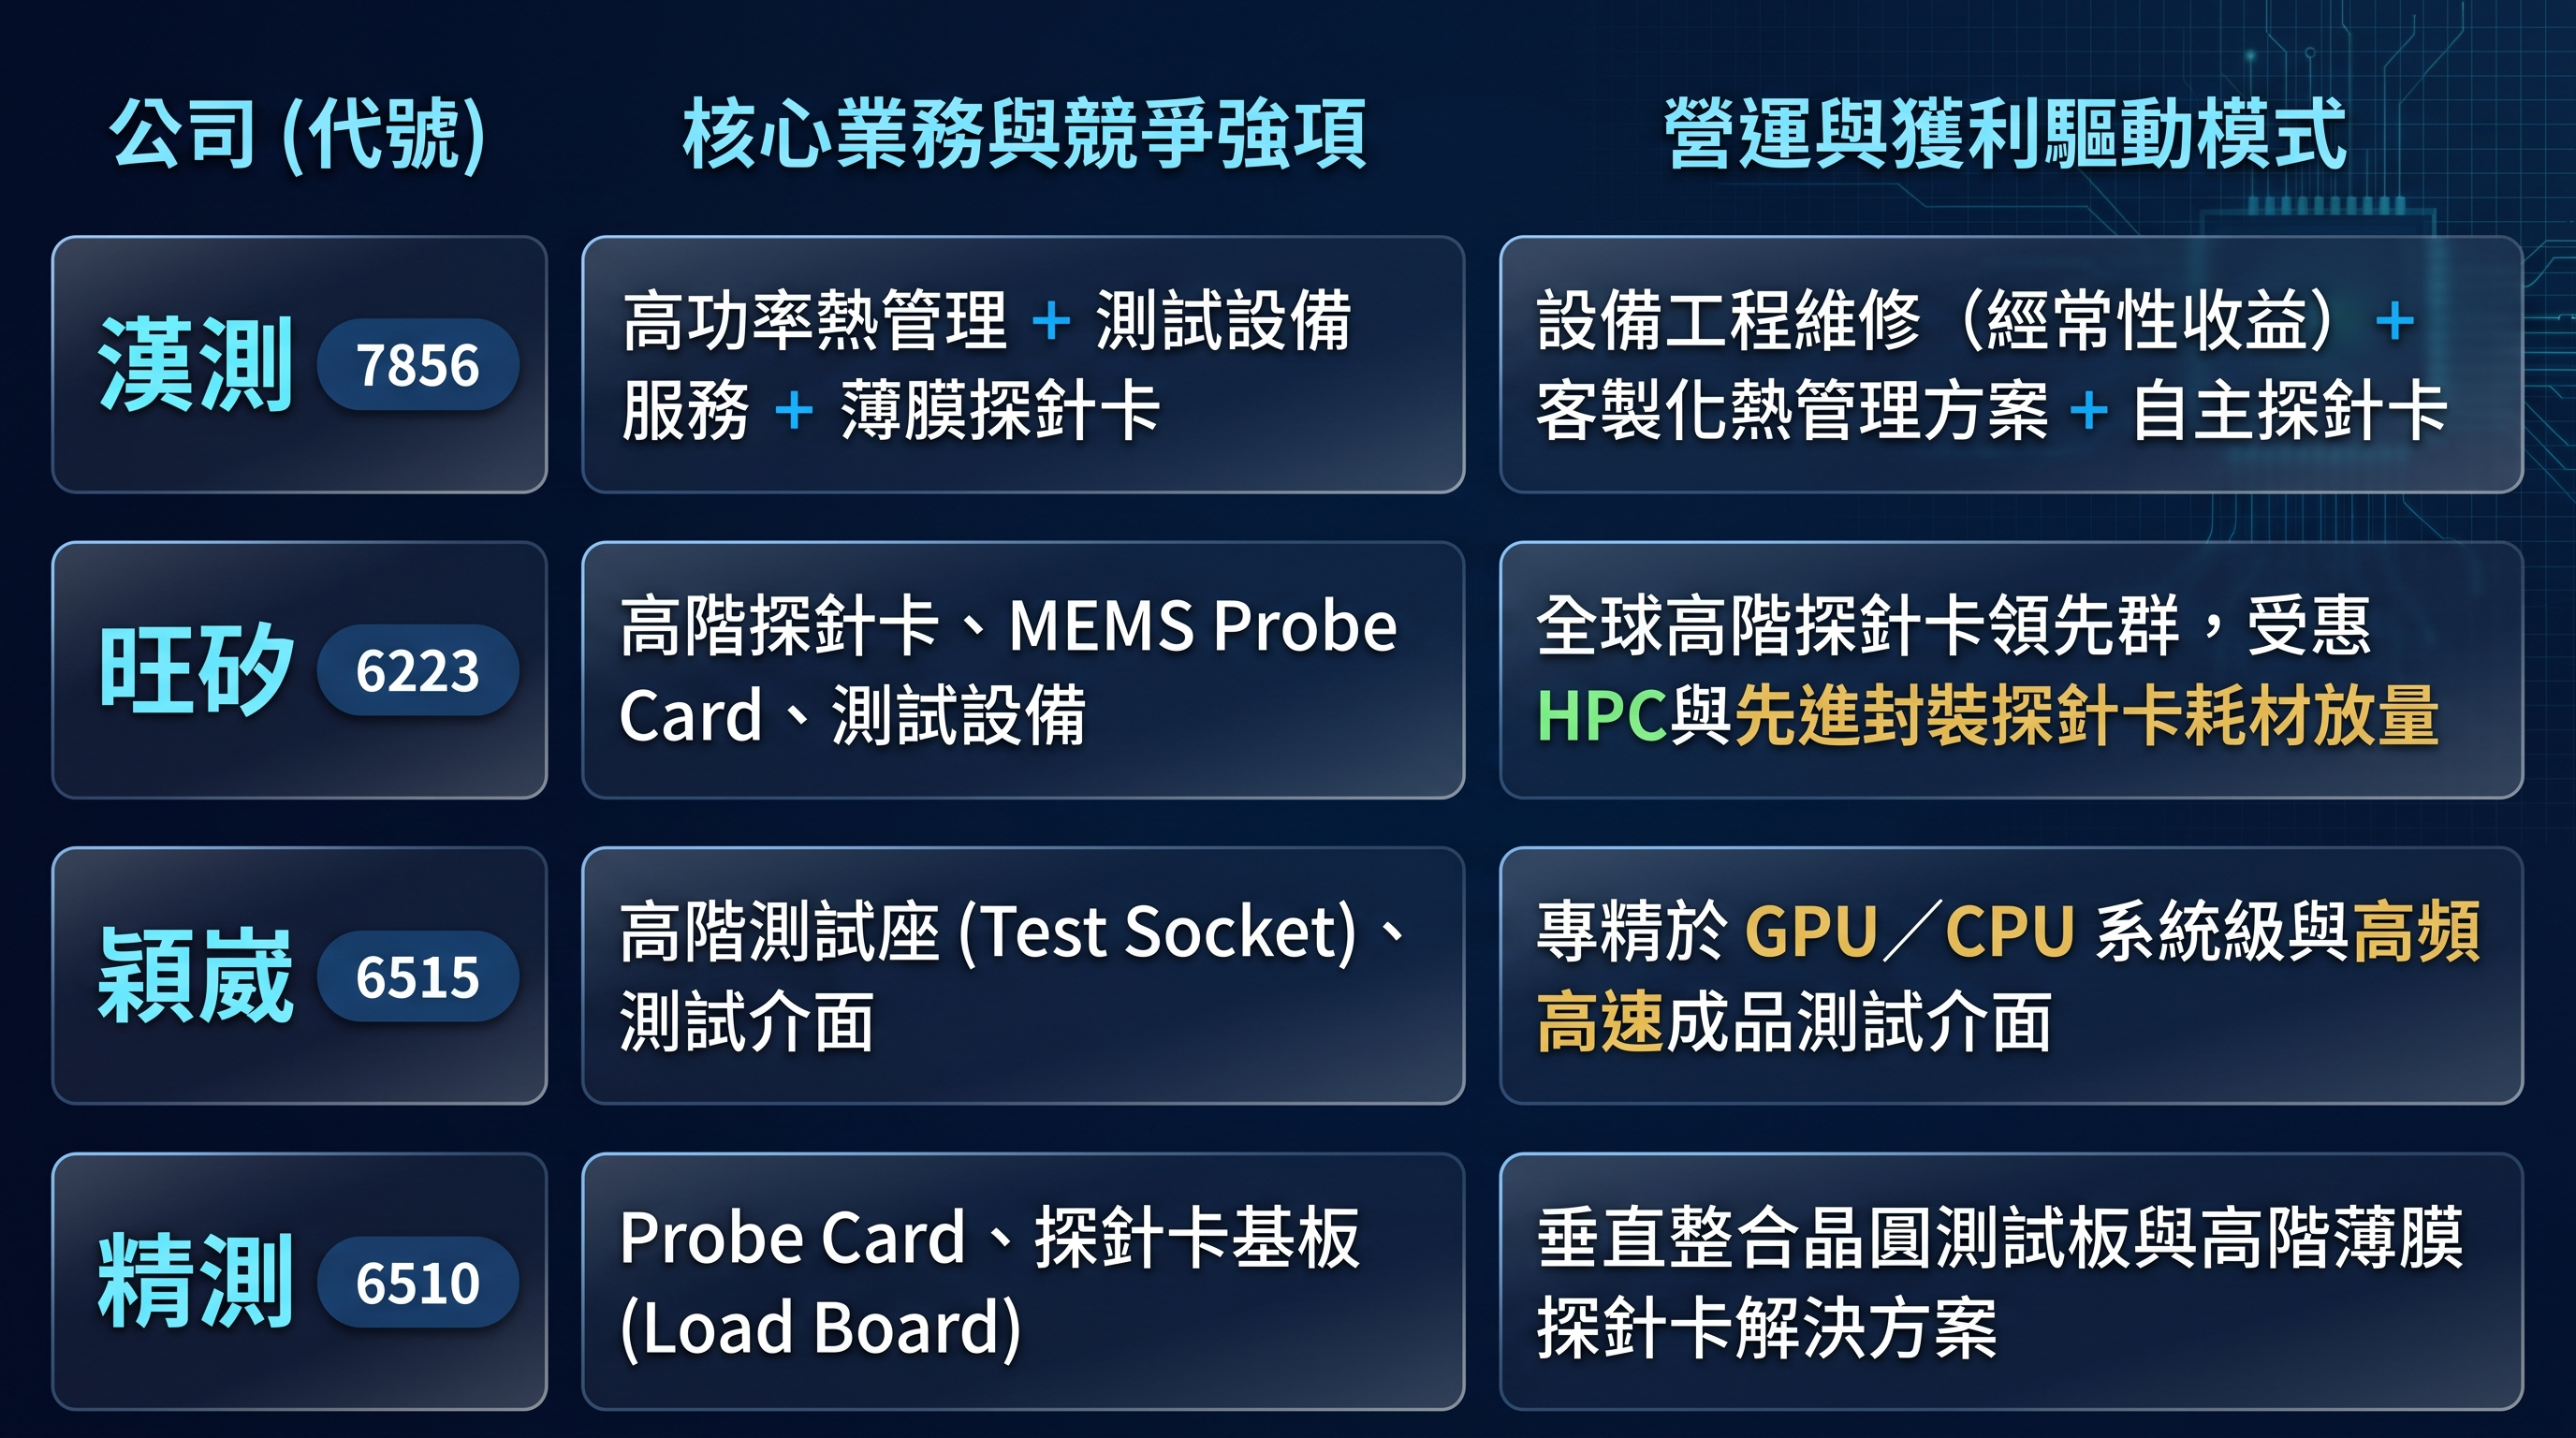
市場在 10 月 12 日見到漢測跌停、旺矽(6223)漲停時一度陷入錯愕,但事實上,台灣半導體測試介面與設備廠的獲利驅動力各不相同:
▲圖/Gemini
旺矽(6223)強勢漲停,確立了市場對 AI/HPC 測試產業大方向的信心未變;漢測(7856)的下挫,純屬掛牌後的個股估值校準,而非產業景氣反轉。
89倍本益比的重量!狂飆背後的「三大潛在基本面風險」
既然產業無虞、獲利亮眼,為什麼股價仍難逃跌停命運?答案只有一個:「估值已經提前透支了未來的完美預期」。
以漢測 10 月 12 日收盤價 3,835 元、股本約 3,300 萬股計算,公司市值仍高達 1,266 億元。即便僅作最簡單的敏感度年化估算(上半年 EPS 21.5 元 × 2 = 43 元),其對應的靜態本益比依然高達 近 89 倍!雖然興櫃時期股價曾一度衝上 5,445 元的歷史天價,如今修正約 29.6%,但「修正三成不等於自動變便宜」,目前的股價依然在提前交易 2027 至 2028 年的高速成長。
在如此緊繃的估值天花板下,任何細微的營運變數都會被放大檢視:
- 客戶集中度風險偏高:
根據上櫃前公開資料,2025 年漢測單一「A客戶」占整體營收比重高達 48.44%。在缺乏官方直接證實前,市場不宜逕自將 A 客戶認定為特定晶圓代工巨頭;但單一客戶貢獻逼近半壁江山是不爭的事實,一旦該大客戶在資本支出、機台採購時程或驗證進度上有所調整,漢測單季營收勢必承受劇烈波動。
- 高毛利率的續航力考驗:
上半年毛利率 54.88% 固然亮眼,但主因來自高毛利客製化熱管理產品比重拉高。若未來營收結構轉向毛利較低的代理設備或純工程服務,毛利率一旦從 55% 回落至 45%,即便營收大幅增長,EPS 增速也將遠遜於目前 89 倍本益比所隱含的超高期待。
- 自主探針卡量產與 CPO 題材的時程落差:
全球探針卡市場被 FormFactor、Technoprobe、Micronics Japan、JEM 及台灣的旺矽(6223)等國際大廠盤據。漢測的薄膜探針卡雖進入小量交付,但從「小量」跨越到「多客戶大規模量產」,仍需通過良率、使用壽命、探針間距(Pitch)及訊號穩定度等漫長認證;至於市場津津樂道的 TIA 與 CPO 測試,現階段更屬於「遠期評價期權」,切勿直接挪用為當下的實質 EPS 獲利基礎。
理周投研部表示:籌碼修正不是基本面崩盤
就長線而言,AI 晶片高功耗與封裝複雜度帶動的測試紅利依舊無虞。漢測能否重啟多頭動能,關鍵不在於新聞題材如何描繪 CPO 大夢,而在於三個真槍實彈的營運指標:單季毛利率能否穩守 50% 以上關卡、薄膜探針卡能否在 2027 年上半年以前脫離小量驗證進入放量量產、以及第四季單月營收能否持續站穩 5 億元以上大關。這才是決定這家千元級半導體新星究竟配得上「高成長自主耗材廠」、還是僅能享有「工程服務設備商」本益比的核心戰役。
▲圖/CMoney 漢測(7856) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


