





沉寂多年的中國股市,終於開始出現不一樣的味道。
中國房地產仍在谷底、民間投資疲弱、消費復甦速度緩慢,最新製造業PMI甚至再度跌破50榮枯線,但就在實體經濟尚未全面好轉之際,中國A股與科技股卻突然展開強勁反攻。
更值得注意的是,這波亞洲資金市場正在出現一個過去一段時間少見的現象:
人民幣走強,新台幣卻一路走貶。
11月5日人民幣兌美元中間價升至6.7156元,較前一交易日再升24個基點;在岸人民幣一度來到約6.67元附近。若將時間拉長,聯準會資料顯示,美元兌人民幣月平均匯價已由7月的6.7757降至10月的6.6844,代表人民幣這段期間約升值1.3%至1.4%。
另一邊,新台幣卻呈現截然不同走勢。11月5日台北外匯市場午盤,新台幣暫收32.95元,單日再重貶1.29角,盤中最低觸及32.965元;11月4日才剛收在32.821元,創下一年半以上低點。
人民幣升、新台幣貶,背後其實反映的是亞洲資金正在重新選邊站。
外資撤出台灣 新台幣一路往33元靠攏
新台幣最近的貶值並不是單純美元太強。
台灣央行已公開指出,近期新台幣走弱的重要原因,就是外資賣超台股並把資金匯出台灣。
央行統計,自今年7月以來至10月21日,外資淨匯出台灣金額已達約543億美元,同期新台幣對美元貶值約2%;光10月12日至16日短短數個交易日,外資便賣超台股約194億美元、淨匯出約179.6億美元,新台幣同期貶值1.37%。
11月4日外資又一口氣賣超台股約1,499億元,連續5個交易日累計提款超過5,100億元,新台幣盤中一度貶到32.9元。
也就是說,現在台灣金融市場同時承受:
AI高估值修正
+外資賣出台股
+資金匯出
+新台幣貶值
四股壓力。
但同一時間,中國市場看到的卻是另一幅景象。
中國ETF瘋狂吸金 10月股票ETF淨流入近3,900億人民幣
就在台股外資大量撤退之際,中國A股ETF卻迎來龐大資金。
中國市場統計顯示,2026年10月中國境內股票型ETF資金淨流入高達約3,869億元人民幣,其中寬基ETF就吸收約3,637億元,資金主要流向滬深300、科創50、創業板等大型與科技指數。
進入11月後,資金甚至沒有停下來。11月2日單日中國股票ETF就再吸收約434億元人民幣,其中滬深300、中證1000與科創50等ETF成為資金主要流入方向。
到了11月4日前後,北京「國家隊」常用的9檔ETF,單日資金流入更達到約:115億美元。
規模創下歷史第二高,而且這次與過去單純護盤金融、國企不同,大量資金開始流向STAR 50、創業板與科技股。
這也是為什麼市場開始出現一個新的資金想像:
當台股與美國高估值AI股遭遇獲利了結時,部分資金是否開始尋找估值更低的中國股票?
目前還不能直接證明「從台灣撤出的外資全部轉進中國」,因為中國這波ETF買盤仍有很大部分來自國家隊與中國境內資金;但從人民幣相對強勢、台幣走弱、中國股票ETF大量吸金三項訊號來看,亞洲資產間的資金相對強弱確實正在發生變化。
人民幣走強 可能成為中國ETF另一層助力
匯率還有另一個容易被忽略的效果。
過去投資中國股市,投資人除了擔心股票下跌,也擔心人民幣貶值把投資報酬吃掉。
但如果接下來形成:中國股票上漲+人民幣升值
對未完全進行匯率避險、持有人民幣資產的ETF而言,台灣投資人可能同時吃到:
股價上漲
+匯率換算利益。
例如中國股票上漲10%,如果同一期間人民幣相對新台幣又升值3%,以台幣計價觀察的資產報酬就可能受到額外匯率效果挹注。
當然,各檔ETF是否完全承受人民幣曝險,仍需視基金投資市場、計價幣別與匯率避險政策而定;港股ETF主要涉及港幣曝險,也不能與純A股ETF完全等同。
但「人民幣開始強於新台幣」本身,確實已經成為台灣投資人重新評估中國ETF時,一個過去幾年較少出現的新變數。
中國經濟還沒好 股市為何可以先漲?
關鍵就在於股票市場交易的是「未來」,而不是現在的GDP。
中國目前最大的問題仍集中在房地產、民間投資與消費,但另一方面,出口、高科技製造、AI、半導體與新能源產業仍維持相對強勢。
在中國股市經歷多年估值壓縮後,只要市場開始相信:房地產最壞情況正在逐步過去、政策不再打壓資本市場、北京願意拿出真正的資金托底,股票就可能在經濟數據真正反轉之前,提前半年甚至一年落底。這也是現在中國股市最值得觀察的地方。
以MSCI中國與美國市場相比,中國股票估值長期大幅低於美股。這代表中國企業獲利即使沒有突然爆發,只要市場風險溢價下降,本益比從極低位置開始回升,就可能創造可觀的股價漲幅。
例如一家中國企業EPS維持10元,市場原本因為房地產危機、中美貿易戰、政策風險以及外資撤退,只願意給8倍本益比,股價就是80元。
但如果政策風險下降,市場願意重新給予12倍本益比:80元就可能變成120元。即使EPS一毛錢都沒有增加,股價仍可能上漲:50%。這就是中國股市目前最大的想像空間:不是EPS突然暴增,而是PE開始修復。
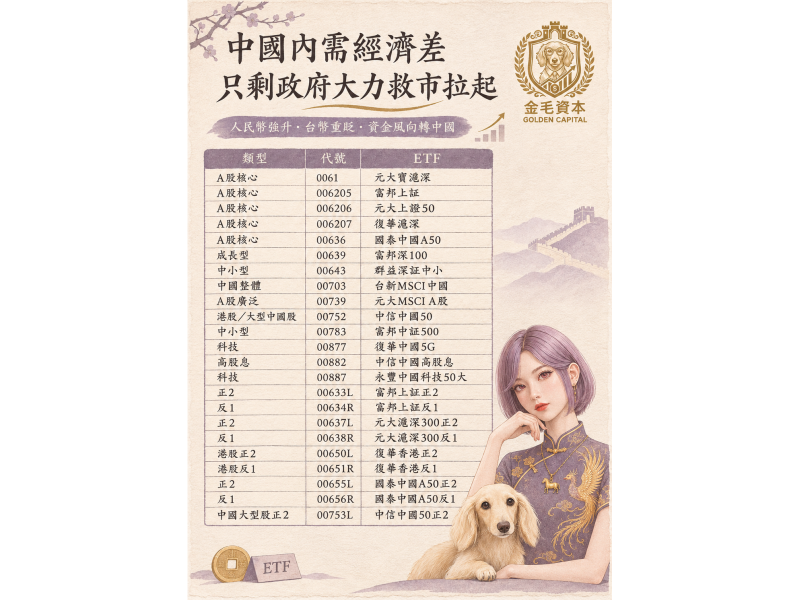
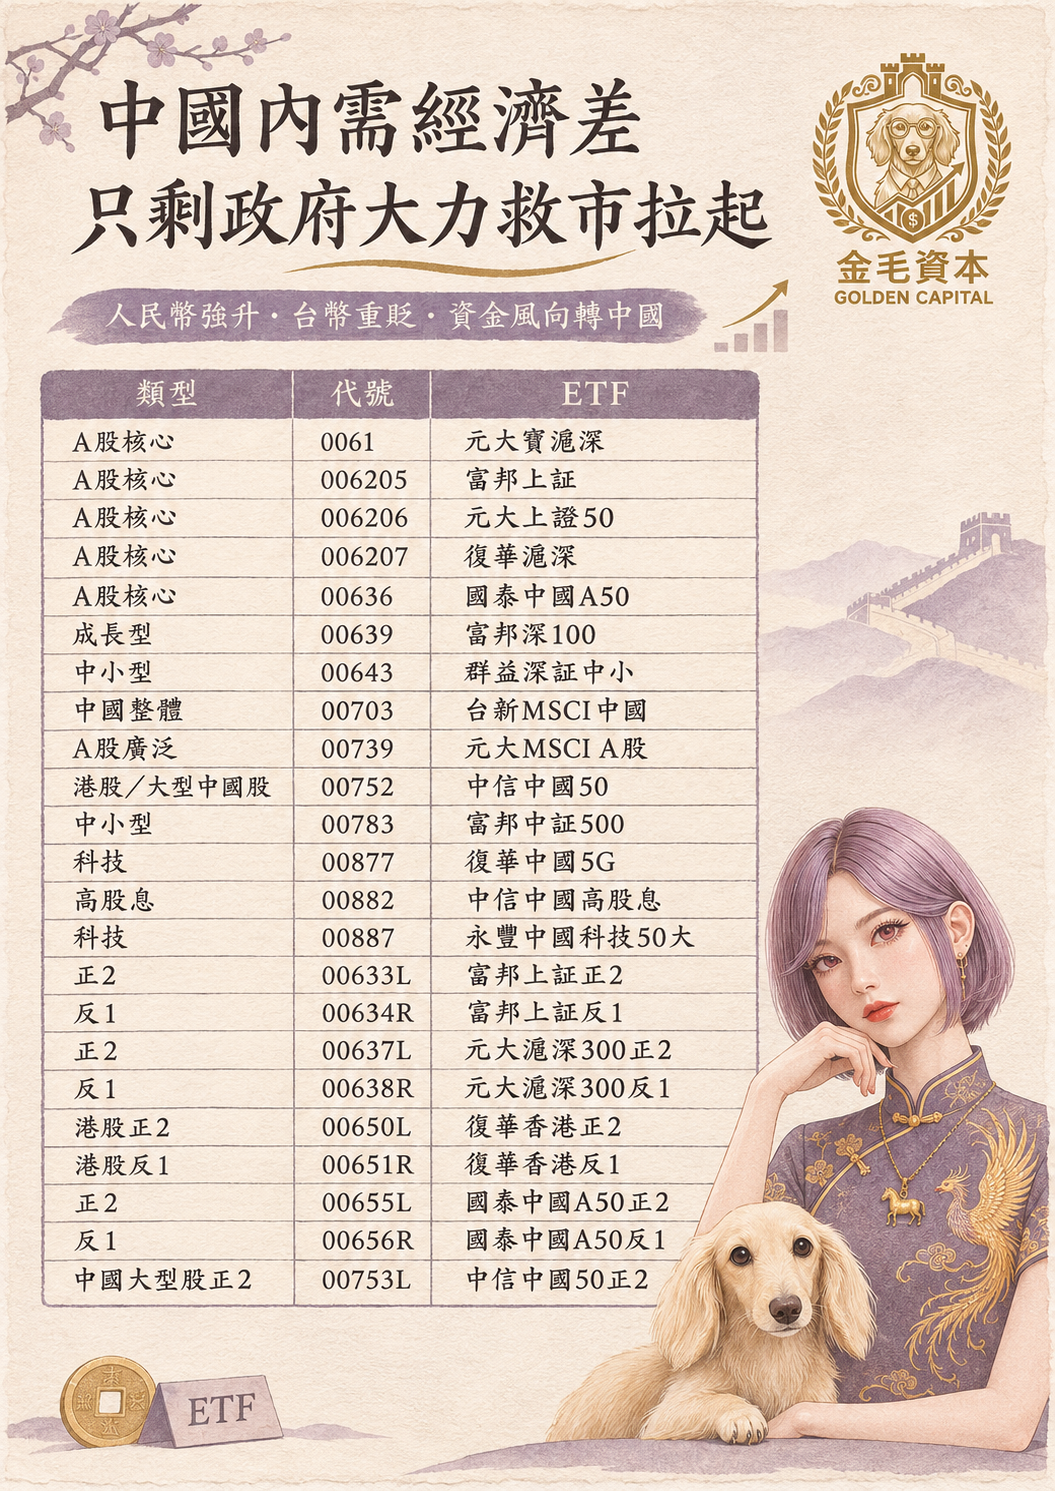
23檔中國、香港ETF一次看
| 類型 | 代號 | ETF | 主要曝險/特色 |
|---|---|---|---|
| A股核心 | 0061 | 元大寶滬深 | 滬深300,大型A股核心 |
| A股核心 | 006205 | 富邦上証 | 上證180,大型上海權值股 |
| A股核心 | 006206 | 元大上證50 | 上證50,上海龍頭股 |
| A股核心 | 006207 | 復華滬深 | 滬深300 |
| A股核心 | 00636 | 國泰中國A50 | 富時中國A50,大型龍頭 |
| 成長型 | 00639 | 富邦深100 | 深證100,科技成長比重較高 |
| 中小型 | 00643 | 群益深証中小 | 深圳中小型企業 |
| 中國整體 | 00703 | 台新MSCI中國 | MSCI中國,大型中國企業 |
| A股廣泛 | 00739 | 元大MSCI A股 | MSCI中國A股國際通 |
| 港股/大型中國股 | 00752 | 中信中國50 | 中國大型企業、港股為主 |
| 中小型 | 00783 | 富邦中証500 | 中證500,中小型A股 |
| 科技 | 00877 | 復華中國5G | 中證5G通信主題 |
| 高股息 | 00882 | 中信中國高股息 | 恒生中國高股息 |
| 科技 | 00887 | 永豐中國科技50大 | 中證科技50 |
| 正2 | 00633L | 富邦上証正2 | 上證180單日2倍 |
| 反1 | 00634R | 富邦上証反1 | 上證180單日反向1倍 |
| 正2 | 00637L | 元大滬深300正2 | 滬深300單日2倍 |
| 反1 | 00638R | 元大滬深300反1 | 滬深300單日反向1倍 |
| 港股正2 | 00650L | 復華香港正2 | 恒生指數單日2倍 |
| 港股反1 | 00651R | 復華香港反1 | 恒生指數單日反向1倍 |
| 正2 | 00655L | 國泰中國A50正2 | 富時中國A50單日2倍 |
| 反1 | 00656R | 國泰中國A50反1 | 富時中國A50單日反向1倍 |
| 中國大型股正2 | 00753L | 中信中國50正2 | 中國大型股單日2倍 |
其中,0061追蹤滬深300、006205追蹤上證180、00636追蹤富時中國A50;00739則追蹤MSCI中國A股國際通指數,都是較接近中國大型A股市場的核心配置工具。
00703與00752則較偏向中國大型企業及海外掛牌中國企業。
若這波真的是中國科技估值修復 00887最值得觀察
如果這次中國行情只是「國家隊救金融、地產」,大型A股ETF可能最直接受惠;但如果市場真正開始交易的是:中國AI+半導體+科技自主化
ETF選擇就完全不同。
其中永豐中國科技50大(00887)追蹤中證科技50指數,涵蓋資訊科技、電信、航太國防、新能源設備、生技醫療等中國政策重點產業。
最新基金持股包括寧德時代、中科寒武紀、北方華創等公司,其中寒武紀正是中國AI晶片國產替代的重要代表,北方華創則位居中國半導體設備核心供應鏈。
截至11月4日,00887基金淨值13.32元,單日上升5.97%,中國科技股急彈已經直接反映到台灣掛牌ETF。
另一檔復華中國5G(00877),則主要鎖定中國A股5G建設與應用供應鏈。
如果這一波資金持續往中國科技、自主可控、AI基礎建設、高速通訊與半導體設備擴散,這類科技ETF的股價彈性可能明顯高於傳統金融權值型ETF。
想押中國整體翻身 0061、00636邏輯最單純
如果投資人並不想猜AI、半導體或哪個中國產業最強,而只是認為:「中國股票跌太久,政策底開始形成。」
元大寶滬深(0061)與國泰中國A50(00636)的投資邏輯相對單純。
0061追蹤滬深300,涵蓋滬深兩市大型企業;00636則追蹤富時中國A50,集中中國大型A股企業。
如果中國接下來從科技股反攻進一步擴散至金融、消費、新能源與大型國企,這類中國大盤ETF反而較能完整參與整體估值修復。
而且相較港股型商品,A股ETF對人民幣匯率變化的連結通常更直接,因此如果「A股上漲+人民幣走強」同時發生,值得特別留意。
想押中小型成長股 00783彈性更大
另一條值得留意的是富邦中証500(00783)。
中證500主要是在排除滬深300大型企業後,挑選流動性較佳的中小型A股,因此相較大型銀行、保險與傳統權值企業,更接近中國中型製造、科技與成長型公司。
如果這一波只是大型國企護盤,00783未必最強;但如果行情從「國家隊救市」逐漸變成真正的風險偏好回升,中小型股票往往具有更大的Beta。
這也使00783成為觀察:中國股市是不是從政策行情轉向全面多頭的重要ETF之一。
不想追科技 00882走另一條路
如果投資人擔心中國科技股波動太大,中信中國高股息(00882)則是另一種策略。
00882主要布局中國高股息企業,投資邏輯並不是AI爆發,而是:低估值+現金流+股息+政策托底。
如果中國進入低利率環境,高股息央企、金融、能源與大型企業就可能同時受惠於估值修復與股息收益。
因此若把中國ETF簡單區分:科技ETF押的是PE擴張;高股息ETF押的是現金流與低估值修復。兩種策略並不衝突。
正2不是長期ETF 但若趨勢成立彈性最大
對風險承受度較高、想直接交易中國股市趨勢的投資人,台灣還有富邦上証正2(00633L)、元大滬深300正2(00637L)、復華香港正2(00650L)、國泰中國A50正2(00655L)以及中信中國50正2(00753L)等槓桿型產品。
但必須注意:正2追求的是「單日」指數報酬兩倍,而不是長期報酬固定兩倍。
如果中國股市進入一路墊高的趨勢行情,正2確實可能展現最大的價格彈性。
但若市場只是:大漲→大跌→大漲→大跌,
每日重新平衡所產生的波動耗損也會快速累積。
因此正2比較適合趨勢交易,而不是單純因為看好中國未來三年,就拿來當長期存股ETF。
台幣貶、人民幣升 全球資金是否正在重新評價中國?
這可能才是這波行情最值得追蹤的變化。
過去幾年全球資金配置幾乎形成:美國AI > 台灣半導體 > 中國股票 的明顯排序。
但當美國與台灣科技股經歷大幅上漲後,市場開始擔心AI資本支出報酬率以及高估值風險;中國股票卻已經歷多年修正,估值位階明顯較低。
現在又同時出現:台股外資大賣→ 新台幣重貶
另一邊:中國ETF大量吸金→ 國家隊進場→ 科技股急漲→ 人民幣相對強勢。
這並不足以證明國際資金已經全面「棄台入中」,但至少顯示全球資本市場對中國資產的態度,可能正在從:全面迴避
逐漸轉向:重新評估。
如果後續海外主動型基金也開始提高中國配置,那才會形成真正具有中長期意義的全球資金再平衡。
這一波真正要看的是「科技股能不能把大盤帶起來」
目前中國股市最大的改變,不是中國經濟突然全面復甦。
房地產、消費與民間投資依然疲弱,因此現在仍不能稱為「基本面大牛市」。
真正不同的是,北京已經開始透過:國家隊ETF+股票回購再貸款+企業庫藏股+金融機構流動性工具建立政策底。
與此同時,中國科技、AI、半導體、新能源等產業仍保持成長。
因此這波中國股市比較合理的發展順序可能是:
第一階段:政策底
↓
第二階段:資金回流
↓
第三階段:PE估值修復
↓
第四階段:等待經濟基本面確認。
如果接下來STAR 50、創業板沒有把這波漲幅全部吐回,成交量持續放大、融資餘額止跌回升、人民幣維持強勢,再加上PMI重新站回50以上,中國股市就可能從單純的政策護盤,進一步演變成真正的中期資金行情。
對台灣投資人而言,如果看的是「中國整體股市翻身」,0061、00636等大型A股ETF較為直接;如果押注中國AI、半導體與科技自主,00887、00877題材純度更高;如果期待風險偏好全面復甦,00783等中小型ETF具有更大的價格彈性;希望兼顧防禦與收益,則可以觀察00882中國高股息。
至於正2商品,則應留給可以承受高波動、並明確進行趨勢交易的投資人。
中國經濟現在還談不上全面復甦,但對股市而言,最重要的從來不是:「今天好不好?」
而是:「明天會不會比今天好?」
當中國股票已經歷多年估值壓縮,北京開始拿出真金白銀托底,A股ETF出現數千億元人民幣資金流入,再加上人民幣走強、新台幣重貶這個新的亞洲匯率分化訊號,2026年11月這波中國科技股急漲,已經不能只當成普通的一日反彈。
接下來真正決定它是不是新一輪中國股市行情開端的,將是四個訊號:成交量能不能維持、企業獲利能不能止穩、房地產跌幅能不能縮小,以及人民幣能不能繼續保持相對強勢。
如果四項訊號陸續出現,中國股市這一次可能不只是「國家隊救市」,而是一場從政策底、資金底,一路走向估值修復的重新定價行情。
▲中國ETF成避險標的


