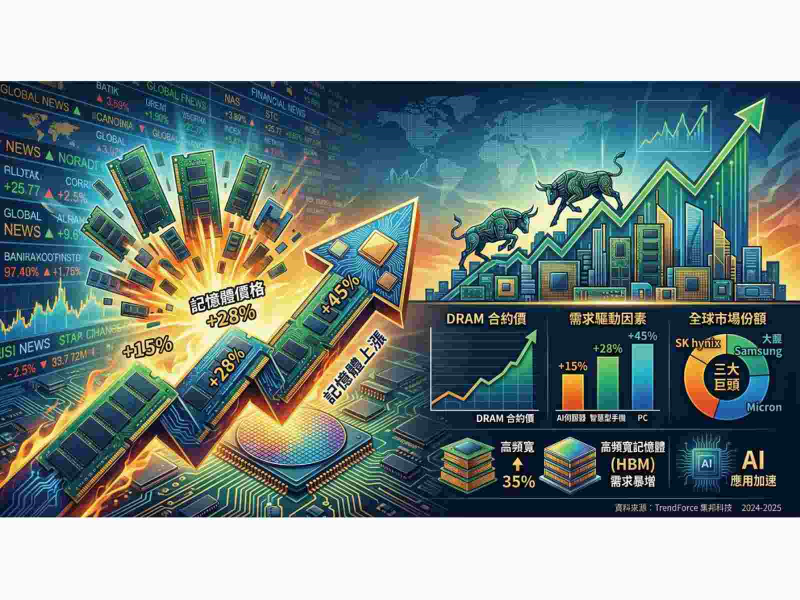
AI伺服器推升全球DRAM位元需求,三星、SK海力士、美光將更多資源轉向HBM和高階DDR5,傳統DRAM供給受到排擠。2025年第三季至第四季記憶體價格上漲約30%至50%,市場喊出記憶體的超級週期,宏碁董事長陳俊聖在同年11月法說會表示,判斷價格何時回穩,關鍵在於中國DDR5產能開出的時間,一旦中國廠商成功量產DDR5,供需缺口可能在幾個月內,由缺貨轉為供給過剩。
長鑫科技第五代製程已量產
結果,2026年第一季DRAM原先估計僅上漲55%~60%,後來因AI伺服器需求、供應商產能轉向HBM,以及傳統DRAM供應緊縮,上修至90%~95%。第二季DRAM再漲58%~63%,NAND上漲70%~75%。第三季雖然仍漲,但2026年9月長鑫科技(688825)進入第五代製程平台量產,透過縮小記憶單元,使每片晶圓的晶粒產出提高至少50%,並有助於降低單位容量成本,PC、手機等消費市場出現價格承受上限,漲幅降至DRAM約13%~18%、NAND約10%~15%。
根據長鑫科技半年報揭露,合肥一期、合肥二期、北京廠等三座廠合計投資預算高達2,828.1億元(人民幣,以下同),工程進度均超過96%。2026上半年,三條生產線共有120.91億元在建工程轉為固定資產,三座廠仍有227.68億元設備及工程尚未轉入固定資產,代表後續仍會有產能釋放。
不過,轉固定資產不等於立刻滿產,DRAM產線仍需經歷試產、良率爬升、客戶認證、有效量產,所以2026上半年轉固定資產的設備,有效供給可能主要反映在2026下半年與2027年。
全球需求成長最快的是HBM和伺服器高階DDR5,依Omdia預測,全球DRAM需求將從2025年的40,157 MGB增加到2030年的97,418 MGB,年複合成長率約19.4%。
長鑫科技目前主要出貨仍集中在一般DDR及LPDDR,擴產威脅主要落在DDR4、LPDDR5X、中低階DDR5、中國手機及伺服器、台灣利基型DRAM等市場,這部分呼應陳俊聖說的DDR4、DDR5等記憶體元件供應增多不會缺貨,DDRX、DDR5X等記憶體產品相對仍缺貨,但需求量相對較小。
2027年成熟DRAM難享高報價
預期2027年記憶體景氣可能出現明顯分化,高階HBM仍供不應求,但成熟DRAM未必能一直享受高報價。陳俊聖在9月19日表示中國記憶體產能持續增加,預期2027年宏碁在記憶體平均成本有機會較今年下降,這應該是指成熟DRAM產品。
長鑫科技目前約占全球DRAM晶圓產能15%、實際位元產出11%,DDR5已完成量產,LPDDR4X、LPDDR5及LPDDR5X已量產出貨,LPDDR6已向關鍵客戶送樣驗證。
注意華邦電與南亞科月營收增速
南亞科目前產出仍以DDR4與低功耗DDR4系列為主,DDR5約占2026年第二季營收10%,如果從產品規格來看,南亞科與長鑫科技的產品重疊度約達85%。如果進一步考慮客戶認證、銷售區域、車規、工控品質及品牌供應鏈,現階段真正的直接競爭重疊度約為70%。
而南亞科與長鑫科技也沿著相同方向升級,因此2027年後南亞科面臨的競爭將由成熟型DRAM擴大到新世代DRAM。後續應觀察DRAM現貨價與合約價差距,如果現貨價先跌、合約價仍漲,通常是循環接近後段的早期訊號。還有華邦電、南亞科月營收增速如果連續放慢,就是動能轉折警訊。
南亞科與長鑫科技產品重疊度高
比較南亞科與長鑫科技逐項產品重疊程度:DDR4高達95%、LPDDR4X為90%、DDR5 85%、LPDDR5 80%、LPDDR5X 75%、DRAM模組65%、KGD裸晶60%、車規DRAM 50%、DDR3 30%。
雖然雙方都生產DDR4、DDR5、LPDDR4X、LPDDR5及LPDDR5X,可是「規格相同」不代表可以立即互相取代,PC與一般消費型產品容易更換供應商,但伺服器、車用及工控產品需要較長時間的可靠度驗證。
長鑫科技雖已推出車規LPDDR4X與LPDDR5X,不過,南亞科在長生命週期產品具備既有客戶及認證優勢。由於南亞科幾乎100%營收來自DRAM,因此即使部分產品沒有正面競爭,兩者直接競爭重疊約70%,價格影響可能超過90%。