






AI伺服器投資熱潮,資金焦點正從GPU、散熱與PCB,進一步向「電源轉換」供應鏈擴散。功率半導體族群16日再度成為台股盤面焦點,截至你提供的上午10時52分技術線圖,德微(3675)攻上295.5元漲停,強茂(2481)最高165.5元、盤中上漲約7%,台半(5425)最高95元、漲幅約5%,呈現族群性轉強格局。
這一波行情與過去單純的車用、消費電子庫存循環不同。NVIDIA今年8月進一步揭露800 VDC資料中心電力架構,指出隨AI機架功率密度持續提升,傳統54 VDC架構逐漸面臨瓶頸,未來將藉由高壓直流配電減少電力轉換次數、降低損耗,並規劃2027年支援每列機架最高2MW電力。NVIDIA並表示,目前已有超過80家設備與基礎設施業者參與相關生態系。
這意味AI軍備競賽的下一階段,不只需要更多GPU,也必須配置更多負責「整流、開關、保護與電壓轉換」的功率元件,Power MOSFET、TVS/ESD保護元件、整流二極體,以及更高壓的SiC、GaN元件,都可能隨伺服器功率密度提高而增加單機價值量。
不過,800V並不代表所有功率半導體業者都能等比例受惠。真正要觀察的是各公司是否已切入AI伺服器電源供應、BBU、Hot Swap、散熱電源或高壓保護元件,以及高階產品比重能否真正拉高毛利率。
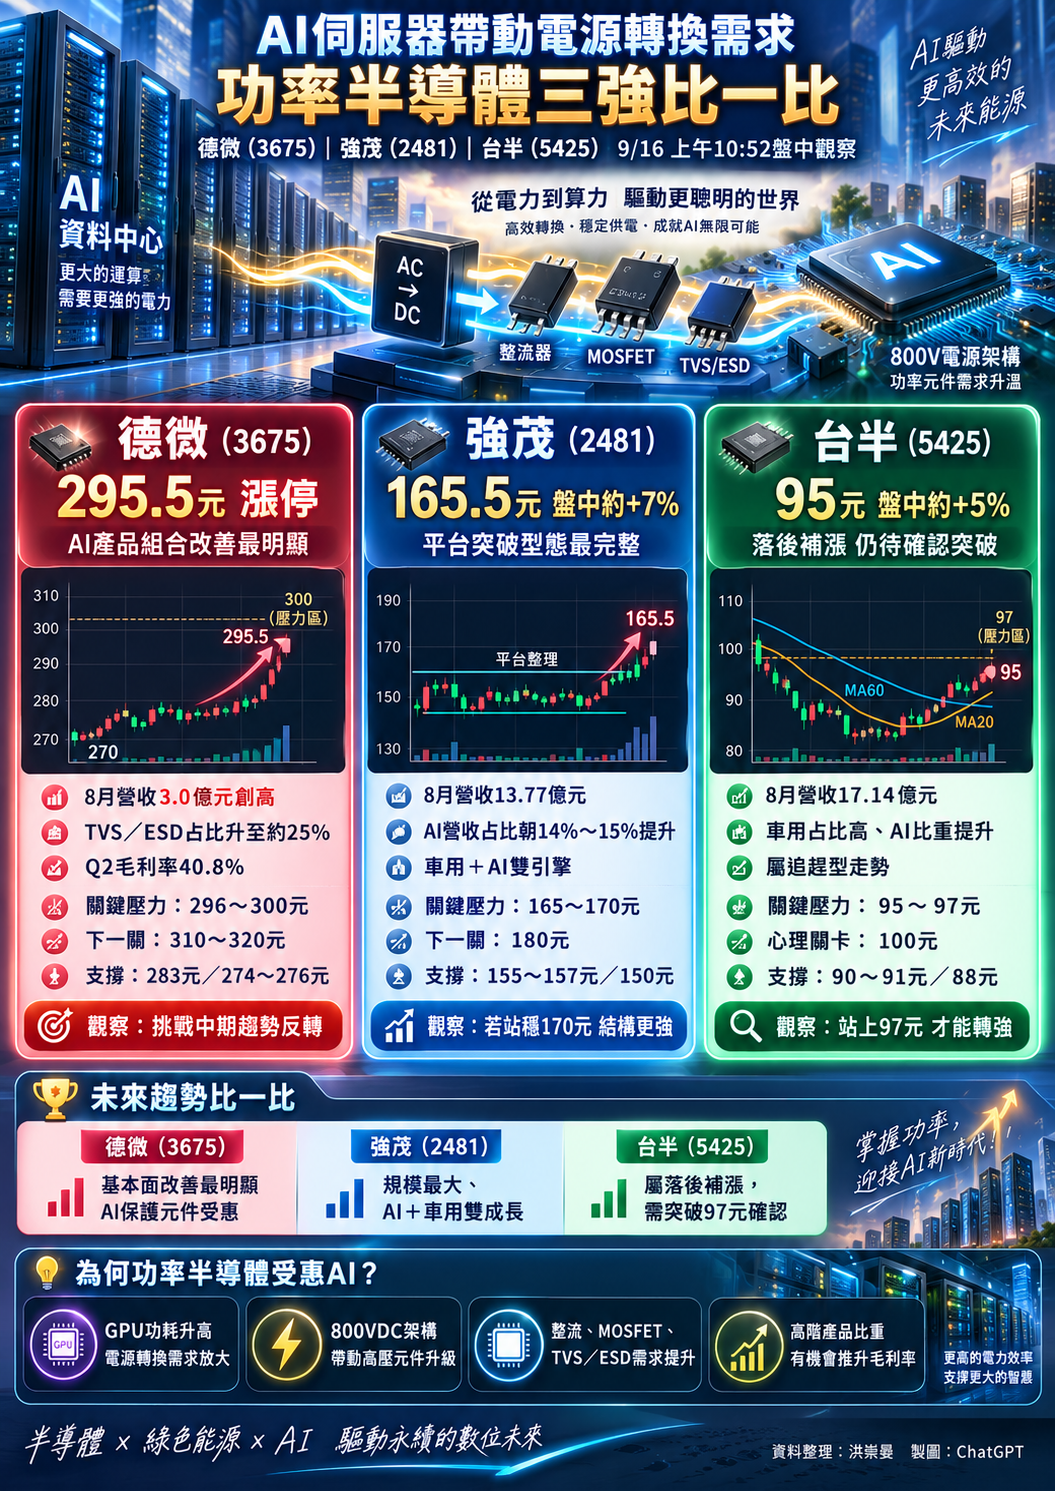
▲功率半導體三雄股價走勢與預測
德微8月營收創高 AI正在改變產品組合
三檔個股之中,德微近期基本面最明顯的變化來自產品結構。德微8月營收首度突破3億元,月增3.09%、年增31.51%,1至8月累計營收20.77億元、年增20.67%,8月並改寫單月歷史新高。
相較傳統整流二極體,德微近年加快TVS/ESD、小封裝MOSFET及Low VF產品布局。根據優分析整理,德微第二季毛利率已升至40.8%、營益率17.63%,TVS/ESD等保護元件營收占比已由過去約17%至18%提高至約25%,而這些產品正好搭上AI伺服器電源密度提高後的保護與低損耗需求。
因此,德微這波不只是「功率半導體漲價概念」,更重要的是AI產品占比提高後,已開始反映在毛利率與獲利結構上。
德微技術線型:295~300元成第一道關卡
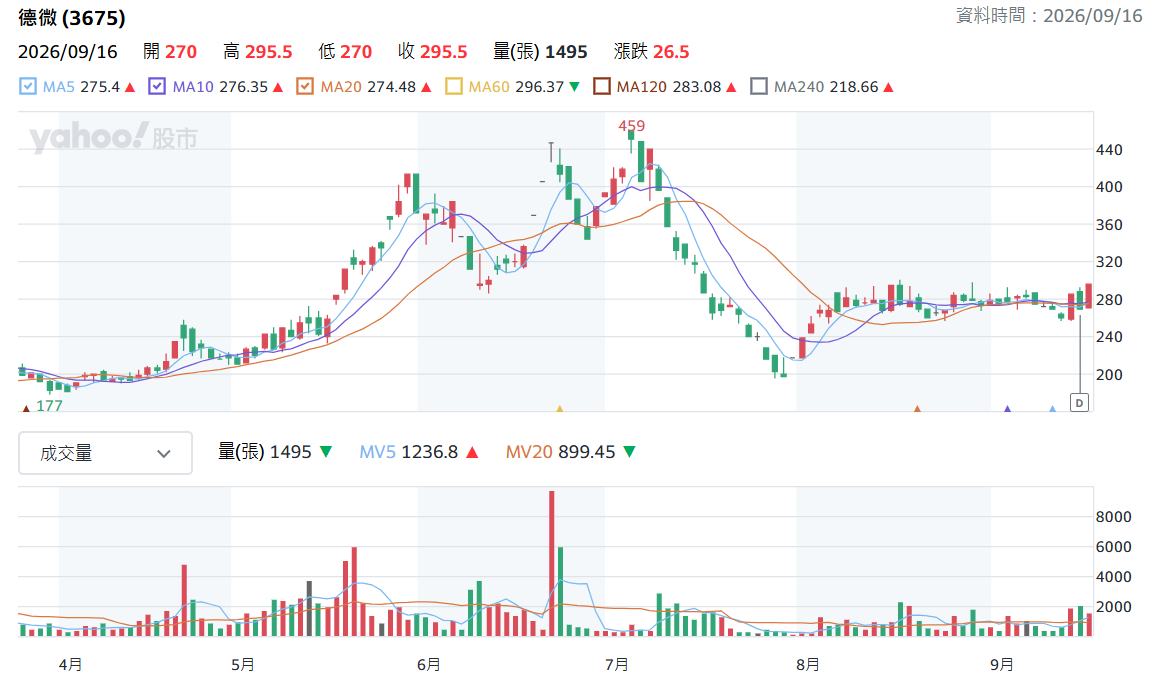
▲德微日K線圖(圖片來源:Yahoo股市)
從9月16日線圖來看,德微由270元直接急拉至295.5元,重新站回5日線275.4元、10日線276.35元、20日線274.48元與120日線283.08元,短線由原先約270~280元的整理區間,轉為帶量向上突破。
但目前最大的技術關卡正好就在60日線296.37元附近。
因此後續可以分成兩種情境:
| 德微技術關卡 | 觀察重點 |
|---|---|
| 296~300元 | 最重要壓力區,必須有效突破 |
| 310~320元 | 突破300後的下一段壓力區 |
| 283元附近 | 120日線,第一層回測支撐 |
| 274~276元 | 5、10、20日線密集區,重要多空防線 |
若後續不是只有單日漲停,而是能以成交量放大方式站穩300元,線型才有機會由「箱型反彈」正式轉變成中期回升;反過來,如果300元附近爆量但無法突破,短線則要防止再次回測283元甚至275元。
換言之,德微現在不是低檔起漲,而是正在挑戰中期趨勢反轉的確認點。
強茂AI營收比重翻升 Power MOSFET成第二成長曲線
強茂的優勢則在營收規模以及AI、車用雙軌並進。公司公布8月合併營收13.77億元,雖較7月歷史高點下降4.89%,但仍年增29.82%;前八月營收102.01億元、年增18.10%。公司官網資料顯示,今年前八月功率元件及其他IC產品營收超過102億元。
AI部分,強茂已由美系CSP伺服器的中瓦數Power MOSFET切入,再延伸至Hot Swap、BBU、小訊號及TVS等產品。市場資料顯示,AI相關營收占比已由2025年約7%提高至2026年第一季約11%,全年目標朝14%至15%提升;車用電子仍占約35%,形成AI與車用兩條成長曲線。
這也是強茂與德微最大的差異:德微目前是「高毛利AI產品拉動產品組合」,強茂則更像「規模+AI+車用」同步成長。
強茂技術線:165~170元是箱型突破點
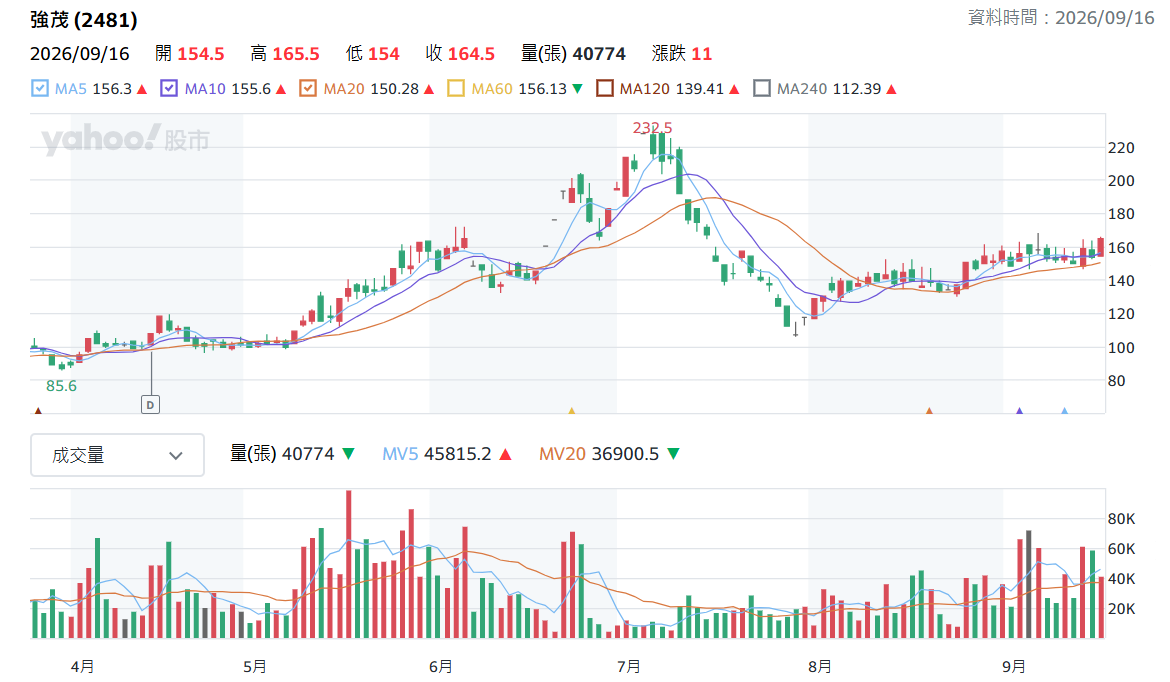
▲強茂日K線圖(圖片來源:Yahoo股市)
9月16日盤中強茂由154.5元開出後最高165.5元,已重新站上5日線156.3元、10日線155.6元、20日線150.28元與60日線156.13元。
這個線型相較德微,反而更接近一個典型的平台突破型態。
目前最值得觀察:
-
165~170元:短線箱型上緣,也是確認突破的第一關。
-
180元附近:若170元有效站穩,下一個可觀察的中期反壓。
-
155~157元:5、10、60日線密集區,突破後最好不要再有效跌破。
-
150元:20日線與前波平台的重要防守位置。
強茂16日成交量已超過4萬張,雖尚未明顯超越5日均量,但高於20日均量,若收盤能站穩160元以上,並進一步帶量突破165~170元,技術結構會比單純盤中急拉健康。
台半落後補漲型態 97元攻克晴空萬里
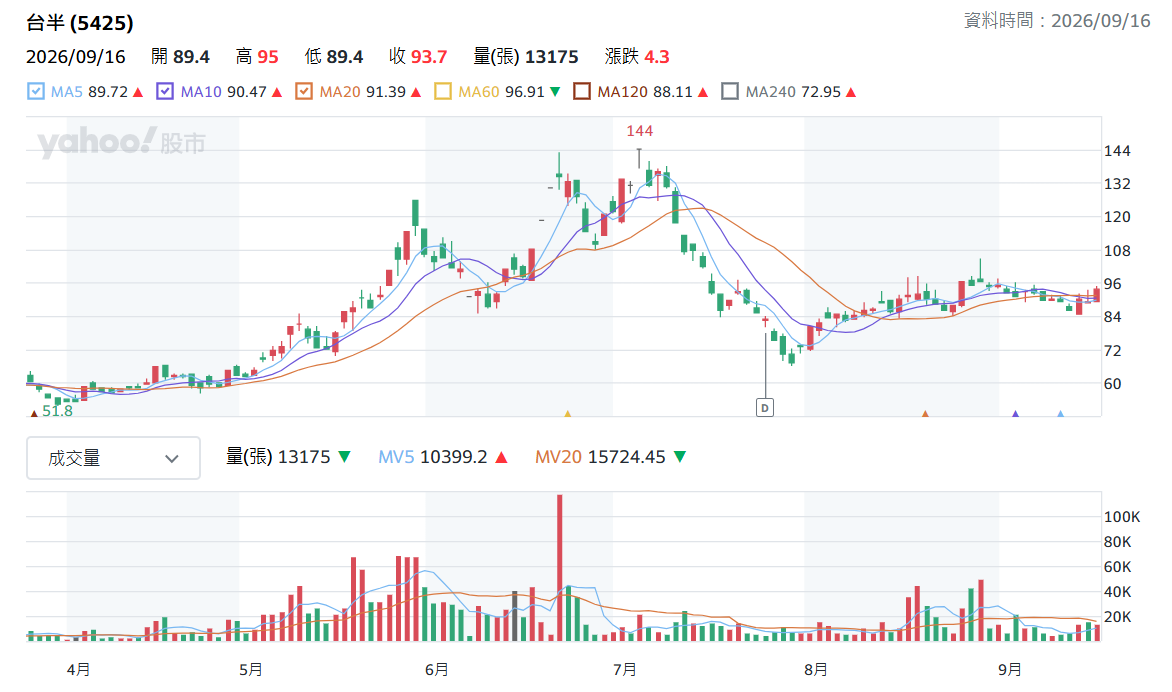
▲台半日K線圖(圖片來源:Yahoo股市)
台半8月營收17.14億元、年增22.43%,前八月累計129.15億元、年增7.49%,基本面同樣呈現回升。
台半現階段成長動能偏向車用整流器、MOSFET及供應鏈轉單,股價呈現「落後補漲」姿態。其車用營收約占五成,AI相關占比持續提高中。
9月16日台半最高95元、盤中93.7元,已重新站回5日線89.72、10日線90.47與20日線91.39元,但仍低於60日線96.91元。
台半目前力拼中期突破。
| 台半技術關卡 | 意義 |
|---|---|
| 95~97元 | 60日線+前波壓力,最重要 |
| 100元 | 心理關卡 |
| 103~105元 | 突破百元後下一個觀察區 |
| 90~91元 | 短期均線支撐 |
| 88元附近 | 120日線,中期防守 |
如果未來幾個交易日能放量站上97元,才比較有條件從「跟漲」轉變成獨立波段行情;若始終無法突破60日線,則仍應視為區間反彈。
AI時代為何功率半導體可能從配角變主角?
市場過去談AI伺服器,首先想到的是GPU、HBM、CoWoS與散熱,但隨GPU功耗提高、機架從數十kW逐步向數百kW甚至MW等級發展,真正的瓶頸正開始轉向「電怎麼送進GPU」。
NVIDIA推動800 VDC架構的目的,就是降低高功率環境中的電流、銅用量與多次AC/DC轉換損失。NVIDIA並指出,800V架構將逐步由2026年下半年混合式電源機架,向2027年的row power center演進。
從電網到AI晶片,中間需要經過整流、轉換、開關、穩壓與突波保護,每提高一次功率密度,都會增加對功率半導體效率、耐壓、散熱以及可靠度的要求。
也因此,AI下一階段的競爭不再只是「誰有GPU」,而是「誰能把大量電力高效率地送進GPU」。
近期產業報價也提供另一項催化劑。日本瑞薩已宣布新一輪價格調整將於2027年1月生效,市場同時觀察英飛凌、德州儀器及其他功率元件廠的價格調整,顯示產業已由過去去庫存階段,逐漸轉向供需與成本重新定價。
三檔後續走勢研判
現在是功率半導體的「第二次攻擊」,而非剛從底部起漲。
德微正在挑戰296~300元的中期轉折關卡,基本面與AI產品組合改善最明顯,但由於前波曾大漲至459元,籌碼套牢區也較多,因此突破300元後能不能持續補量,會比單日漲停更重要。
強茂線型則最接近平台突破,160元重新收復後,165~170元能否轉為支撐將是下一階段關鍵;AI營收占比持續提高,也讓這次行情不只是漲價題材。
台半目前仍屬落後追趕,93~95元只是回到前波整理區,要等97元60日線真正突破,確認中期趨勢翻多。
因此,接下來族群行情真正要觀察的,不只是「今天漲多少」,而是300元、170元與97元這三個關鍵位置能不能被有效突破,以及9、10月營收能否繼續驗證AI伺服器需求與功率元件漲價效益。若這兩項條件同時成立,功率半導體在AI供應鏈中的角色,很可能由過去的題材性配角,逐步進入具有基本面支撐的第二波成長周期。


