





▲圖片來源:華經網站
一間今年前8月營收還年減11%的公司,股價卻在9月短短幾個交易日從32元附近一路衝到45元以上,你會不會覺得哪裡怪怪的?
這就是最近的華經(2468)。
9月10日華經還收在32.55元,到了9月18日已經來到45.85元,短短一週漲幅超過四成。更有意思的是,公司8月營收只有1.99億元,年減28.6%,今年前8月累計營收16.64億元,也比去年同期少了11.1%。照正常邏輯看,這不像一間營運正在爆發的公司。
那市場到底在買什麼?
故事要從6月開始看。
華經6月營收突然跳到2.98億元,月增58.7%、年增50%,7月營收雖降回1.74億元,但仍年增15.7%。更重要的是第二季財報:營收6.62億元幾乎與去年同期持平,但稅後淨利2,146萬元、年增32%,EPS從去年同期0.23元增加到0.31元;今年上半年累計EPS 0.61元,也比去年同期成長約22%。
也就是說,華經今年有一個很容易被忽略的現象:
營收沒有變多,賺錢效率卻變好了。
第二季毛利率由去年同期9.09%提高到10.87%,營業利益率也從2.59%升到3.79%。就像同樣做100元生意,去年真正留下來的錢比較少,今年雖然訂單沒有爆量,但產品與專案組合改善,最後放進口袋的錢反而變多。
但這還不足以解釋9月突然連續大漲。
真正把火點起來的,是AI資安。
9月10日,輝達執行長黃仁勳在高盛科技大會談到,資安很可能成為AI下一個重大應用領域。隔天台股資安族群立刻發動,華經攻上漲停;到了9月15日再度亮燈,成交量快速放大。
為什麼一句「AI資安」,華經就被市場抓出來?
因為它原本做的事情,剛好就在這條路上。
華經並不是ChatGPT這種AI模型公司,它真正的老本行是企業資訊系統整合,包括公私有雲、網路系統、資訊安全、備份備援、金融機構資訊整合以及雲端監控管理。換句話說,當企業開始把AI塞進內部系統時,最後還是有人要幫它把伺服器、雲端、權限、資料、資安和維運全部接起來,而這正是系統整合商原本就在做的生意。
更重要的是,華經並非只做代理設備。公司自己開發的Fortune CMP跨雲管理平台,已經把AI智慧維運、零信任資安架構、風險預警與跨雲管理整合在同一套平台裡。企業未來導入AI,不只是買更多GPU而已,後面的雲端管理、資料保護、身份權限與資安監控同樣要升級。
這就是華經這波題材真正有意思的地方。
AI發展的第一階段,市場買的是GPU;第二階段買伺服器、網路與資料中心;等AI真正進入銀行、保險、政府與一般企業後,問題開始從「算力夠不夠」變成:
誰可以看到這些資料?AI能不能碰核心系統?被駭了怎麼辦?模型寫出的程式有漏洞怎麼辦?
資安就從IT部門的成本,慢慢變成AI導入時不能省掉的基礎建設。
而華經本來就在金融資訊整合、雲端、備份備援與資安領域經營。公司官網揭露的Cloud案例客戶甚至包括財金資訊、中央銀行、票交所及多家銀行,這也解釋為什麼市場會把金融業提高AI、雲端與資安支出的題材,直接連到華經身上。
不過故事講到這裡,有一件事還是要分清楚。
目前股價漲的速度,明顯比營收快。
8月營收仍年減近三成,9月16日公司因股價達注意交易標準公布自結數字,8月單月稅後淨利約700萬元、EPS 0.11元,也沒有出現突然暴增的獲利。現在市場交易的,更多還是「AI導入愈深,資安支出就愈重要」這個未來預期。
所以如果只看今年前8月營收,你會覺得華經還在衰退。
但把6月至9月串起來看,故事卻完全不同:
6月營收年增50%,第二季獲利年增32%,9月黃仁勳點名AI資安,市場開始重新尋找那些原本躲在企業機房裡、不太性感的系統整合商。
AI最早讓大家瘋狂買GPU,但當GPU真的開始替企業工作之後,下一個問題不是它算得有多快,而是——
誰來確保它不把企業最重要的資料一起帶走?
這可能才是華經最近重新被市場看見的原因。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
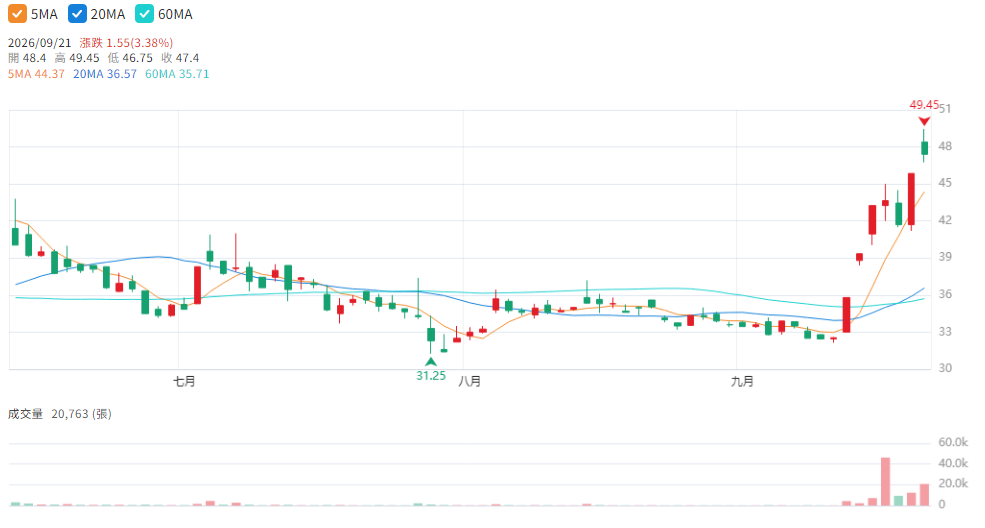
▲圖片來源:CMoney華經(2468) K線圖


