





記憶體大多頭真的可以一路漲到2030年嗎?
就在市場仍沉浸於DRAM、NAND缺貨與漲價題材之際,宏碁(2353)董事長陳俊聖突然向市場潑下一盆冷水,直言記憶體「缺到2030年是不可能的」,並指出DDR4及一般DDR5供應已明顯增加,DDR4甚至開始出現降價跡象。
這項訊號最值得注意之處,不是代表AI帶動的記憶體行情立刻結束,而是過去一年「什麼記憶體都漲」的行情,恐怕開始進入分化。
HBM、伺服器DRAM、高速DDR5與企業級SSD需求依然強勁,但DDR4、一般消費型DRAM以及部分消費型NAND,已開始面臨高價抑制需求、新產能開出與中國廠商競爭等壓力。
換句話說,接下來真正危險的不是「記憶體全面崩盤」,而是:市場還在用HBM缺貨的估值邏輯,追逐所有記憶體股票。
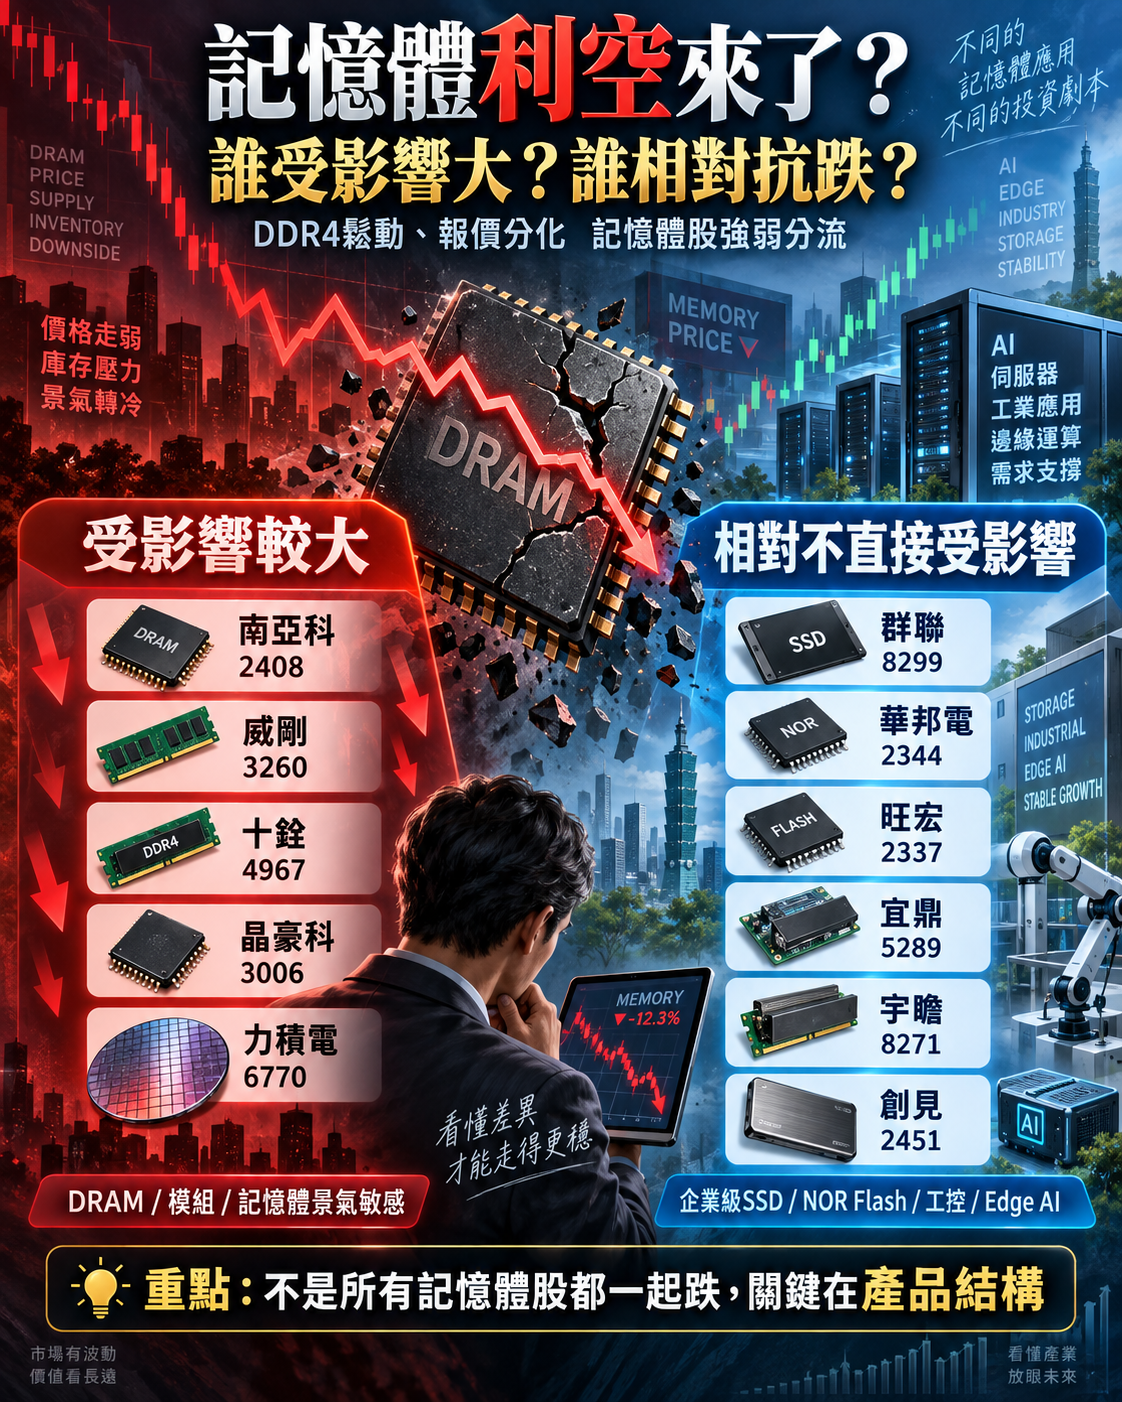
▲記憶體其實不缺?!DDR4廠商將受影響
長鑫新產能殺進來 DDR4供給端出現變數
中國DRAM大廠長鑫存儲近期持續推進新世代製程與產品布局,新產能與製程效率提升,正在改變全球成熟型DRAM的供應結構。
這對過去因三星、SK海力士、美光將更多資源移往HBM、高階DDR5,使DDR4供給受到壓縮而大幅漲價的市場而言,是一項不能忽視的變數。
記憶體產業歷史一再證明:缺貨→漲價→高獲利→擴產→供給增加→價格反轉
幾乎就是最經典的景氣循環。
真正的問題從來不是需求消失,而是當價格漲到足以刺激大量供給重新回到市場時,價格上漲速度往往就會先放慢。
台灣記憶體股開始分化 這幾檔對DDR4跌價最敏感
若DDR4、一般DDR5與消費型NAND價格真的開始鬆動,台灣記憶體族群受到的影響不會完全相同。
第一類:相對容易受到記憶體價格反轉影響
| 公司 | 股票代號 | 敏感原因 |
|---|---|---|
| 南亞科 | 2408 | DRAM製造商,獲利與DRAM ASP高度連動 |
| 威剛 | 3260 | DRAM、SSD占營收比重極高,庫存價差對獲利影響大 |
| 十銓 | 4967 | DRAM、SSD模組業務仍是核心,但企業級/工控占比正在提升 |
| 晶豪科 | 3006 | DRAM與記憶體IC景氣相關度仍高 |
| 力積電 | 6770 | DRAM相關晶圓代工訂單可能受到記憶體景氣循環間接影響 |
其中最需要觀察的就是南亞科。
南亞科2026年第一季曾表示DDR5營收占比約10%,公司當時仍持續大量供應DDR4與LPDDR4;到了上半年,AI基礎設施與伺服器相關產品營收已提升至20%以上,代表公司正在往高階產品升級,但傳統DRAM價格仍然是影響營運的重要因素。
南亞科第二季DRAM平均售價甚至季增超過六成,推升第二季毛利率高達79.5%。
也因此,如果未來DRAM ASP由「暴漲」轉為「持平甚至下跌」,南亞科的獲利增速可能首先面臨高基期考驗。
這並不代表公司營運立即轉差,而是股價對DRAM價格方向的敏感度會非常高。
威剛更要小心「庫存價差」反轉
另一個高敏感族群則是記憶體模組廠。威剛2026年6月營收產品組合中,DRAM占66.57%、SSD占28.78%,兩項合計超過95%。
在記憶體價格一路上漲時,模組廠最大的優勢就是:
低價庫存+高價出售=庫存利益放大。
這也是威剛2026年上半年獲利爆發的重要背景之一。公司上半年營收642億元、毛利率47.6%,EPS達62.46元,創下歷史同期新高。
但是景氣循環一旦反過來,邏輯也會倒過來。
如果DRAM或NAND價格快速向下,先前高價建立的庫存,就可能面臨跌價壓力,因此對威剛這類模組廠而言,接下來除了營收之外,庫存水位與平均採購成本可能比單月營收更值得觀察。
十銓介於兩者之間 正在降低消費型記憶體依賴
十銓(4967)同樣屬於記憶體模組族群,因此仍然會受到DRAM與NAND價格波動影響。
但不同之處在於,公司近年持續把產品組合往企業級、SI與工控市場移動。
十銓公布2026年8月營收35.13億元、年增275.06%,公司表示正在持續提高企業級SI與工控等高附加價值產品比重。
因此如果未來只是「PC用DDR4價格回跌」,十銓受到的衝擊可能低於完全依賴消費性模組的業者;但如果DRAM、NAND全面進入庫存修正,仍難完全置身事外。
第二類:相對不怕DDR4降價的記憶體股
另一邊則要特別區分。有些台廠雖然也被市場歸類為「記憶體股」,但它們賣的東西根本不是一般PC DDR4,因此即使DDR4開始跌價,也不能直接推論基本面同步轉空。
相對不直接受到DDR4跌價衝擊
| 公司 | 股票代號 | 為何相對不同 |
|---|---|---|
| 群聯 | 8299 | NAND控制IC、企業級SSD、AI儲存,超過70%營收來自非消費型應用 |
| 華邦電 | 2344 | 客製化記憶體、Specialty DRAM、NOR Flash為主,應用分散 |
| 旺宏 | 2337 | NOR Flash、SLC NAND、ROM為核心,並非PC DDR4廠 |
| 宜鼎 | 5289 | 工控、企業與Edge AI儲存占比較高 |
| 宇瞻 | 8271 | 工業級SSD、Edge AI、智慧製造應用 |
| 創見 | 2451 | 企業級SSD、工業級記憶體比重提高 |
群聯:DDR4跌價幾乎不是核心問題
首先是群聯(8299)。
群聯真正核心並不是DRAM,而是NAND控制晶片、SSD方案與企業級儲存。
公司資料顯示,超過70%的營收已來自非消費型NAND應用,包括伺服器、車載、嵌入式、工控、遊戲主機與生成式AI。
公司目前更積極布局:企業級SSD、AI Data Platform、aiDAPTIV、Retimer/Redriver等領域。
因此即使一般DDR4價格轉弱,對群聯並沒有直接影響。
群聯真正需要注意的是NAND Flash價格與企業SSD需求。
如果未來只是消費型NAND降價,但AI資料中心企業級SSD需求仍強,群聯受到的基本面影響可能遠低於一般模組廠。
華邦電:跟南亞科不完全畫上等號
華邦電(2344)也常被市場直接和南亞科放在一起,但兩家公司產品結構其實並不相同。
華邦電2026年第二季:
-
客製化記憶體占營收 53%
-
Flash Memory占 33%
-
Logic IC占 13%
而記憶體終端應用則分布於通訊29%、消費電子28%、車用與工業28%、電腦僅15%。
因此華邦電雖然同樣會受到記憶體景氣影響,但它並不是單純押注PC DDR4。
特別是公司近年持續提高20奈米客製化記憶體以及高密度Flash產品比重,使其產品結構與一般Commodity DRAM逐漸拉開。
所以:
DDR4跌價,南亞科敏感度通常會比華邦電高。
但如果整個Specialty DRAM與NOR Flash同步進入供過於求,華邦電仍然會受到影響。
旺宏:根本不是DRAM股 要看的是NOR Flash
旺宏(2337)則更容易被市場錯殺。
旺宏核心產品包括:NOR Flash、SLC NAND、Serial NAND、eMMC及ROM。
也就是說,DDR4跌價本身幾乎與旺宏沒有直接關聯。
真正影響旺宏的是NOR Flash、SLC NAND的價格與車用、工控、通訊、消費電子需求。
所以未來若市場因為「DDR4降價」直接把整個記憶體族群一起砍,旺宏基本面與南亞科必須分開判斷。
宜鼎、宇瞻、創見 工控與AI讓記憶體族群進一步分化
再往下看工業記憶體廠,受到消費型PC景氣的影響也相對降低。
宜鼎(5289)已將業務從傳統工業記憶體進一步拓展至Edge AI系統、AI伺服器記憶體與工業AI平台,2026年甚至推出DDR5 12800 MT/s MRDIMM,鎖定生成式AI、大型語言模型與機器人等高頻寬應用。
宇瞻(8271)則持續布局工業級SSD、Edge AI與智慧工廠、智慧零售、智慧交通等市場。
創見(2451)2026年8月也表示,AI基礎建設正在推升資料中心、企業級SSD與高階記憶體需求,公司持續提高企業伺服器與工業自動化等高附加價值應用。
這些公司的原料依然來自DRAM、NAND,因此並不是完全不受記憶體價格影響。
但影響方式與傳統消費型模組廠不同。
它們比較像是:DRAM、NAND價格下跌→原料成本降低;企業/工控產品售價未必同步大跌。
若產品組合與庫存控制得宜,反而可能有利毛利率。
記憶體反轉誰最敏感?
| 族群 | 台股 | DDR4/一般DRAM跌價敏感度 | 真正要看的指標 |
|---|---|---|---|
| DRAM製造 | 南亞科2408 | 🔴 高 | DDR4/DDR5 ASP |
| 模組 | 威剛3260 | 🔴 高 | DRAM、NAND價格+庫存成本 |
| 模組 | 十銓4967 | 🟠 中高 | DRAM價格+B2B占比 |
| DRAM IC | 晶豪科3006 | 🟠 中高 | Specialty DRAM景氣 |
| 記憶體代工 | 力積電6770 | 🟠 間接 | 記憶體客戶投片 |
| Specialty Memory | 華邦電2344 | 🟡 中 | CMS、NOR、Specialty DRAM |
| NOR Flash | 旺宏2337 | 🟢 較低 | NOR/SLC NAND價格 |
| NAND控制IC | 群聯8299 | 🟢 低 | Enterprise SSD、NAND需求 |
| 工控記憶體 | 宜鼎5289 | 🟢 較低 | 工控/Edge AI |
| 工控儲存 | 宇瞻8271 | 🟢 較低 | 工業SSD/Edge AI |
| 高階模組 | 創見2451 | 🟢~🟡 | 企業SSD/工業DRAM |
這裡的「低」指的是對DDR4價格回跌的直接敏感度較低,不代表股價或獲利完全不受記憶體景氣影響。
真正的危險:把HBM缺貨故事套到所有記憶體
目前HBM、AI Server DRAM、大容量DDR5與企業級SSD需求並沒有因為DDR4鬆動就消失。
例如南亞科上半年AI基礎設施與Server相關產品營收已超過20%;華邦電第二季客製化記憶體占比53%;群聯則超過70%營收來自非消費型NAND應用。
這說明現在的市場不是:「記憶體多頭結束。」
而比較可能進入:「Commodity Memory降溫,AI Memory繼續熱。」
中秋變盤真正要防的是「預期反轉」
因此,中秋前後投資人需要注意的,並不是記憶體公司明天突然沒有獲利。恰恰相反。
很多記憶體公司目前帳面獲利甚至處於歷史高峰。真正危險的是,股票交易的是未來,而不是上一季。
當市場原本預期:「DDR4一直漲」
變成:「DDR4開始跌」
即使企業當季EPS仍然創新高,股價也可能先反映下一階段的ASP與庫存循環。
這也是為什麼記憶體股接下來不能再全部放在同一個籃子裡。
如果DDR4價格真正進入修正,首先應觀察的是:南亞科、威剛、十銓等傳統DRAM/模組族群。
如果只是DDR4鬆動,HBM、企業SSD、NOR、工控與Edge AI需求仍強,那麼:群聯、華邦電、旺宏、宜鼎、宇瞻、創見等公司的基本面,可能與Commodity DRAM走出不同方向。
記憶體大行情或許還沒有結束。但是市場最容易賺錢的「閉著眼睛買記憶體」階段,可能正逐漸過去。
中秋變盤真正值得提防的不是全面崩盤,而是記憶體股從雞犬升天,正式進入強弱分流。
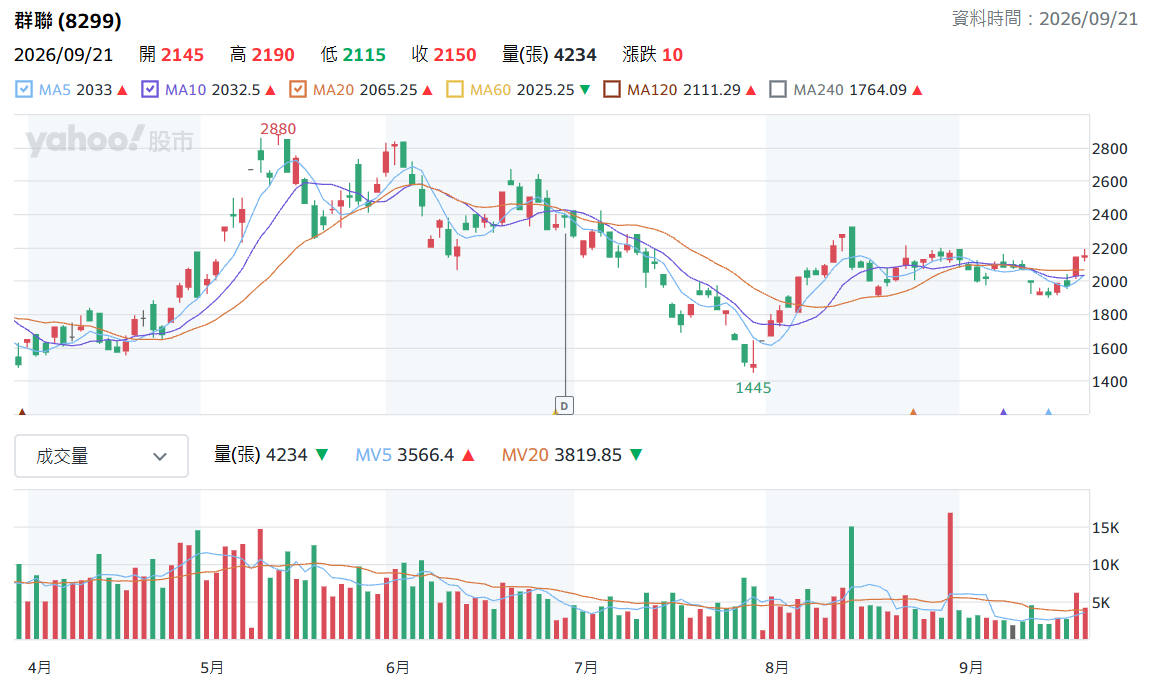
▲群聯日K線圖(圖片來源:Yahoo股市)


