






AI伺服器供應鏈再添一檔值得留意的高成長股。營邦(3693)公布2026年9月合併營收達15.37億元,不僅改寫單月歷史新高,更較8月成長21.34%,年增高達138.93%;今年前九月累計營收81.25億元,年增37.66%。若將7月至9月營收12.25億元、12.67億元與15.37億元加總,第三季營收已達40.29億元,較第二季25.39億元大幅成長約58.7%,甚至已相當於今年整個上半年40.97億元營收的98%以上。換言之,營邦目前的成長速度,已不是單純去年低基期可以解釋。
營邦2025年曾歷經產品轉換空窗期,進入2026年第一季時,單季營收僅約15.57億元,毛利率23.22%、營業利益率3.08%,EPS僅1.54元;但到了第二季,營收快速回升至25.39億元,毛利率拉升至27.97%,營益率更一口氣跳升至14.67%,EPS達7.11元。上半年累計EPS因此來到8.66元。從第一季到第二季,毛利率增加4.75個百分點,營益率更增加11.59個百分點,顯示營邦這波復甦並不只是「營收變大」,而是隨新品量產、產品組合改善後,規模經濟開始真正反映在獲利。
而第三季最大的觀察重點就在這裡。營收從第二季25.39億元直接跳升至40.29億元,在第三季財報尚未公布前,市場最值得追蹤的已不再是「營邦有沒有訂單」,而是第三季毛利率與營益率能不能延續第二季水準。只要高階AI伺服器、機架與儲存平台比重持續提升,即使沒有假設獲利率進一步攀升,單靠營收規模放大,營運槓桿就有機會明顯優於上半年。
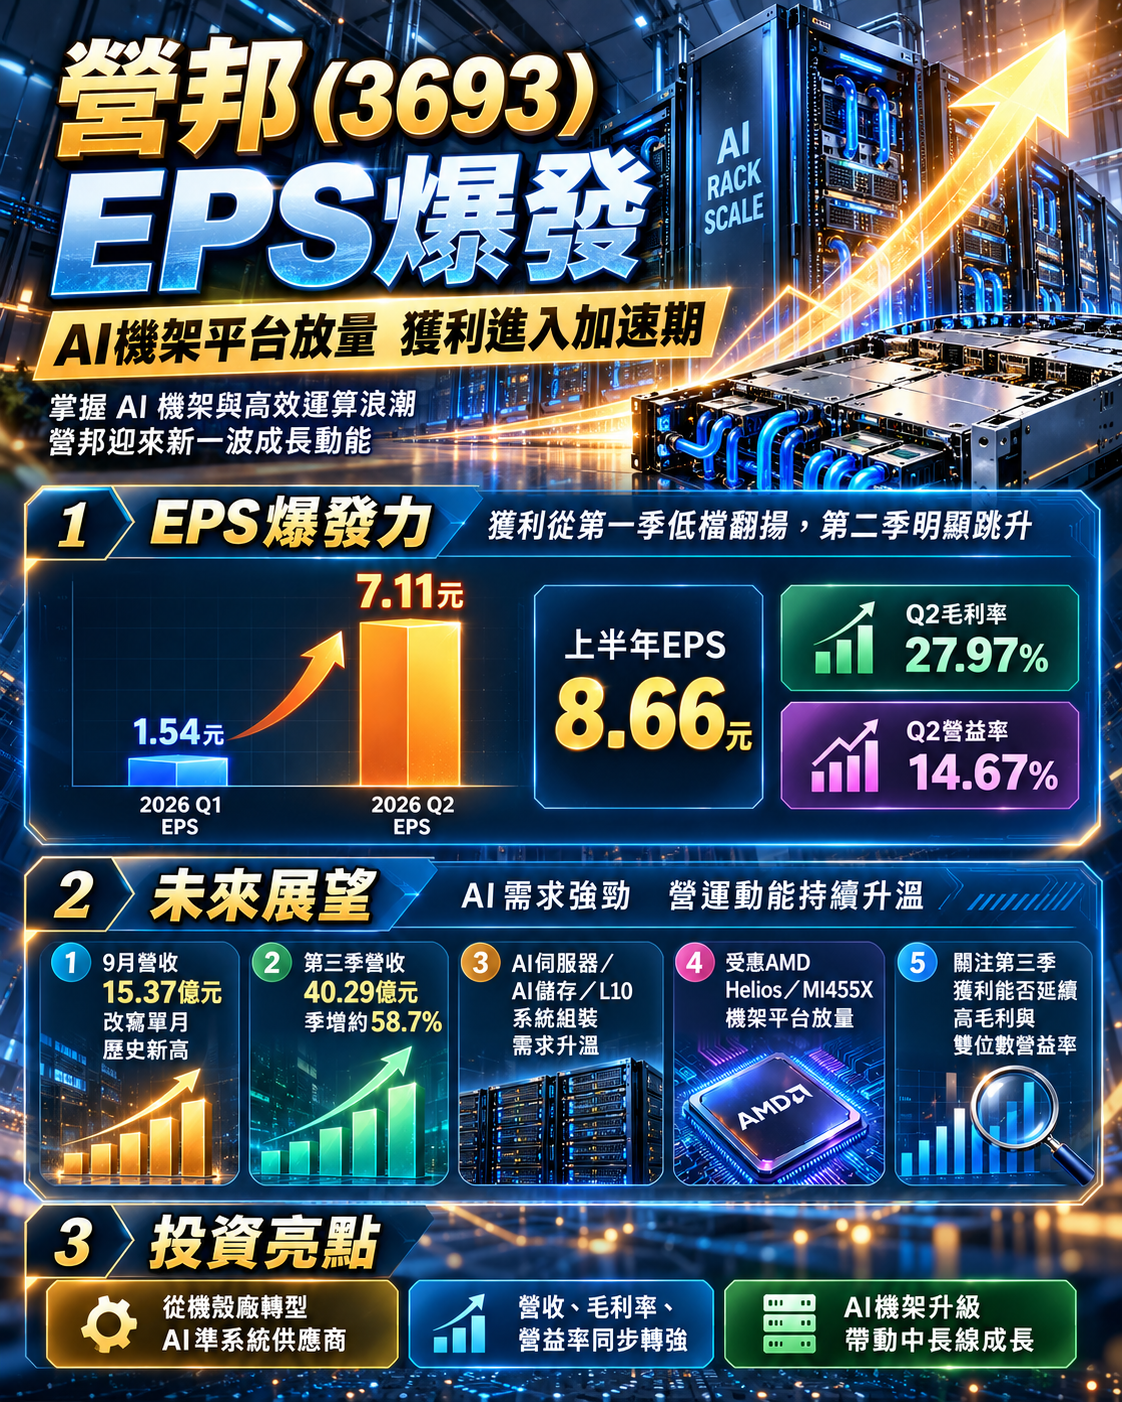
▲營邦爆發力
AMD Helios正式進入放量期 營邦站在機架級AI升級第一排
營邦真正值得重新評價的原因,在於公司定位已逐漸從傳統「伺服器機殼廠」,跨向AI伺服器平台、AI Storage與準系統供應商。公司今年股東會也明確指出,AI運算架構正由單機伺服器轉向機架級、系統級整合,儲存、運算與網路協同設計的重要性持續提升;除了持續深化NVIDIA AI Storage生態系,公司也已投入AMD新一代機架級AI基礎設施專案。
其中最重要的成長引擎,就是AMD Helios。
AMD最新Helios機架級AI架構整合多達72顆Instinct MI455X GPU、EPYC「Venice」CPU以及Pensando高速網路架構,並採用OCP Open Rack Wide(ORW)雙寬機櫃規格。相較過去一台一台伺服器銷售,AI時代正在把採購單位直接提升到「整座機櫃」,液冷、電源、走線、Compute Tray與結構設計的價值同步提高。AMD官方也表示,Helios已進入生產與部署階段,2026年下半年開始進行大規模部署。
這正好切中營邦的能力圈。營邦目前主要參與Helios相關機櫃、Compute Tray與機構設計,再由系統整合商完成最終整機。先行參與設計與驗證的優勢,在新平台量產初期尤其重要,因為機架級AI伺服器已不再只是「做一個鐵殼」,而是必須同時處理高功耗、高重量、液冷、維修性以及高速互連等工程問題。市場資料顯示,營邦正從單純機構件供應商,逐步朝更高附加價值的AI平台供應商前進。
更重要的是,AMD Helios的客戶基礎正在擴張。AMD已宣布Microsoft將於2026年下半年導入Helios,平台結合MI455X、Venice、Pensando與ROCm軟體;AMD公布的Helios生態系也已涵蓋Meta、OpenAI、Oracle等大型AI與雲端業者。這代表營邦所面對的商機,逐漸由單一專案走向大型CSP共同採用的新世代AMD AI基礎建設平台。
蘇姿丰再度訪台 「需求大於供給」成為營邦下一階段催化劑
另一個值得注意的訊號,則是AMD執行長蘇姿丰10月6日再度旋風訪台,密集拜會台積電、鴻海、廣達等供應鏈業者。蘇姿丰更直接表示,目前市場需求仍高於供應,公司需要更多CPU、GPU與AI產品產能,今年5月宣布的逾100億美元台灣供應鏈投資計畫不僅依進度推進,投資金額還準備進一步調高。
這句「需求仍高於供給」,對營邦的重要性遠比短線題材更高。因為當AMD接下來要擴大的不只是晶片,而是包含GPU、CPU、HBM、網路、液冷乃至整座Helios機架的完整產能時,早期已切入機架設計與量產驗證的供應商,自然有機會跟著平台出貨規模一起放大。
從營邦今年數字也已經看到這項趨勢:第一季15.57億元、第二季25.39億元、第三季40.29億元,形成非常清楚的逐季加速曲線;更關鍵的是,第二季毛利率與營益率同步大幅回升,證明公司並非以低毛利率搶營收,而是產品組合正在往高附加價值方向移動。
因此,若從2026年下半年AI伺服器族群尋找「基本面剛進入加速期」的公司,營邦值得列入優先觀察名單。它與已被市場高度定價的大型ODM不同,投資邏輯更接近「AMD Helios機架級平台放量+AI Storage升級+營運槓桿擴張」三條成長曲線同時交會。
不過,營邦並非沒有風險。Helios採開放架構,大型CSP與AMD未來仍可能增加第二、第三供應商,因此「首發設計優勢」不能直接等同永久獨家;此外,股價若已提前反映高成長預期,第三季財報的毛利率、營益率以及第四季營收續航力,都會成為下一階段評價能否再上修的關鍵。
就基本面來看,營邦目前最有吸引力的地方,是市場已不需要再等待「AI題材兌現」——9月營收15.37億元創高、Q3營收季增近59%,其實已經開始替Helios與新產品量產提供數字證明。下一個真正決定股價高度的,不再只是營收創高,而是第三季獲利能否跟上營收的爆發速度。
若Q3毛利率能維持接近第二季的27%~28%、營益率守住雙位數,營邦就有機會從「AMD概念股」進一步升級成為真正具備EPS成長支撐的AI機架成長股。
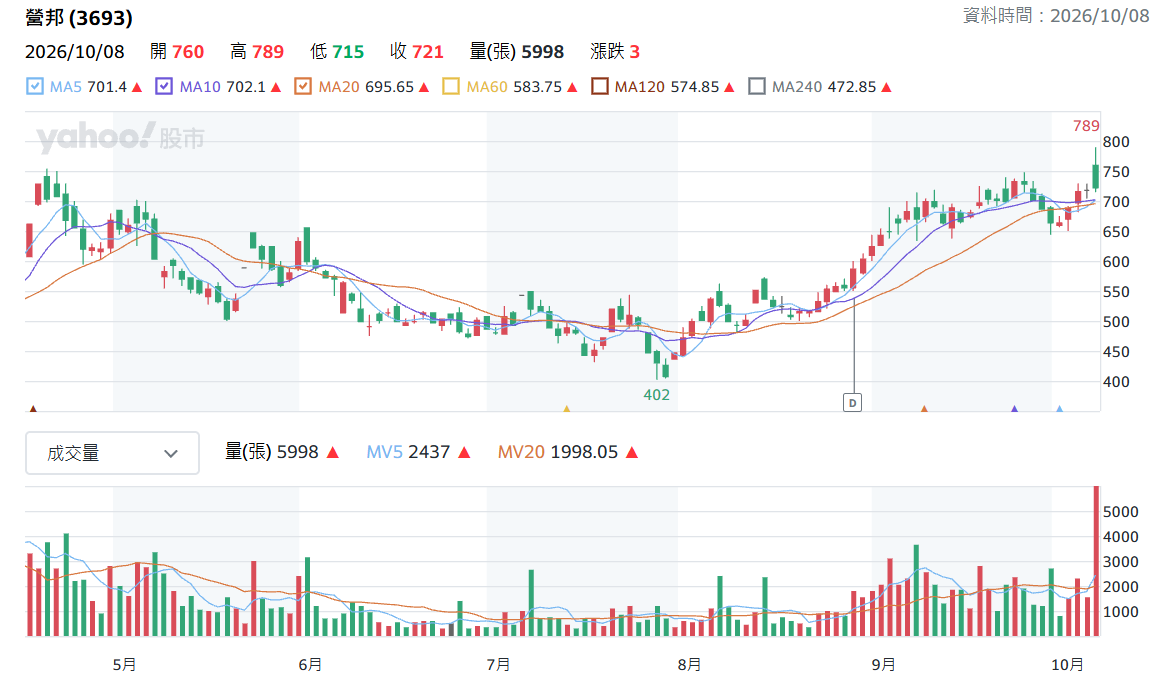
▲營邦日K線圖(圖片來源:Yahoo股市)


