





美伊衝突持續牽動全球航運市場,荷姆茲海峽商船遇襲風險升溫,加上紅海航線安全仍充滿變數,讓原本受到全球船舶供給增加壓力的航運產業,再度出現運價支撐。台灣貨櫃三雄長榮(2603)、陽明(2609)與萬海(2615)近期股價同步轉強,其中長榮12日強勢攻上漲停,以255.5元作收,大漲23元、漲幅9.89%,成交量達3萬8,185張,顯示市場資金重新聚焦航運族群。
不過,航運股是否能因戰爭持續受惠,不能單純以戰事升溫判斷。當地緣政治干擾航道、航商被迫繞行、有效運力下降時,貨櫃運價確實可能走高;但如果戰爭拖累全球經濟、推升燃油及保險成本,甚至導致終端消費疲弱,最終也可能侵蝕航商獲利。因此,決定長榮2027年表現的關鍵,不只是戰爭何時結束,更是全球航運供需能否維持平衡。
美伊戰爭衝擊航道 貨櫃航商迎來雙面刃
今年2月底中東戰事爆發後,荷姆茲海峽成為全球航運市場最不穩定的區域之一。根據國際海事組織統計,截至10月9日,中東及荷姆茲海峽周邊已有100起經確認的船舶安全事件,造成24名船員死亡,反映商船航行風險仍相當嚴峻。
對全球航運市場而言,荷姆茲海峽與紅海其實代表不同的影響層面。荷姆茲海峽是全球石油與天然氣運輸的重要通道,油輪受到的直接衝擊最為明顯,部分油輪航商可能因船舶供給吃緊、運輸風險增加而取得較高運價;紅海與蘇伊士運河則是亞洲與歐洲貨櫃運輸的重要捷徑,一旦安全問題迫使貨櫃輪繞行非洲好望角,不僅航程延長,燃油消耗與船舶周轉天數也同步增加。
換言之,同樣是中東戰爭,對新興(2605)等具有油輪業務的航商,以及長榮、陽明、萬海等貨櫃航商,產生的影響並不完全相同。
對長榮而言,若全球主要航商持續迴避高風險航道,延長航程將吸收部分有效運力,減輕新增船舶對運價的壓力。然而,戰爭推升油價、戰爭險與港口附加費,也會提高營運成本。航商能否將新增成本轉嫁給貨主,才是最終毛利率能否提升的關鍵。
值得注意的是,戰事並不保證運價持續上漲。根據國際航運研究機構Drewry公布的10月8日資料,世界貨櫃運價指數(WCI)單週仍下跌2%,降至每40呎貨櫃4,351美元,顯示市場依然受到航線供需、旺淡季及船舶配置影響。
長榮第三季營收暴增51% 毛利率改善透露獲利轉機
基本面方面,長榮2026年第三季交出亮眼營收成績,合併營收達1,467.76億元,較去年同期成長約51%,季增39.58%。其中9月單月營收達497.11億元,年增63.75%,創今年單月新高;累計前三季營收達3,384.49億元,年增15.36%。
更值得關注的是,長榮獲利能力也已出現改善跡象。
根據2026年上半年財報,長榮第一季EPS為3.84元,第二季提升至7.41元,累計上半年EPS達11.25元。毛利率則由第一季15.47%上升至第二季22.8%,營業利益率由10.34%提升至18.41%,稅後淨利率也從10.05%改善至15.54%。
這組數據顯示,第二季營運回升並非只有營收規模擴大,獲利率也同步改善,代表運價上揚與營運效率改善已逐步反映在財報上。
但投資人仍須注意,長榮2025年上半年EPS合計17.70元,2026年同期11.25元仍較去年下降約36%。因此,目前比較精確的判斷應是「獲利自第一季谷底回升」,而非全年獲利已確定超越去年。第三季EPS能否大幅增加,仍須等待正式財報公布。
2027年美線長約看漲 長榮仍有營運基本面支撐
長榮10月8日舉行法人說明會,經營團隊指出,今年貨櫃航運旺季提前發酵,第三季運價走高,加上美國進口需求維持相對高檔,使公司對第四季營運保持正面看法。
展望2027年,長榮特別看好北美航線長期合約價格。由於2026年美線現貨運價已明顯高於前一年進行長約談判時的水準,公司研判2027年美線長約價格高於2026年的機率相當大,有機會將部分運價上漲效益延續至明年。
而南美、亞洲區域與非洲航線,也可望在全球供應鏈重組的背景下提供額外貨流支撐。
從全球貿易角度觀察,世界貿易組織10月最新預測指出,2026年全球商品貿易量可望成長3.9%,2027年進一步成長4.1%。不過,這項預測建立在中東衝突能及時獲得解決等條件之上,若油價長期高漲、地緣政治風險持續擴大,仍可能壓抑全球需求。
2027年最大變數不是戰爭 而是全球新船交付潮
儘管短期運價仍有支撐,但放眼2027年至2029年,貨櫃航運產業將面臨另一項結構性挑戰,就是新船供給持續增加。
根據國際航運媒體Lloyd's List於10月初公布的資料,全球貨櫃船訂單簿規模已接近現有船隊運能的43%。這些訂單並非全部在2027年交付,但代表未來數年仍有大量新船可能陸續投入市場。
另一方面,部分航商今年重新評估紅海與蘇伊士運河航線,9月蘇伊士運河貨櫃船通行量已明顯回升。如果2027年中東局勢逐步緩和,更多船舶重新使用原本較短的航道,全球有效運力便可能增加,使歐洲航線運價面臨修正壓力。
市場已有法人提出保守預估。依媒體引述的一份未具名法人研究報告,長榮2026年EPS估計可達50.42元,但2027年可能降至25.20元,年減約五成。必須強調,這並非公司正式財測,也不是已確認的市場共識,僅反映部分研究機構對未來供給過剩的擔憂。
因此,2027年的長榮可能同時面臨兩股力量:一方面是美線長約漲價及新興市場貨量成長,另一方面則是紅海復航與新船交付增加。兩者最終如何拉鋸,將決定獲利能否守住高檔。
技術線圖突破整理區 255.5元不宜盲目追高
從10月12日長榮日K線觀察,股價以255.5元作收,成交量放大至3萬8,185張,明顯高於5日均量約1萬3,162張,形成帶量長紅突破整理平台的強勢格局。
目前5日、10日及20日均線分別約238.3元、239元與238.78元,短期均線形成密集支撐區;60日均線位於226.37元,中期趨勢也仍維持向上。
不過,股價收盤已接近前波256.5元高點,而且單日急漲後與短期均線的距離擴大。對尚未持股的投資人而言,最佳策略並非看到漲停立即追價,而是等待突破後的股價確認。
以技術面推估,238至243元為值得優先觀察的回測區間,若股價拉回時成交量縮小,並守穩20日均線附近,可考慮分批布局;若沒有拉回,而是持續帶量突破256.5元,則可觀察257至260元是否形成有效突破後的支撐,但必須避免放量突破後又迅速跌回整理區。
若後續跌破232至235元整理支撐區,則須提高警覺,代表此次突破可能失敗,不宜無限制向下攤平。
航運股能否再起?2027年將是長榮真正的考驗
綜合來看,美伊衝突讓航運產業重新獲得運價支撐,但真正能延續股價上升趨勢的,仍是企業本身的獲利能力。
長榮目前具備第三季營收大幅成長、第二季毛利率回升及美線長約可望漲價等利多,短期基本面與技術面同步轉強。但進入2027年後,全球新船交付、紅海復航進度、美國通膨與消費需求,將逐漸成為比戰爭題材更重要的股價決定因素。
對投資人而言,長榮值得持續追蹤,但不能把2026年運價高峰直接外推至2027年。當戰爭風險降低,全球貨流有機會恢復正常,卻也可能讓航運市場重新面對供過於求的問題。
航運股真正的投資機會,不只是押注戰爭讓運價上漲,而是找到即使戰爭結束,依然能靠船隊效率、長約收入與成本控制維持獲利的企業。長榮能否跨越2027年的供需轉折,將是決定這波航運行情能走多遠的關鍵。
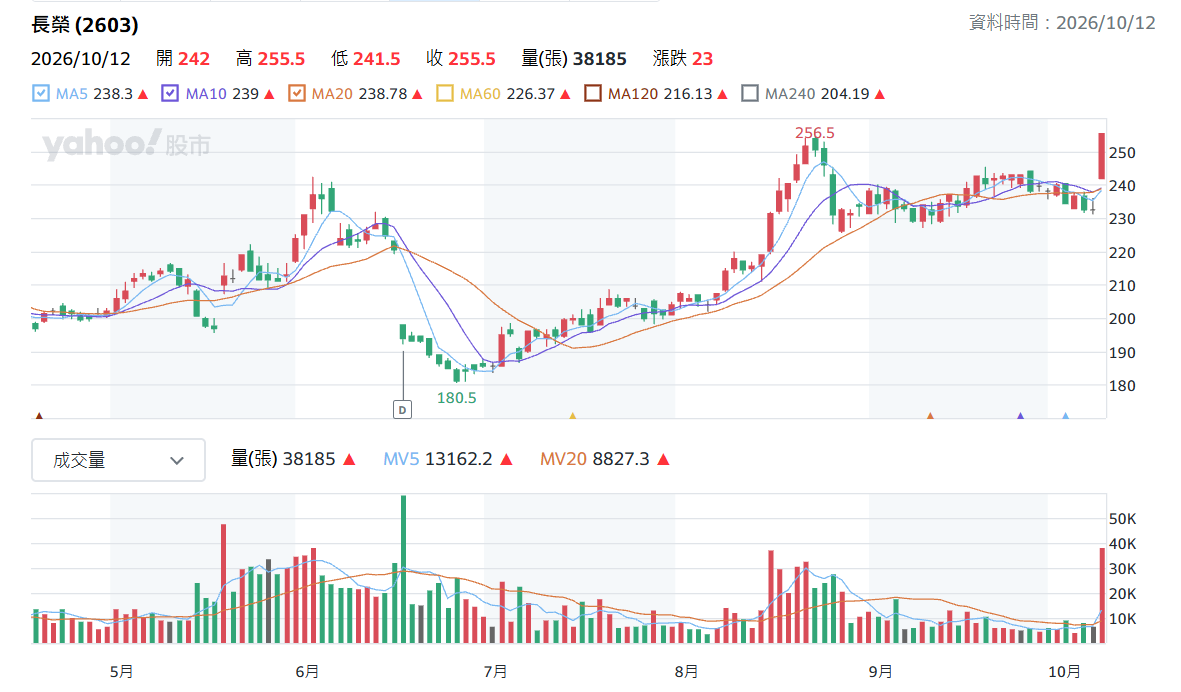
▲長榮日K線圖(圖片來源:Yahoo股市)


