





AI資料中心迎來「光進銅退」的產業革命!從輝達(NVIDIA)推動共同封裝光學(CPO),到台積電(2330)加速COUPE矽光子封裝技術商業化,全球高速傳輸產業正式進入競爭新紀元。如今,台灣光學股王大立光(3008)強勢跨足光纖陣列單元(FAU),更可能改寫過去由上詮(3363)、波若威(3163)及光聖(6442)等光通訊廠商主導的產業版圖。
大立光董事長林恩平10月8日法說會證實,公司光纖陣列(FA)已通過一家客戶認證,預計2027年第二季底完成產能建置,並進一步由FA延伸至完整FAU組裝,甚至規劃整合Carrier承載基板出貨,目標2027年下半年進入量產階段。多排FA亦已送樣,瞄準2028年新世代CPO需求。
這項布局代表,大立光不再滿足於手機鏡頭市場,而是利用多年累積的精密光學、自動化組裝與檢測技術,直接進入AI資料中心核心光互連供應鏈。
更值得注意的是,CPO已經不是停留在實驗室的未來技術。根據TrendForce研究,NVIDIA Spectrum-X與博通(Broadcom)Bailly CPO交換器已於2026年展開出貨,台積電COUPE技術亦進入商業化階段。隨著AI交換器頻寬由51.2T邁向102.4T及更高規格,光引擎良率、FAU精密耦合及先進封裝產能將成為左右擴產速度的關鍵。
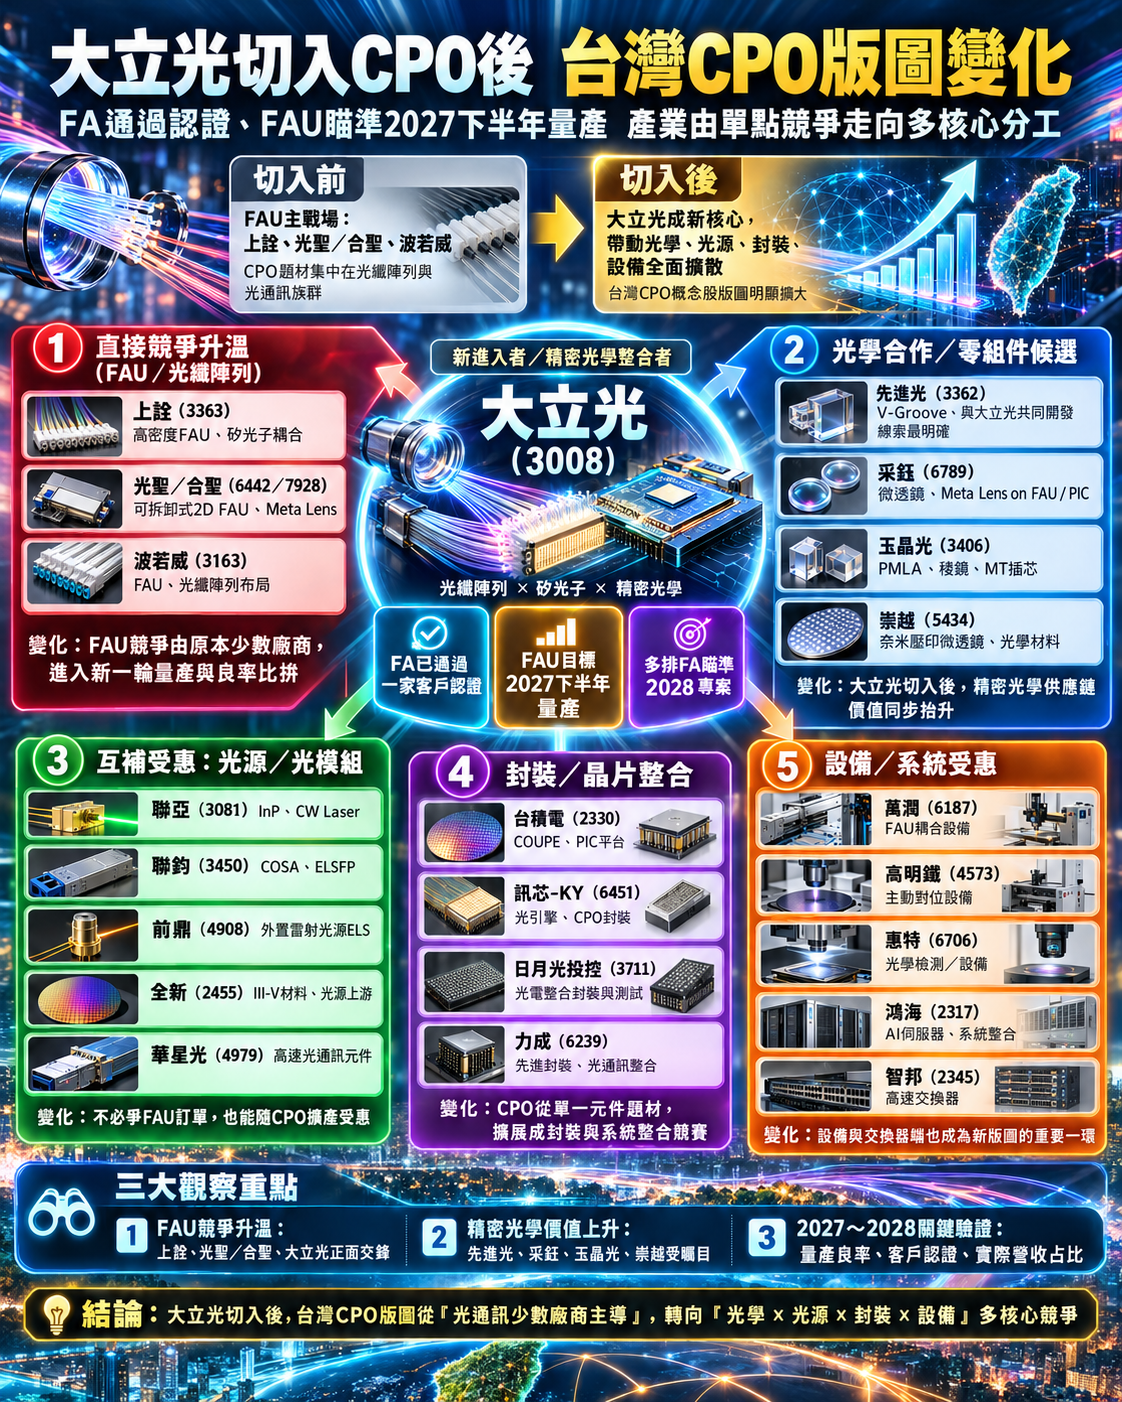
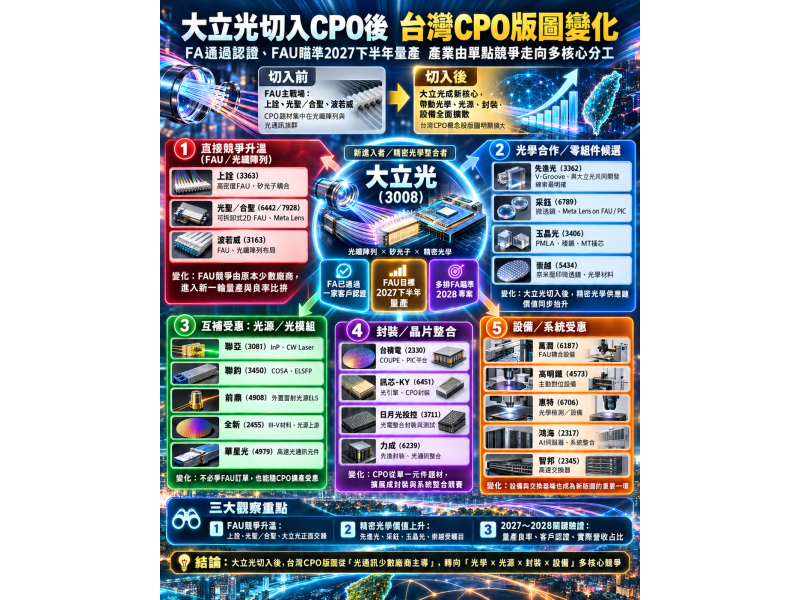
▲大立光進軍CPO 重整台灣CPO版圖
大立光自製FA、整合FAU 上詮與光聖面臨新競爭
在現有台灣CPO族群中,大立光最直接的競爭對手,無疑是上詮及光聖轉投資的合聖科技*(7928)。
上詮長期布局光纖連接與矽光子封裝,並與奇景光電共同開發晶圓級光學(WLO)及高密度FAU解決方案,從1.6T、3.2T逐步推進6.4T世代。
然而,大立光憑藉精密對位、自動化生產與光學量測優勢切入FAU,可能使上詮原有的技術門檻遭到挑戰。一旦兩家公司競逐相同CPO平台,未來比拚的不只是光纖排列精度,更包括耦合損耗、量產良率、價格及交貨能力。
值得留意的是,上詮9月營收2.24億元,年增28.38%,但前三季累計營收14.11億元,仍較去年同期減少6.03%,顯示新產品尚未全面轉化為營收成長。
另一方面,光聖透過合聖科技布局可拆卸式2D FAU及超穎透鏡(Meta Lens),產品朝多排、高密度光纖連接發展。合聖首條FAU產線規劃2026年第四季試產,若客戶認證順利,2027年下半年有機會正式出貨,並進一步爭取2028年6.4T以上的新世代CPO架構。
光聖與大立光因此呈現「局部競爭、整體互補」格局:雙方在完整FAU可能直接競爭,但光聖既有光纖連接、資料中心布線及外部雷射光源相關業務,仍可受惠CPO市場擴大。
從基本面觀察,光聖9月營收達20.61億元,年增97.26%,前三季累計113.05億元,年增50.19%;2026年上半年EPS達19.07元,第二季毛利率更達62.51%。
換言之,即使未來FAU市場競爭加劇,光聖仍有既有AI資料中心光通訊業務作為獲利基礎,不能單憑大立光進場,就推論光聖成長動能將遭到取代。
大立光帶出新盟友 先進光、采鈺、玉晶光搶占光學零件商機
大立光進軍FAU,不只帶來競爭,也打開新的供應鏈合作機會。
依大立光公開規劃,公司將自製FA,並向外採購微透鏡陣列(PMLA)、稜鏡及部分承載結構,再整合為FAU及Carrier方案。
其中,先進光(3362)是目前與大立光合作線索最明確的公司。雙方已於2026年COMPUTEX共同展示CPO產品,先進光憑藉精密玻璃加工能力,開發用於光纖定位的V型溝槽(V-Groove),與大立光相關產品搭配開發及送樣。
采鈺(6789)則是另一個值得注意的光學供應鏈候選。公司布局晶圓級微透鏡、Meta Lens on FAU,以及Micro Lens on PIC等高密度光耦合平台,其中800G光模組相關微透鏡已量產,1.6T相關產品正在推進,目標2027年下半年將更高密度的光學平台導入量產。
玉晶光(3406)也不甘示弱,聚焦MT Ferrule光纖插芯、微透鏡陣列、稜鏡與精密光學元件,部分產品已送樣或小量出貨,預估2027年至2028年有機會逐步放量。
材料通路商崇越(5434)則透過日本SCIVAX與信越化學合作,發展奈米壓印及高精度微透鏡陣列,提供另一條切入CPO光學元件的途徑。
不過,上述技術互補並不代表已經取得大立光量產採購訂單。大立光未公開確認完整PMLA供應名單,相關廠商能否實際受惠,仍須觀察客戶認證及出貨情況。
不爭FAU反而可能受惠!聯亞、聯鈞掌握外置雷射光源
相較FAU市場競爭升溫,位於上游的雷射光源產業可能呈現不同局面。
CPO的核心目的,是透過將光引擎與ASIC高度整合,縮短高速電訊號路徑、降低傳輸功耗,但光訊號仍須依賴高品質雷射光源。
這使聯亞(3081)、聯鈞(3450)、前鼎(4908)及全新(2455)等光源相關廠商,有機會在CPO滲透率提升過程中受益,而不必與大立光直接競爭完整FAU組裝。
其中聯亞最受矚目。公司專注磷化銦(InP)磊晶及連續波雷射(CW Laser),2026年9月營收5.40億元、年增190.16%,前三季累計36.88億元、年增136.33%,上半年EPS達7.75元。
隨800G、1.6T與更高速矽光子產品需求升溫,聯亞正擴大高功率CW Laser產能,企圖搶占未來外部光源市場。
聯鈞則透過光學次模組(COSA)及外部雷射光源模組(ELSFP)布局CPO與NPO,並與客戶及雷射晶片業者進行共同開發和工程試產。
因此,大立光FAU能否進入量產,與聯亞、聯鈞能否擴大光源業務,並非相互排斥。相反地,只要CPO交換器整體市場持續擴張,兩個技術環節都有機會同步成長。
台灣CPO概念股版圖重新洗牌
| 產業環節 | 代表台灣廠商 | 2027~2028年主要觀察方向 |
|---|---|---|
| CPO晶片與設計 | 台積電2330、創意3443 | COUPE、PIC與高速ASIC整合 |
| FAU直接競爭 | 大立光3008、上詮3363、光聖6442/合聖7928、波若威3163 | 光纖陣列良率、多排FAU、客戶認證 |
| 精密光學與材料 | 先進光3362、采鈺6789、玉晶光3406、崇越5434 | V-Groove、PMLA、Meta Lens與奈米壓印 |
| 雷射光源及光模組 | 聯亞3081、聯鈞3450、前鼎4908、全新2455、華星光4979 | CW Laser、ELSFP、高速光通訊需求 |
| 封裝及光引擎整合 | 訊芯-KY 6451、力成6239、日月光投控3711 | 51.2T/102.4T CPO及先進封裝 |
| FAU耦合設備 | 萬潤6187、高明鐵4573、惠特6706 | 主動對位、自動化及光學檢測 |
| 高速互連與系統 | 鴻海2317、智邦2345、貿聯-KY 3665 | 光交換器、光纖互連及系統整合 |
註: 上表為公開技術布局與潛在受惠環節整理,非已確認的大立光供應商名單。各公司CPO營收占比及商業化進度不同,不能直接以同一估值標準比較。
封裝端亦不可忽視。鴻海集團旗下訊芯-KY已揭露51.2T CPO小量生產及102.4T產品送樣、交貨進度,並與台積電合作COUPE相關技術;力成則攜手博通跨足光通訊封裝,規劃2027年推進CPO交換器量產。
從此角度觀察,大立光的競爭優勢集中在精密光學耦合,但整個CPO價值鏈仍由晶片、雷射、光纖、封裝及交換器系統共同構成,單一廠商難以包辦所有環節。
CPO股王爭霸戰!創意股價領先、大立光搶光學主導權
若以2026年10月13日收盤股價衡量,廣義CPO概念股中的創意(3443)以8,095元領先,大立光則以7,275元緊追在後;聯亞收2,725元、光聖1,630元,上詮547元,顯示市場對不同產業定位的評價已有顯著差距。
| 公司 | 10月13日收盤價 | CPO投資定位 |
|---|---|---|
| 創意(3443) | 8,095元 | 高階ASIC設計與CPO整合商機 |
| 大立光(3008) | 7,275元 | FA、FAU及精密光學整合 |
| 聯亞(3081) | 2,725元 | InP與CW Laser,高營收成長 |
| 光聖(6442) | 1,630元 | 現有光通訊獲利+合聖FAU布局 |
| 上詮(3363) | 547元 | 高密度FAU與矽光子耦合 |
值得注意的是,創意高股價主要仍由AI ASIC業務及市場對未來獲利的預期支撐,不能將其現有市值全部視為CPO貢獻;大立光雖已取得FA認證,但FAU相關產品尚待2027年量產,現階段主要獲利仍來自手機光學業務。
如果以「高價股王」定義,目前在上述核心觀察名單中,創意仍位居首位;但若以CPO光學技術整合能力及已公布的客戶認證進度評估,大立光有機會成為下一代FAU市場最具影響力的台灣企業之一。
而真正值得追蹤的新興挑戰者,則是光聖與聯亞。
光聖具備高毛利率、穩定成長中的光通訊業務,加上合聖FAU發展,屬於兼顧現有獲利與新技術選擇權的代表;聯亞則以磷化銦與CW Laser掌握光源核心材料,營收成長速度突出,但高股價與市場預期亦帶來較高估值風險。
相較之下,上詮正處於高密度FAU產能與獲利轉型的關鍵時期。如果未來產品驗證、訂單放量與毛利率改善同步實現,仍具重新評價機會;若大立光等新進者快速擴產,價格與良率競爭則可能壓抑獲利表現。
2027年看FAU量產 2028年決戰多排光纖與系統整合
綜合產業趨勢,2027年將是台灣FAU競爭從技術展示走向實際量產驗證的重要年度,而2028年多排FAU、6.4T以上光互連及Scale-up架構的推進,將進一步考驗供應商實力。
對大立光而言,最大課題是將精密光學優勢轉化為可持續獲利的FAU業務;對上詮與合聖而言,則必須守住高密度光纖介面、客戶合作及產品差異化的護城河。
對聯亞、聯鈞及相關光源業者而言,真正的機會則來自整體CPO市場規模擴大,而不是任何單一FAU供應商勝出。
因此,未來CPO王者之爭,不僅是誰先突破千元、三千元或萬元股價,更在於誰能率先完成量產、持續取得訂單,並將高速光通訊需求真正反映在營收、毛利率與每股盈餘。
從現有證據研判,大立光最有條件挑戰CPO精密光學整合領導地位,光聖是具備現有獲利支撐的FAU成長挑戰者,聯亞則是上游雷射光源中最值得追蹤的高成長代表。
但真正的CPO股王,最終仍須由2027至2028年的量產良率、客戶訂單與獲利成績決定,而不是單靠題材與股價想像。
本文為產業研究與情境推估,非保證獲利或個股買賣建議。所有股價為2026年10月13日收盤價;未來量產時程以公司最新公告為準。


