





蘋果第一款摺疊手機iPhone Duo於2026年10月16日正式開放預購,預計10月23日上市。
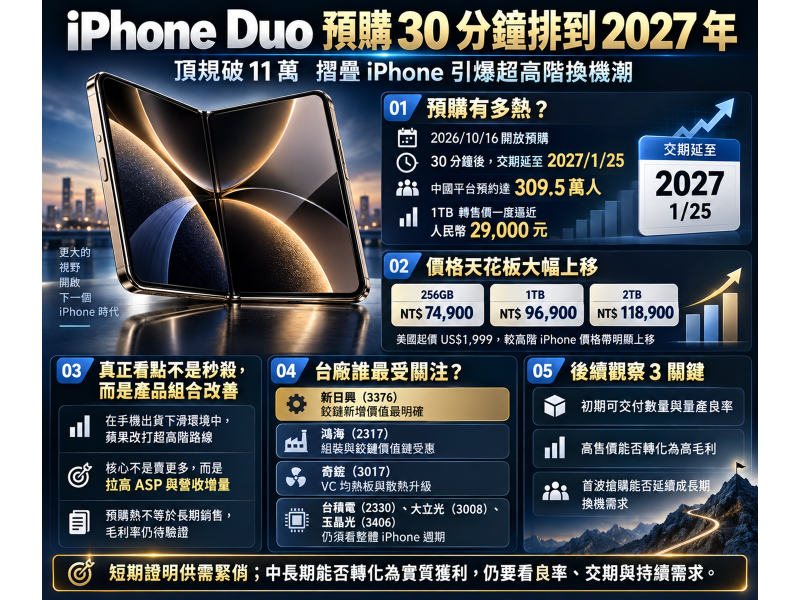
開放預購後,短短30分鐘內,美國官網所有顏色與容量版本的預估交貨日期便延後至2027年1月25日,蘋果也向《金融時報》表示初期需求異常強勁,正加快交付產品。
同時,中國京東平台在預購前半小時預約人數達309.5萬人,轉售市場1TB夜空色報價甚至一度逼近人民幣29,000元(較定價21,499元高出約7,100元)。
然而,「交期排到明年」與「百萬人預約」不能直接等同於實際銷售超越預期,必須釐清三大關鍵問題:初期實際可交付數量未知、高售價在扣除面板與良率成本後能否轉化為高毛利,以及首發搶購能否延續為數年的換機需求。
在全球消費電子成長不易的環境下,IDC預估2026年全球智慧手機出貨量將年減16.7%,但平均售價(ASP)逆勢增加27.6%至581美元。
蘋果推出iPhone Duo的核心商業意義並非普通換機,而是透過拉高價格天花板來達成「產品組合改善」。
這場超高階戰局不僅考驗組裝廠與零組件廠的「生產良率」,更讓台灣供應鏈出現高度分化——並非所有蘋概股都會齊漲,真正具備「新增零組件價值」的廠商才是核心關鍵。
預購秒殺能賺多少?先搞懂定價策略與營收增量算式
iPhone Duo放棄平價普及路線,直接切入頂級消費族群,將高階iPhone過去1,000至1,500美元的價格帶大幅上移,美國256GB起價1,999美元,較iPhone 18 Pro起價1,199美元高出800美元(約66.7%)。
iPhone Duo各容量版本官方售價對照表
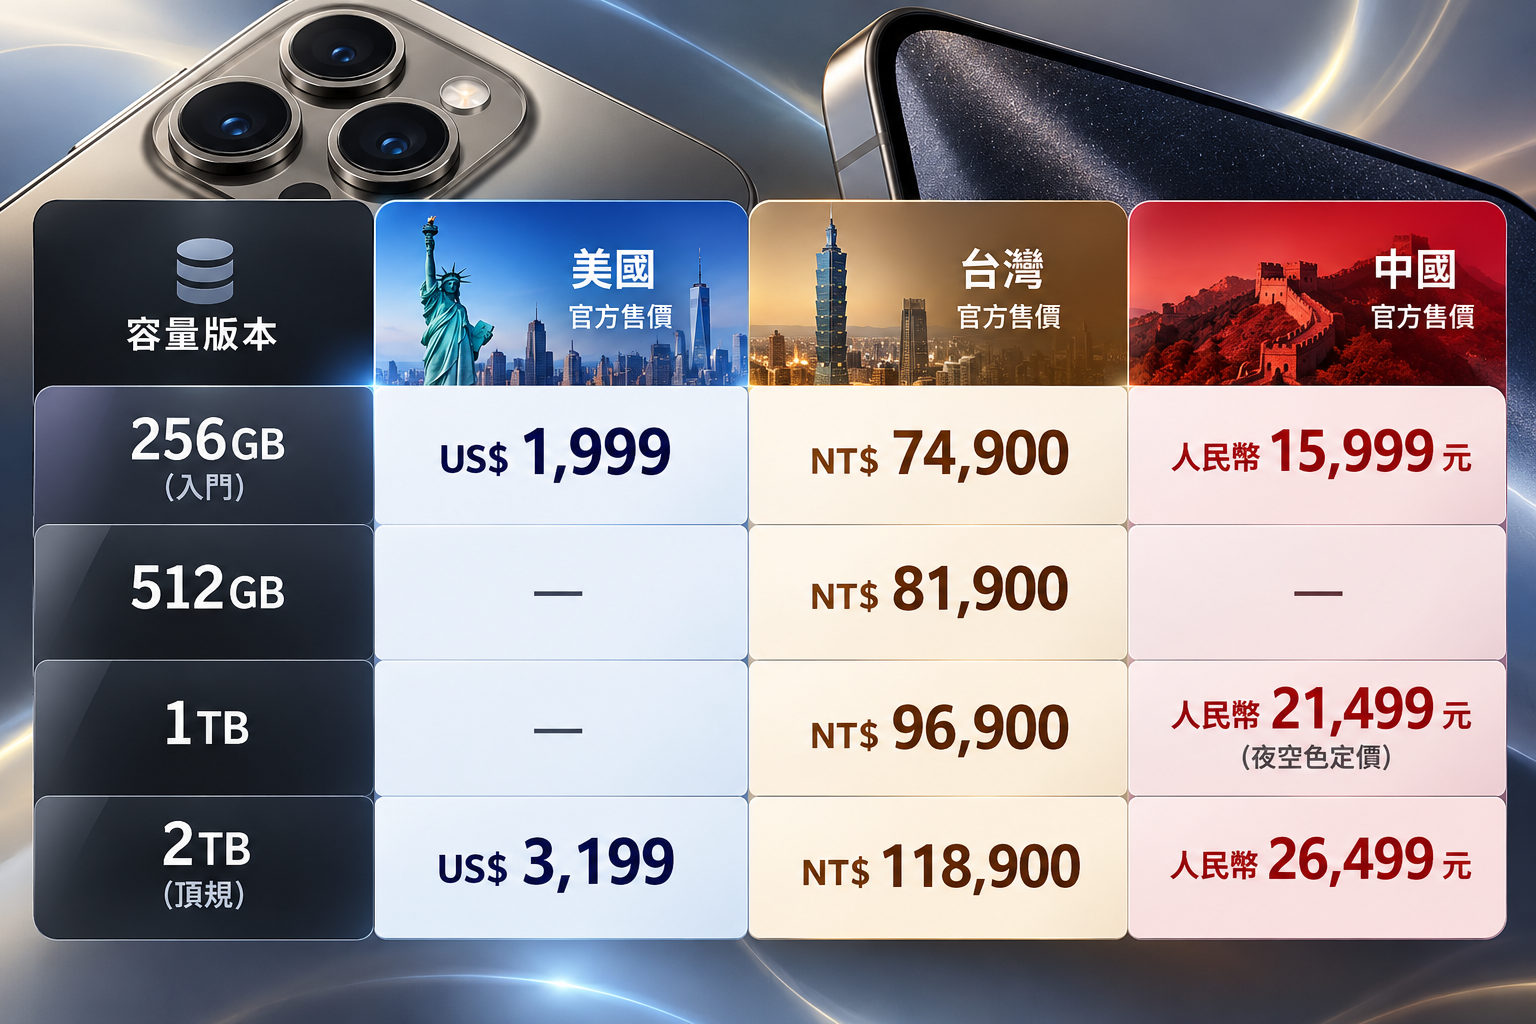
▲圖/ChatGPT
要估算iPhone Duo對蘋果的實質財務貢獻,必須看懂兩組算式:
- 出貨量與市占算式:
根據媒體轉述IDC估計,iPhone Duo於2026年出貨約700萬支,2027年若成長70%將達1,190萬支。
除以IDC預估2027年全球摺疊手機市場規模約2,700萬支(2026年約2,290萬支),市占率約為44.1%,與市場傳出的40%市占大致吻合。
(註:IDC官網另引述Nabila Popal指稱至2027年出貨逾1,700萬支、ASP逾2,550美元、創造逾457億美元價值,應涉及累計出貨或不同預測期間,不宜直接視為單年數據。) - 營收淨增量算式:
增加的收入 = Duo總銷售收入 - 被替代的原高階iPhone收入。
因為部分買家原本就會購買其他高階iPhone,不能將總銷售額直接視為新增營收。
iPhone Duo年度營收敏感度試算表(以年出貨700萬支、100%替代原1,200美元高階iPhone為例)
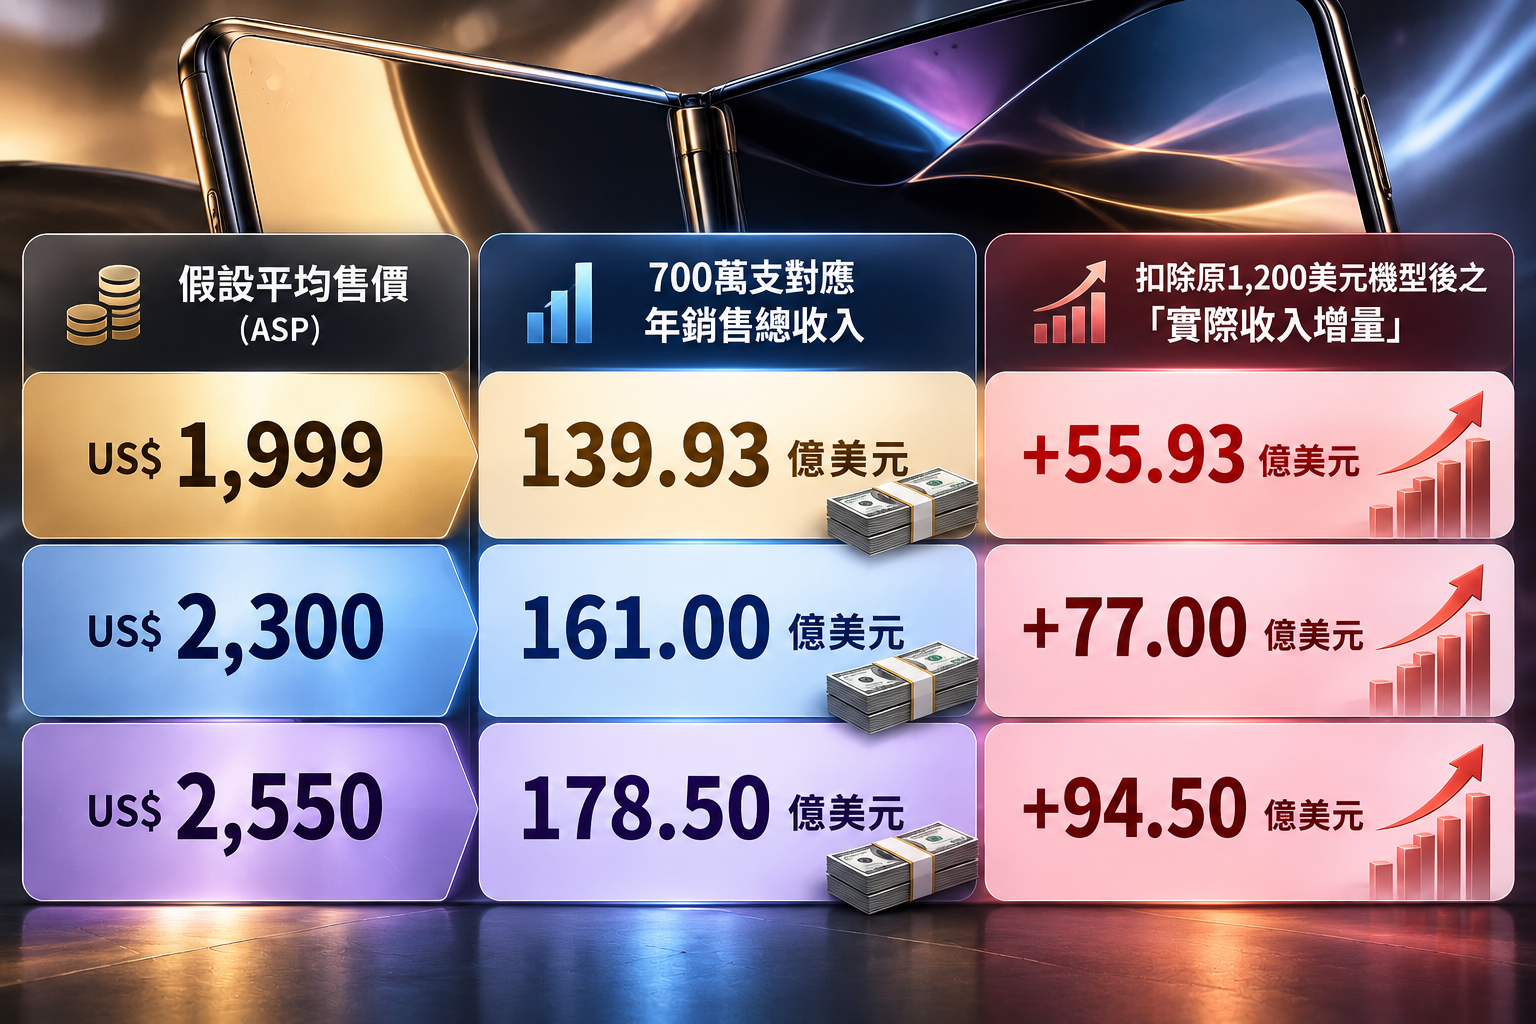
▲圖/ChatGPT
換言之,在ASP為2,550美元的情境下,178.50億美元總營收中,真正的產品組合收入增量為94.50億美元。
此外,營收增量不等於獲利增量,目前對蘋果的營收與ASP改善評價為「正面」,但毛利率改善「尚待驗證」,EPS立即大幅上修則「證據不足」。
交期為何暴增3個月?生產良率與台廠供應鏈關鍵解析
交期瞬間拉長3個月,除了需求強勁外,更關鍵的瓶頸在於「初期製造良率」。
MacRumors引述中國《界面新聞》匿名供應鏈消息指出,截至9月17日,iPhone Duo最終組裝良率僅略高於60%,產線仍在反覆調整設備與製程參數。
摺疊機並非單純用轉軸把兩支手機接起來,而是必須克服精密鉸鏈(控制開闔阻力、平整度、公差)與可摺疊OLED面板(兼顧薄型化、折痕與彎曲可靠性),且排線、膠材與框架彼此連動,良率高低直接成為供應鏈獲利的分水嶺。
相較傳統iPhone,摺疊機帶動精密鉸鏈、散熱與薄型化機構件的單機供貨價值提升。
iPhone Duo台灣供應鏈關聯度與影響對比表
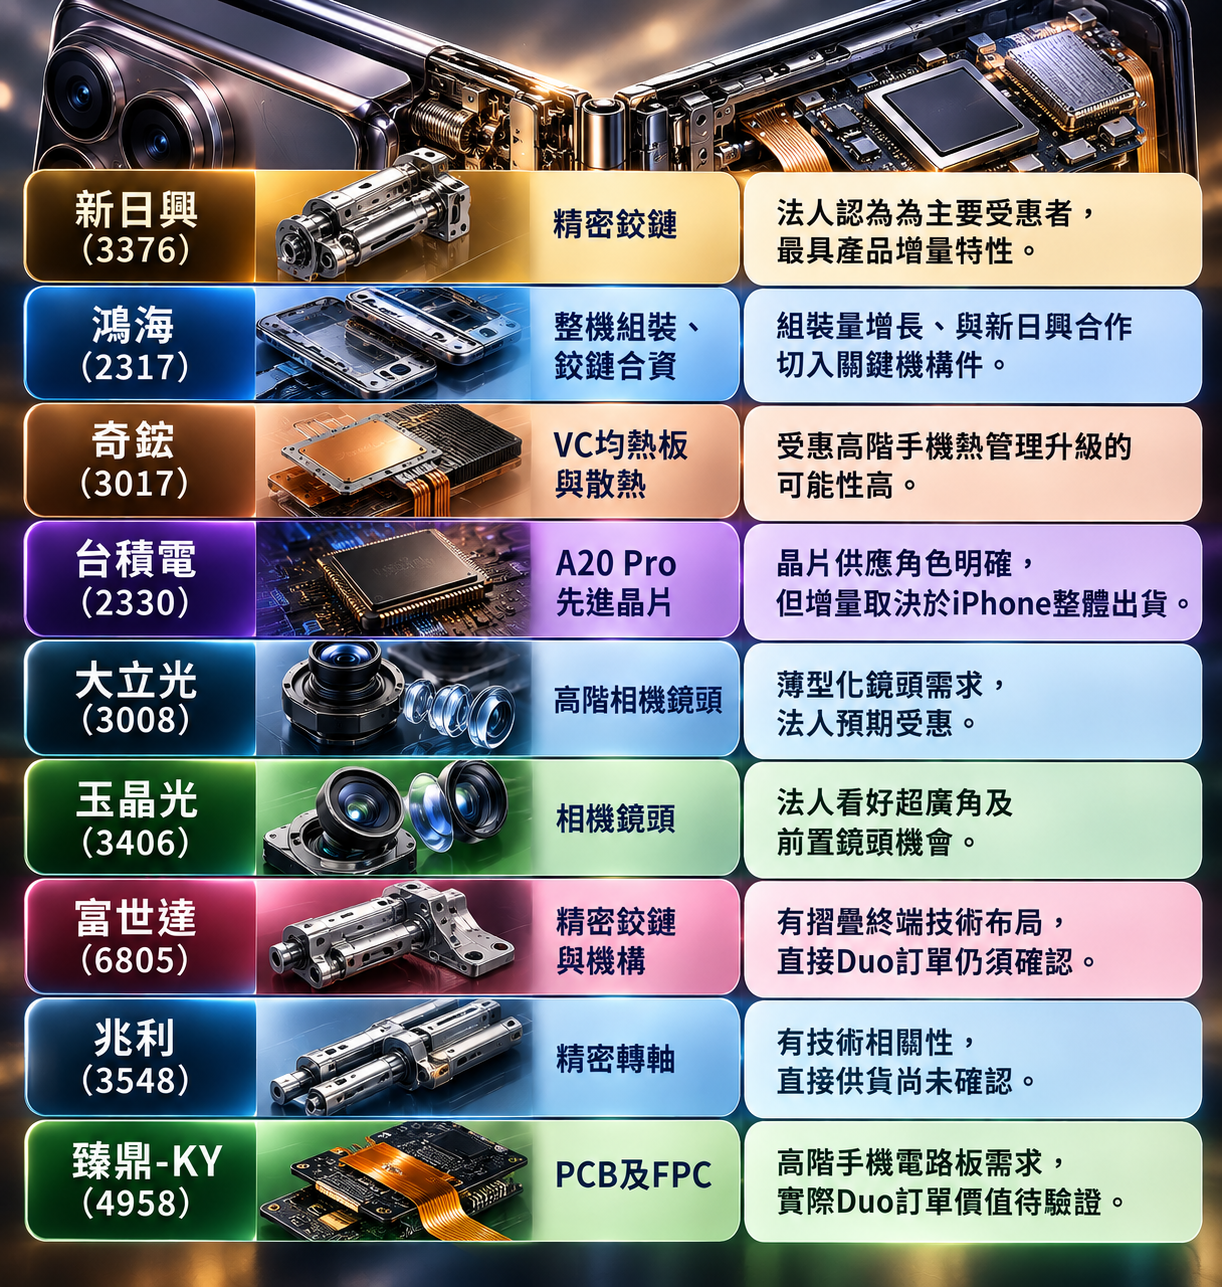
▲圖/ChatGPT
1. 新日興(3376):最具「新產品增量」邏輯
精密鉸鏈是傳統iPhone沒有的全新零件,屬於額外新增業務而非舊機種訂單移轉。
新日興已於今年3月與鴻海旗下工業富聯(FII)合資成立公司布局摺疊機鉸鏈;
中央社引述分析師郭明錤估算,該合資公司預計取得約65%初期鉸鏈訂單,美國安費諾(Amphenol)約占35%。
不過新日興於10月19日收盤173元、下跌1.70%,顯示市場並未單憑預購火熱就立即給予正面反應,後續需追蹤量產良率、合資獲利分配與實際營收貢獻。
2. 鴻海(2317):營收規模看增,毛利率視良率而定
鴻海除了具備高階機型組裝優勢、可望因組裝複雜度提高而增加單台製造服務收入外,也透過與新日興合資切入鉸鏈價值鏈。
但第一代產品組裝複雜度高,若初期良率偏低,將推升人力、設備與重工成本,因此觀察重點在於產線良率與組裝獲利率。
3. 奇鋐(3017):解救摺疊機不對稱熱源的散熱關鍵
蘋果官方已確認iPhone Duo採用A20 Pro晶片、客製化VC均熱板與雙電池設計。
摺疊機展開後面積變大,但熱源並未平均分布於兩側,必須仰賴VC均熱板與薄型化熱擴散結構快速導熱。
奇鋐受惠於手機VC散熱系統升級,後續需確認實際供貨占比與利潤貢獻。
4. 台積電(2330)、大立光(3008)、玉晶光(3406):需合併評估整體iPhone週期
- 台積電:
獨家代工2奈米製程的A20 Pro晶片,但買家若不買Duo也可能買iPhone 18 Pro,且台積電(2330)的AI/HPC業務龐大,單一機種對EPS影響小於特定鉸鏈廠。 - 大立光與玉晶光:
摺疊機在極薄機身內整合相機,帶動大立光薄型化高階鏡頭與玉晶光超廣角及前置鏡頭需求;
但因Duo缺少部分Pro機型的望遠鏡頭,單機光學供貨價值未必同步創高。
三星與華為怎麼接招?品牌搶市占與供應鏈的微妙競合
蘋果切入摺疊市場後,原本不願跨足Android陣營的iPhone用戶得以留在iOS生態系內升級,直接衝擊三星(Galaxy Z Fold系列)與華為的高階手機市占:
- 三星「手機受威脅、面板大受惠」:
三星手機部門面臨高階競爭加劇,但MacRumors引述爆料指出,三星顯示器(Samsung Display)取得iPhone Duo摺疊OLED面板三年獨家供應安排,估計每片面板約250美元,成為標準的供應鏈受惠者。 - 華為的高階防衛戰:
華為在中國具備品牌、HarmonyOS與摺疊機先行優勢,短期內存量用戶不易流失,但在超高階新購機市場將與蘋果正面交鋒,勝負取決於蘋果AI本地化、eSIM便利性與售後服務。
打開2,000美元新價格帶,摺疊iPhone與供應鏈的量產獲利戰役
截至美股10月16日收盤,蘋果股價收在343.46美元(上漲0.43%,當日高點347.82美元),在科技與半導體類股受AI資本支出疑慮回檔之際展現抗跌韌性。
外資看法則呈分歧:Evercore ISI分析師Amit Daryanani看好Duo預購並維持380美元目標價;
UBS分析師David Vogt則提醒需留意iPhone 18 Pro交期較短是否反映內部高階需求排擠。
綜合來看,iPhone Duo最大的商業價值不是讓蘋果多賣幾支手機,而是成功打開2,000美元以上的價格天花板,讓既有高階用戶願意掏出更多錢。
在台股研究優先順序上,具備新增零組件價值的新日興、鴻海、奇鋐是iPhone Duo最值得優先追蹤的核心標的;而台積電(2330)、大立光(3008)、玉晶光(3406)則應搭配整體iPhone 18產品週期一併評估。
交期排到2027年僅證明了短期的供需緊俏,唯有當產能良率提升、交期恢復正常後仍能維持強勁買氣,才能真正將摺疊機題材轉化為蘋果與台灣供應鏈的長期實質獲利。
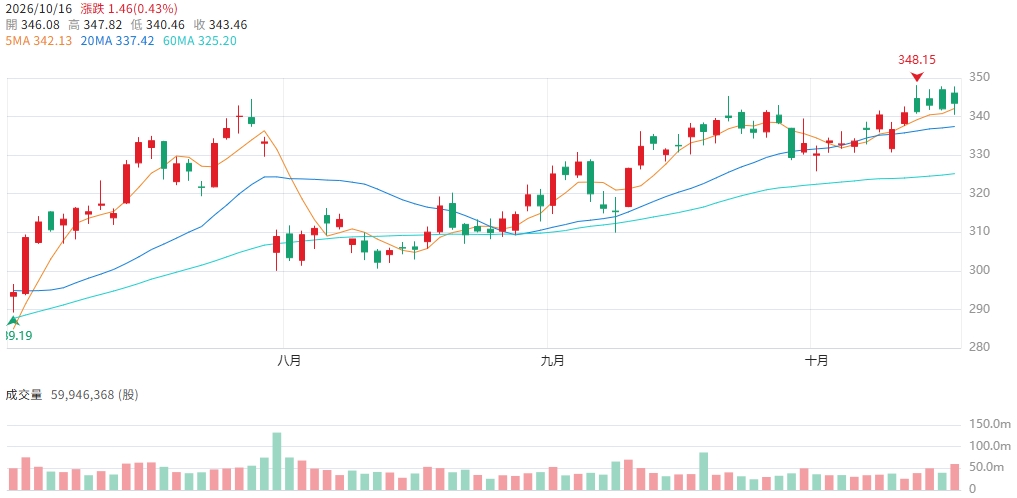
▲圖/CMoney 蘋果(AAPL) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


