





輝達創辦人黃仁勳辭任執行長,全球人工智慧(AI)晶片市場迎來變局。就在投資人關注輝達接班安排之際,新一代 AI 平台 Vera Rubin 又傳出大量出貨時程可能延後,市場開始關注:若輝達成長腳步放緩,Google 的 TPU、超微(AMD)的 CPU 與 AI GPU,是否有機會擴大市場版圖?
從目前產業布局來看,Google 自研 TPU 與 AMD 資料中心晶片早已展開擴張,黃仁勳辭任則讓市場更加關注大型客戶分散供應商的策略。不過,輝達新品傳出延後出貨,與客戶縮減 GPU 訂單是兩回事,後續仍須觀察公司財報、產品交付及雲端業者的資本支出計畫。
對台灣供應鏈而言,無論 AI 算力採用輝達 GPU、AMD 晶片或客製化 ASIC,從晶圓代工、晶片設計到伺服器組裝,台廠仍扮演重要角色;但不同廠商的客戶、產品與獲利結構不同,受惠程度也將出現分化。
輝達人事震盪 Vera Rubin 延後放量傳聞待證實
輝達 11 月 12 日宣布,黃仁勳辭去執行長、總裁及董事職務,由財務長 Colette Kress 暫代執行長,董事會同步啟動接班人選尋覓程序。輝達表示,預期公司營運、客戶承諾與產品路線圖將持續推進。
人事震盪尚未平息,供應鏈又傳出 Vera Rubin 放量可能延後。該消息指出,該平台搭載的 HBM4 高頻寬記憶體供應可能出現瓶頸,使原定今年底的放量時程遞延至 2027 年上半年;另有市場消息將原因指向主機板翹曲,對 HBM 供應狀況也有不同說法。
由於相關原因及時程尚未獲輝達證實,現階段仍應視為供應鏈傳聞。即使新平台交貨延後,也可能反映供應或生產進度問題,不能直接認定客戶已經不需要 GPU。
從最新已公布的財報觀察,輝達截至 2026 年 7 月底的 2027 會計年度第二季,總營收達 962 億美元、年增 106%;其中資料中心營收達 890 億美元、年增 117%。資料中心營收包含運算與網路等業務,並非全數來自 GPU,且該財報公布於黃仁勳辭任之前,尚無法反映事件後的新訂單變化。
TPU 搶攻訓練與推論 Google 客戶已近百家
在輝達面臨接班與新平台進度考驗的同時,Google 持續擴張自研 AI 晶片 TPU。
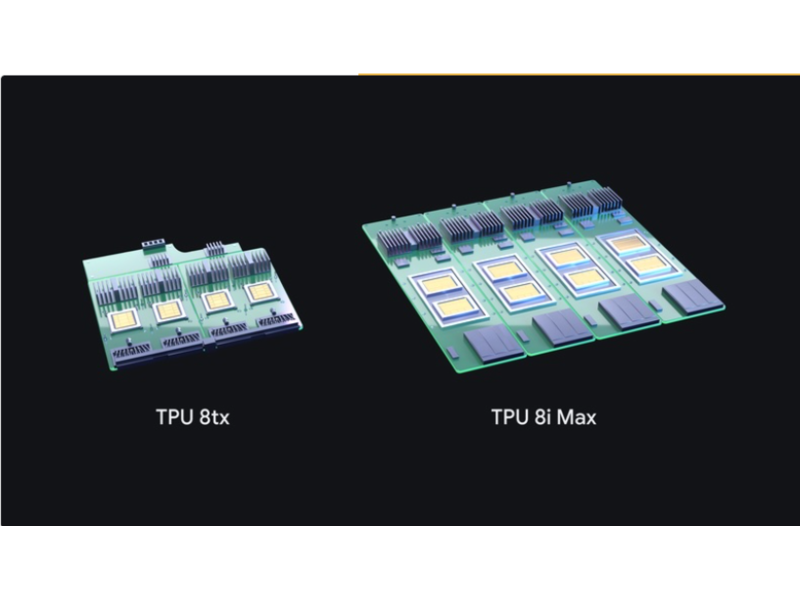
TPU 是專為 AI 工作負載設計的加速器,可用於模型訓練與推論。Google 第八代產品中,TPU 8t 主要鎖定大規模模型訓練,TPU 8i 著重即時推論;公司本月又新增強調安全運算的 TPU 8tx,以及面向長脈絡工作的 TPU 8i Max。
Google 表示,TPU 目前已有近 100 家客戶,應用範圍從 AI 實驗室、交易機構到大學等,顯示這項原本服務內部需求的晶片,正逐步擴展至外部市場。
TPU 的供應與使用通路也持續擴大。博通已與 Google 簽署長期協議,協助開發及供應未來世代 TPU;Oracle 則宣布,預計自 2027 年起,在旗下 Oracle Cloud Infrastructure 雲端平台提供 Google TPU。
不過,TPU 市場擴大,不代表 GPU 將立即被取代。以 AI 公司 Anthropic 為例,公司公開表示同時使用輝達 GPU、Google TPU 與亞馬遜 AWS Trainium,依不同工作負載選擇運算平台。
這也反映大型客戶的一項共同考量:降低對單一晶片供應商的依賴,同時保留不同架構的運算彈性。
研究機構 Counterpoint 進一步預估,2027 年伺服器 AI ASIC 出貨顆數可能超過 GPU。但 ASIC 涵蓋 TPU 以外的多種客製化晶片,且不同晶片的價格與效能不一,出貨顆數超越,並不等同營收、獲利或總算力超越。
CPU 不只是配角 AMD 同時布局兩條戰線
與 TPU 和 GPU 直接爭取 AI 加速運算不同,CPU 在資料中心主要負責執行系統程式、處理資料、協調工作,並與加速器共同運作。隨著 AI 系統規模擴大,CPU 也可能受惠於主機、資料處理及 AI 代理應用的需求。
Google 最新 TPU 8tx 就提供一個例子:該系統採用 AMD 第五代 EPYC 伺服器 CPU,與 Google TPU 搭配,處理工作調度、資料準備及機密運算安全功能。
不過,不同 AI 系統的 CPU 品牌與配置並不相同,TPU 出貨增加,不能直接推論 AMD CPU 銷量會以相同比例成長。
AMD 除了以 EPYC CPU 布局資料中心,也透過 Instinct AI GPU 及 Helios 機櫃平台,爭取 AI 訓練與推論市場。
AMD 2026 年第三季資料中心營收達 85.46 億美元,年增 97%,公司指出,成長動能來自 EPYC 處理器需求及 Instinct GPU 等產品。AMD 同時表示,Anthropic、Meta、Microsoft、OpenAI 與 Oracle Cloud Infrastructure 已在初期 Helios 系統上執行模型或相關工作。
由於資料中心營收同時包含 CPU 與 GPU,不能將這筆營收全部視為 CPU 貢獻。不過,從產品布局來看,AMD 有機會從 AI 系統配套需求與加速器多元採購兩個方向尋找成長空間。
聯發科 ASIC 營收看增 台廠布局多元平台
AI 晶片競爭升溫,也讓台灣供應鏈成為市場焦點。
晶圓代工方面,台積電(2330)持續參與先進運算晶片生產。AMD 已公開表示,第六代 EPYC「Venice」處理器採用台積電 2 奈米製程;未來不同 AI 晶片的製程、封裝與產能需求,將持續影響台積電的產品組合。
晶片設計方面,聯發科(2454)積極拓展資料中心 AI 加速器 ASIC。公司在第三季法說會表示,首款 AI 加速器已於 9 月開始初步出貨,預估第四季貢獻約 25 億美元營收,並預期該專案 2027 年營收約達 160 億美元。
市場與媒體報導將聯發科相關業務與 Google TPU 連結,但特定客戶、產品型號及實際訂單內容,仍須以公司公開資訊為準。上述金額是公司提出的營收展望,不是已實現營收,也不是獲利數字。
伺服器方面,AMD 已公開指出,緯穎(6669)、緯創(3231)與英業達(2356)等合作夥伴,正協助打造 Helios 系統。至於 Google TPU 供應鏈,英業達、鴻海(2317)參與相關主機板或系統組裝;廣達(2382)則被列為 Google 通用伺服器供應鏈觀察對象。創意(3443)、世芯-KY(3661)同屬市場關注的客製 ASIC 設計服務廠,但布局 ASIC,不等於已確認參與 Google TPU 專案,投資人仍需區分產業題材與實際客戶關係。
AI 晶片股劇烈震盪 財報成下一道關卡
儘管市場看好 AI 晶片架構多元化,短線股價仍受到整體資金與風險情緒影響。
美股 11 月 12 日在黃仁勳辭任消息公布後,AMD 上漲 5.86%、博通上漲 5.54%;但隔日晶片股轉弱,AMD 下跌 8.75%、博通下跌 4.76%,顯示競爭者受惠題材,仍可能受到整體半導體族群賣壓牽動。
台股 11 月 16 日也面臨沉重賣壓,加權指數終場下跌 2,635.04 點,收在 41,040.08 點;聯發科收 3,795 元,創意跌停收 7,750 元。即使 ASIC 被視為長期成長方向,短線股價仍可能隨大盤與市場估值調整而劇烈波動。
接下來,市場焦點將轉向輝達預計於台灣時間 11 月 18 日清晨公布的財報與法說。除了季度營收及下一季展望,新管理團隊如何說明 Vera Rubin 交貨、客戶需求與產品路線圖,將成為判斷 AI 晶片競爭格局的重要線索。
若大型雲端業者持續擴大 AI 投資,輝達、AMD 與客製化晶片供應鏈可能共同成長;但若企業開始縮減整體資本支出,即使 TPU 或 AMD 市占率提高,也未必能完全抵銷產業需求放緩的壓力。
| 追蹤方向 | 優先觀察公司 | 下一步看什麼 |
|---|---|---|
| TPU/ASIC 晶片 | 聯發科 | AI 加速器實際營收、毛利率、2027 年展望是否維持 |
| 晶圓代工 | 台積電 | 不同 AI 晶片客戶投片、先進製程與封裝產能 |
| 多平台伺服器 | 英業達、緯穎、緯創、鴻海 | 輝達、AMD 與 ASIC 專案的實際出貨及產品比重 |
| PCB/CCL | 定穎投控、金像電、台光電 | 各平台驗證、出貨時程與高階產品占比 |
| 電源與液冷 | 台達電、奇鋐、富世達 | 機櫃規格、液冷採用率及客戶交貨節奏 |
| 光通訊 | 光聖、聯亞、上詮 | TPU 網路建置、資料中心光通訊需求及實際客戶揭露 |


