





日本不動產市場呈現兩種不同訊號:一方面,東京商辦需求強勁,空置率持續下降、租金走高,商用不動產投資規模同步擴大;另一方面,日本政府研議提高短期轉售新建公寓的稅負,最高可能達52%,顯示政策正朝抑制住宅短線炒作方向調整。對台灣投資人而言,日本房市仍具投資機會,但選址、租金收益與持有成本的重要性,已高於單純期待房價上漲。
三鬼商事2026年10月資料顯示,東京市中心五區商辦平均空置率降至1.75%,平均租金升至每坪24,245日圓。JLL統計,2026年第三季日本商用不動產投資額達1兆9,770億日圓,辦公室仍是最大投資類別。
FMI JAPAN創辦人暨CEO李丹翔指出,商辦市場走強,反映企業承租需求與機構資金對長期收益的期待,但不能直接推論住宅市場也會同步上漲。住宅投資必須進一步考量租客來源、區域生活機能、管理費、修繕支出及未來轉售流動性。
短售課稅提高,投資邏輯必須改變
日本政府與執政聯盟目前研議,針對購入一年內轉售、且非自住的新建公寓,提高轉售收益適用稅率,最高可能達52%,法人短期轉售也可能增加稅負。相關方案預計納入2027年度稅制改革討論,目前尚未定案。
李丹翔認為,這項政策不代表日本不動產失去投資價值,而是市場逐漸提高短期炒作成本,投資人應從追求價差,轉向重視長期租金收益與資產管理。
大阪置產,應以現金流決定投資價值
東京、大阪與福岡各有不同的價格門檻及租賃市場。FMI JAPAN以大阪為主要發展市場,強調從交通條件、觀光與商業需求,以及交屋後出租營運能力,評估物件的長期持有價值。
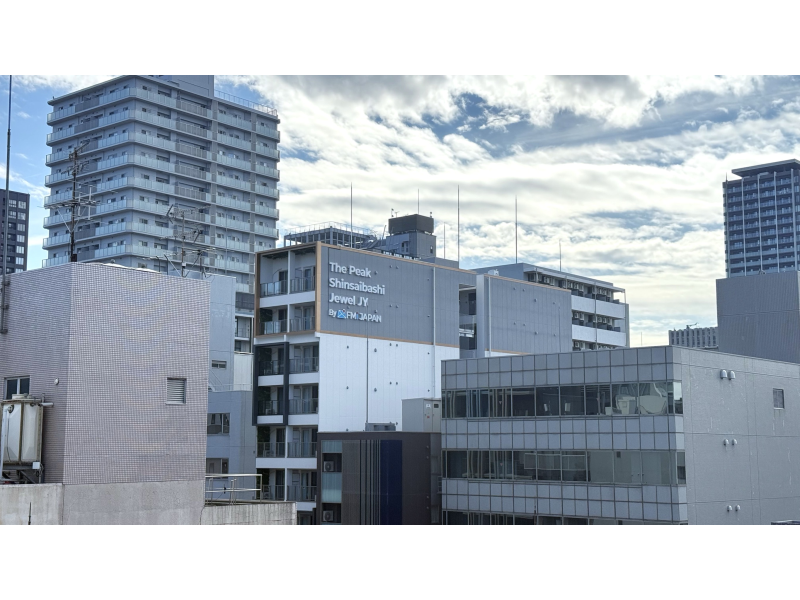
例如集團大阪心齋橋建案The Peak Shinsaibashi Jewel JY,選址鄰近商業及觀光區域,反映以實際住宿與租賃需求作為開發考量。
李丹翔提醒,海外置產不能只看總價或預期漲幅,更應計算租金投報率、空置風險、管理成本及稅務負擔。真正值得投資的物件,必須具備持續出租能力,讓租金現金流支撐長期持有。
FMI JAPAN將於11月28日在台中、11月29日在新竹舉辦大阪置產說明會,分享日本房市趨勢、建案選擇及交屋後營運策略,協助台灣投資人掌握日本不動產市場的新機會。


