





當全球科技巨頭將數千億美元資金投入人工智慧(AI)基礎建設,市場目光往往集中在輝達(NVIDIA)的GPU、台積電的先進製程,以及HBM高頻寬記憶體。然而,當AI資料中心的運算規模不斷擴張,真正決定龐大算力能否順暢運轉的,已經不只是晶片本身,更包括晶片之間能否快速、穩定地傳輸資料。
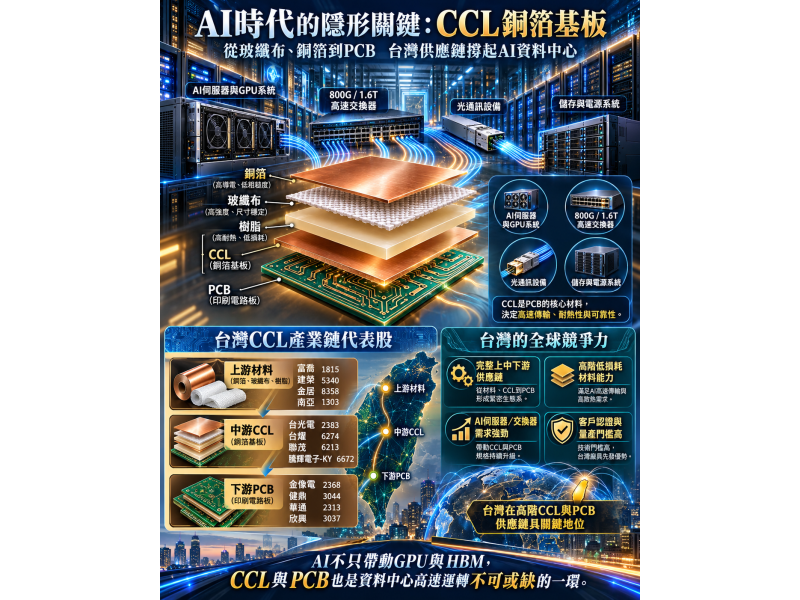
這也讓過去被視為傳統電子材料的銅箔基板(Copper Clad Laminate,CCL),正式站上AI供應鏈的重要舞台。從AI伺服器主機板、GPU加速系統、高速交換器,到800G、1.6T光通訊設備,背後都需要大量高性能印刷電路板(PCB),而CCL正是製造PCB不可或缺的基礎材料。
值得注意的是,台灣不僅在晶圓代工與AI伺服器製造占有全球重要地位,在CCL領域同樣擁有強大競爭力。根據台灣電路板協會(TPCA)與工研院產科國際所2026年5月公布的研究,全球CCL市場規模預估將從2025年的160.2億美元,擴大至2026年的215億美元,年增率高達34.2%。其中,台灣廠商2025年合計全球市占率達37.4%,台光電(2383)更以18.9%的市占率居全球領先地位,凸顯台灣在全球高階電子材料供應鏈中的重要性。
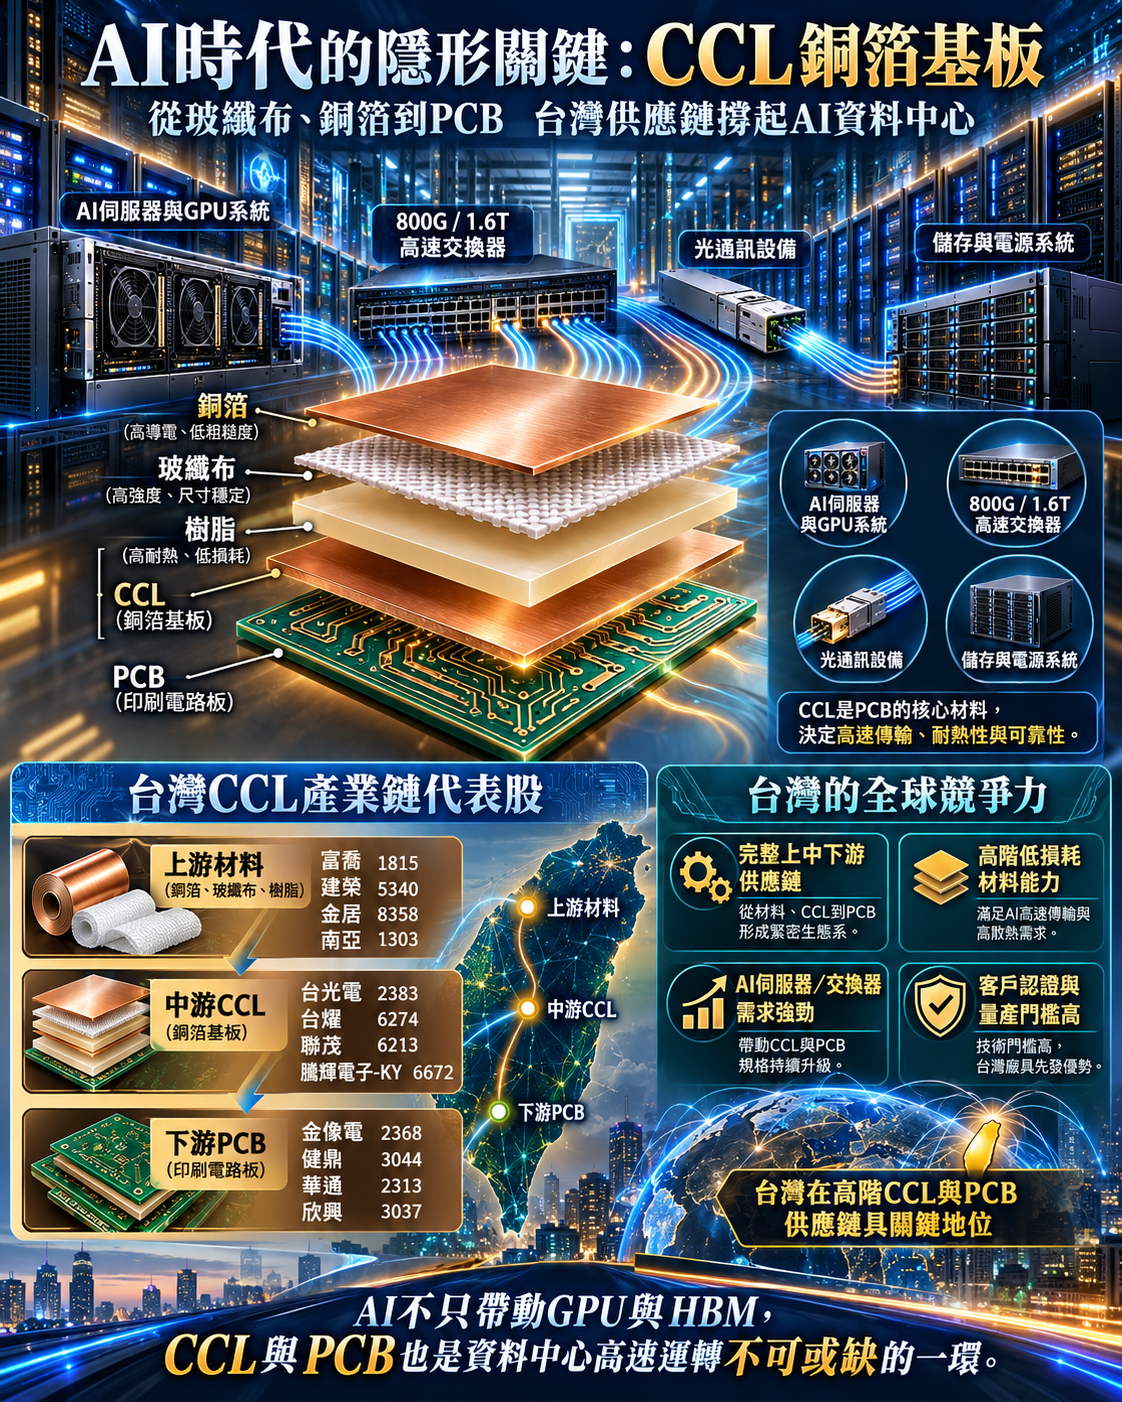
▲台灣CCL 上中下游 全球市佔超過3成
AI不只要算得快 更要傳得快
過去一般電腦與消費性電子產品,主要追求成本、輕薄與基本傳輸效率,但AI資料中心的運作邏輯完全不同。
當數萬顆GPU透過高速網路共同運算,龐大的資料必須在晶片、伺服器與交換器之間不斷往返。一旦傳輸過程出現訊號衰減、延遲或干擾,即使GPU擁有強大運算能力,也可能因資料傳輸瓶頸而無法充分發揮效能。
因此,隨著AI伺服器與交換器的高速SerDes傳輸規格由112G逐步朝224G升級,PCB材料必須具備更低的介電常數(Dk)、更低的介電損耗(Df)、更好的耐熱性與尺寸穩定性,才能滿足下一世代AI設備需求。
這也推動CCL材料從傳統規格升級至M7、M8,進一步朝M9等更高階低損耗材料發展。相較一般電子產品使用的板材,高階CCL不僅技術門檻更高,材料配方、加工良率與客戶驗證要求也更嚴格,讓產業競爭逐漸從價格轉向性能與供貨能力。
上游三大材料缺一不可 玻纖布、銅箔與樹脂同步升級
CCL的核心結構,是將玻璃纖維布浸潤樹脂,再與銅箔經過高溫高壓貼合,形成兼具絕緣、支撐與導電功能的基板。
其中,玻纖布扮演材料骨架,影響基板尺寸穩定性與介電特性。台灣相關供應商包括富喬(1815)、台玻(1802)、建榮(5340)、德宏(5475)等。隨著AI伺服器朝高層數、高速傳輸發展,Low-Dk低介電玻纖布與Low-CTE低熱膨脹材料的需求同步提升,具備高階材料開發及量產能力的業者,將有機會受惠規格升級。
第二項關鍵材料則是銅箔。高速訊號傳輸時,銅箔表面粗糙度會影響導體損耗,因此高階PCB對HVLP超低粗糙度銅箔需求持續提高。
台灣金居(8358)便是重要供應商之一。依據TPCA資料,金居在全球HVLP銅箔供應市場已躋身前三大,市占率約10.3%。這代表台灣不只具備傳統銅箔量產能力,也已切入AI高速傳輸所需要的高附加價值材料市場。
第三項則是特殊樹脂。隨著訊號頻率提升,材料除了必須降低訊號損耗,也要兼顧耐熱性與多次壓合的可靠度。南亞(1303)、長興(1717)等台灣電子材料業者,則在樹脂、電子化學品及相關基板材料領域持續布局。
其中,南亞更具有玻纖絲、玻纖布、樹脂、銅箔到CCL的垂直整合能力,在上游供應緊張之際,成為公司重要的競爭優勢。
中游CCL三雄領軍 台光電、台燿、聯茂站上AI材料核心
進入產業中游,台灣最具代表性的業者包括台光電(2383)、台燿(6274)與聯茂(6213),三家公司均積極布局高速、低損耗CCL市場。
其中,台光電憑藉高階無鹵素材料、低損耗CCL與全球客戶布局,在AI伺服器及高速交換器材料市場取得領先地位。隨著AI平台朝高層數PCB及M9材料升級,產品組合持續朝高附加價值發展。
台燿則深耕高速低損耗材料,產品涵蓋伺服器、高速交換器、網通設備與高效能運算等應用。未來觀察重點,在於高階CCL出貨占比、產能擴張及新世代材料的滲透速度。
聯茂同樣積極投入AI伺服器及高速網通材料市場,透過高階產品升級與新增產能,爭取全球客戶訂單。隨著客戶對訊號完整性與材料穩定性的要求持續提高,產品認證、供應能力與良率將成為重要競爭條件。
至於騰輝電子-KY(6672),則採取不同的發展路線。公司過去以航太、國防、工業與高耐熱特殊材料為主要市場,如今逐步跨入AI伺服器電源與高速交換器應用。依2026年9月公開報導,公司M6高速材料已逐步放量,M7至M9仍處送樣認證階段,未來若成功取得更多客戶認證,將有機會擴大高階AI材料營收。
下游PCB接棒 AI伺服器、光通訊與資料中心全面受惠
當上游材料完成製造,CCL便交由下游PCB廠加工,經過線路製作、鑽孔、壓合與電鍍等程序,成為承載電子元件與高速訊號的電路板。
台灣下游PCB供應鏈包括金像電(2368)、健鼎(3044)、華通(2313)、臻鼎-KY(4958)與欣興(3037)等業者。其中,金像電在伺服器與高速網通PCB領域具有重要布局;健鼎持續拓展伺服器及高階多層板應用;華通則積極發展高速網通、衛星通訊與光模組相關板件。
更重要的是,CCL的應用並不侷限於AI資料中心。未來從5G、6G基地台、低軌衛星、電動車自動駕駛系統,到工業機器人與智慧製造設備,只要需要高速訊號傳輸與高可靠度PCB,都可能進一步帶動高性能CCL需求。
因此,AI帶來的不只是某一款材料缺貨,而是整個電子材料產業從通用型產品轉向高階化、差異化的結構性變化。
九月營收全面爆發 高階材料需求開始反映在業績
若從最新營運數據觀察,台灣CCL廠商已逐步展現AI需求帶來的成長力道。
2026年9月,台光電合併營收達215.32億元,年增168.9%;台燿營收61.26億元,年增114.8%;聯茂營收58.24億元,年增110.7%,三家公司單月營收皆創新高。
騰輝電子-KY同期營收也達10.21億元,年增201.68%,反映特殊材料與高階應用布局持續推進。
這些數字顯示,在AI基礎建設需求擴張、材料供應吃緊及產品組合升級的多重因素帶動下,CCL正逐步走出過去以傳統電子景氣循環為主的成長模式。不過,營收增加究竟有多少來自AI高階材料、多少來自價格調整,仍須透過後續毛利率與產品結構變化進一步驗證。
台灣最強的護城河 不是單一材料,而是完整供應鏈
台灣CCL產業真正難以取代的地方,不在於全球只有台灣能夠製造銅箔基板,而是台灣同時具備上游材料開發、中游高階CCL量產、下游高多層PCB加工,以及與全球AI系統廠共同開發產品的完整能力。
當AI平台進入新世代,材料廠必須與PCB廠、設備商及終端客戶反覆測試,確認訊號損耗、耐熱表現、加工良率與長期可靠性。即使其他國家能夠生產類似材料,也不代表能立即取代已經完成認證、具備穩定交貨能力的供應商。
當然,台灣並非沒有競爭對手。日本在高階玻纖材料與特殊銅箔仍具備強大技術優勢,中國與韓國廠商也正加快高階CCL布局。台灣要持續維持競爭力,仍須突破部分關鍵材料對海外供應商的依賴,並確保擴產、良率及研發速度能跟上AI平台演進。
展望2027年以後,隨著AI資料中心擴建、高速交換器升級及新一代運算平台陸續導入,CCL的重要性有望持續提高。
如果說台積電掌握AI晶片的製造核心,那麼台灣CCL與PCB產業鏈,便是在背後支撐龐大AI算力高速運轉的關鍵力量。從一條玻纖紗、一片銅箔,到一張高階銅箔基板,台灣正以完整的材料與製造實力,在全球AI競賽中建立難以迅速複製的供應鏈優勢。


