





_m.png)
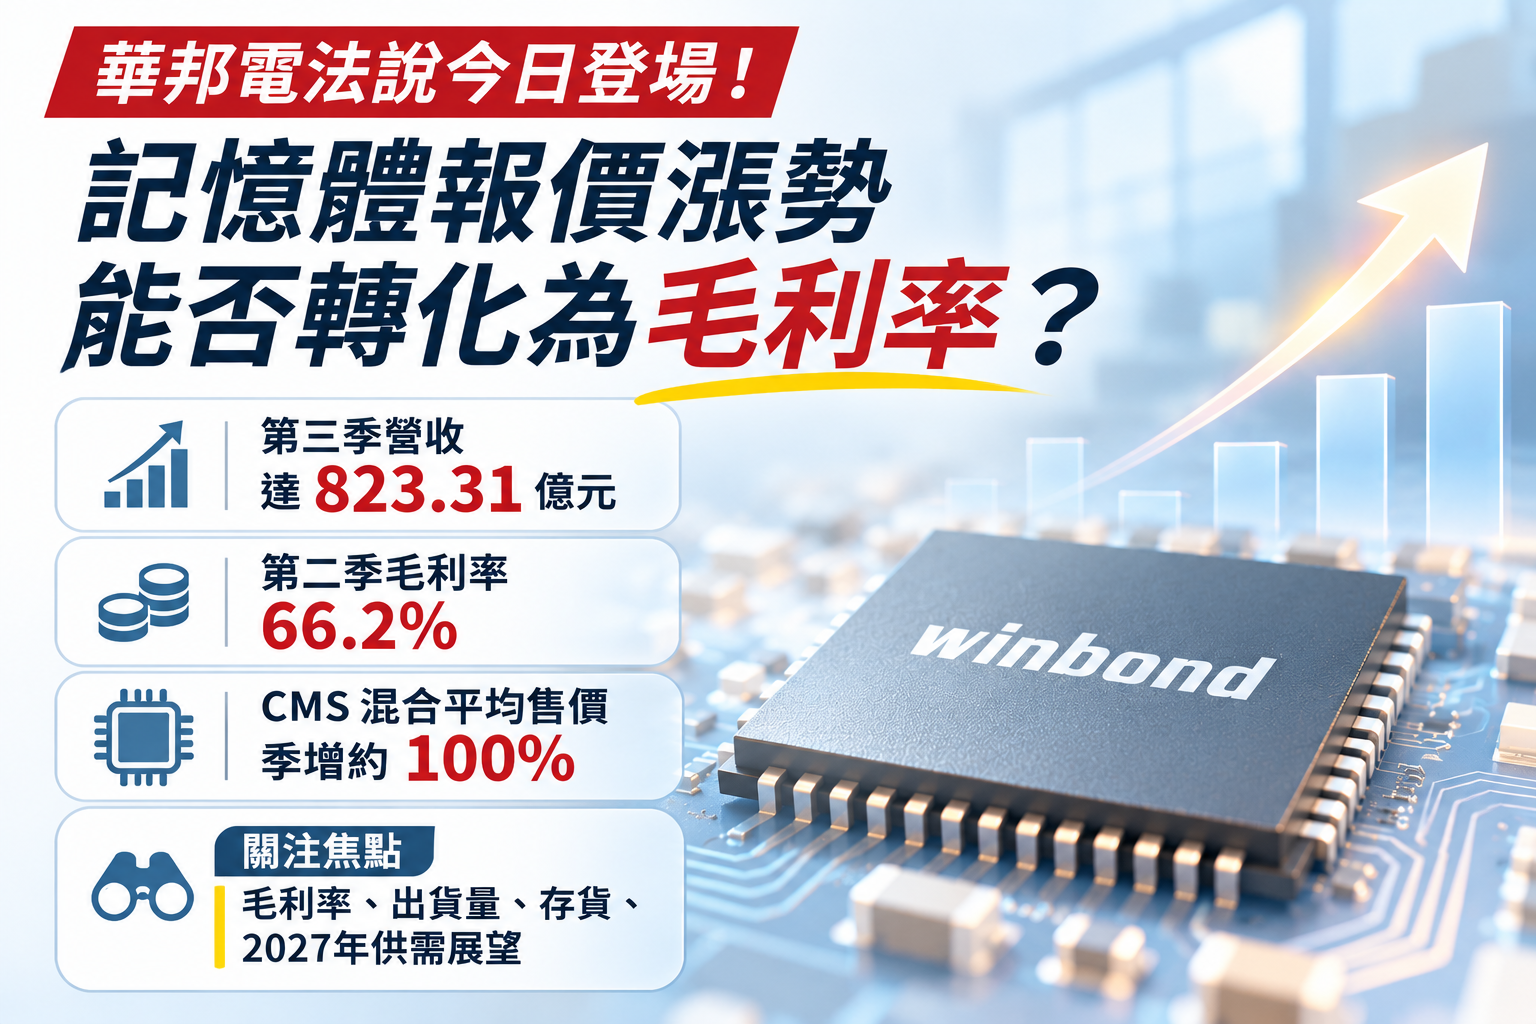
記憶體漲價行情持續,華邦電(2344)能否將價格優勢轉化為實際獲利,成為市場關注焦點。華邦電今(3)日下午3時將舉行第三季法人說明會,根據公司已公布的月營收加總,第三季合併營收達823.31億元,較第二季成長約37.6%。在第二季毛利率已攀升至66.2%的基礎上,第三季能否延續獲利成長,以及第四季至2027年的記憶體供需展望,將是此次法說會的重要觀察指標。
第三季營收季增37.6% 毛利率能否同步攀升?
華邦電今年營運明顯受惠記憶體市場需求與產品價格變化。公司第二季合併營收598.43億元,年增184.7%,毛利率達66.2%,歸屬母公司稅後淨利243.17億元,每股盈餘(EPS)5.40元,顯示記憶體產品價格上漲與產品組合調整,已反映在獲利表現。
進入第三季後,營收成長動能持續。華邦電7月合併營收267.73億元,8月增至273.09億元,9月進一步達282.49億元,單月營收年增256.67%。三個月合計營收約823.31億元,較第二季增加224.88億元。
不過,營收成長並不代表毛利率必然同步提升。
對記憶體製造商而言,營收主要受到產品售價、出貨數量與產品組合影響,毛利率則進一步取決於晶圓製造成本、產能利用率及不同產品的獲利結構。
因此,第三季財報真正值得關注的,不只是營收突破800億元,而是新增營收究竟有多少能夠轉化為毛利與營業利益。
若毛利率持續上升,代表漲價效益可能仍足以抵銷成本與產品組合變化;若營收大幅增加、毛利率卻持平或下滑,則需要進一步釐清是否受到低毛利產品比重增加、成本上升或其他因素影響。
客製化記憶體均價季增約100% 漲價背後仍有產品組合因素
從第二季產品結構來看,華邦電客製化記憶體解決方案(CMS)占合併營收53%,快閃記憶體占33%,邏輯IC占13%,其他產品占1%。
其中,CMS產品線成為主要成長動能。華邦電先前指出,受惠AI相關需求,第二季CMS混合平均售價(Blended ASP)較第一季增加約100%,除了產品本身價格提高,也包含高價產品出貨比重增加所帶來的組合效益。
這項數據值得進一步拆解。
混合平均售價成長100%,並不等於所有記憶體產品的報價都上漲一倍。當高階產品或較高單價產品的營收占比增加,即使個別產品漲幅沒有達到100%,整體平均售價仍可能大幅提高。
因此,第三季法說會應進一步釐清CMS產品的純價格漲幅、位元出貨量(Bit Shipment)及產品組合變化。
若營收成長主要來自價格提高,代表短期獲利對記憶體報價變動較為敏感;若出貨量也同步增加,則可進一步觀察需求是否已由供給吃緊帶動的價格上漲,擴展為更全面的市場成長。
此外,華邦電第二季指出,20奈米產品營收貢獻持續提高,快閃記憶體業務則受惠24奈米與32奈米SLC NAND產品貢獻增加。
第三季這些製程與產品組合變化能否持續改善獲利,也是判斷毛利率走勢的重要依據。
AI帶動記憶體需求 2027年供需能見度仍待確認
記憶體產業近年受到AI資料中心擴建影響,國際大型記憶體廠商持續調整產品與產能配置,高頻寬記憶體(HBM)等高階產品受到高度重視,也使其他記憶體產品的供給變化成為市場關注焦點。
不過,華邦電主要經營客製化記憶體、NOR Flash與SLC NAND等產品,與HBM供應商的產品定位及客戶結構並不完全相同。
因此,不能單憑HBM需求強勁,就推論華邦電所有產品都會同步漲價。
對華邦電而言,更重要的是利基型DRAM、NOR Flash與SLC NAND各自的供需變化,以及客戶是否願意接受更高的採購價格。
華邦電管理層先前已表示,記憶體供給偏緊,但第二季CMS混合平均售價大幅上升的情況,未必能在後續季度以相同幅度重現。
市場因此將關注,公司是否維持對第四季價格走勢的看法,以及2027年供需能見度是否進一步提高。
若供給持續受到限制、客戶需求維持穩定,將有利於記憶體廠商維持議價能力;但若下游客戶因價格過高而調整採購量,或供應商逐步增加產能,價格漲勢也可能放緩。
此外,AI需求成長能否持續傳導至工業控制、車用電子、消費性電子及通訊設備等市場,也將影響華邦電未來營收結構。
存貨與產能利用率 將決定獲利成長品質
除了售價與出貨量,存貨變化同樣是此次法說會的重要觀察指標。
在記憶體價格上漲期間,廠商可能受惠於較低成本存貨的銷售,但這類效益能否持續,仍取決於後續產品報價、存貨成本與生產效率。
若第三季存貨金額增加,必須進一步區分是因生產規模擴大、單位成本變化,還是產品銷售速度放緩,不能直接將存貨增加視為需求轉弱。
同樣地,產能利用率若維持高檔,通常有助於分攤固定製造成本,但也必須搭配實際產品組合與生產成本,才能判斷對毛利率的影響。
值得注意的是,華邦電合併財報還包含新唐科技等子公司業務。由於記憶體與邏輯IC的獲利結構不同,合併毛利率變化不一定完全反映記憶體本業的表現。
因此,法說會若能進一步揭露記憶體事業的獨立營收、毛利率及產能利用率,將有助於市場辨識這波漲價行情對公司本業的實際貢獻。
11.2億美元併購案 長期成長與資金需求並存
除了短期獲利,華邦電9月宣布擬以全現金方式,取得英飛凌旗下NOR Flash與F-RAM事業100%股權,基礎交易價格為11.2億美元,預計2027年下半年完成交割,仍須符合相關交割條件及取得必要核准。
這項交易可能擴大華邦電在非揮發性記憶體領域的產品與客戶布局,但同時也帶來資金安排及後續整合成本等問題。
在記憶體市場景氣回升、公司獲利改善的背景下,市場將關注華邦電如何兼顧既有產能投資、製程升級與海外併購需求。
若公司能進一步說明資金來源、預期整合效益及對未來現金流的影響,將有助於評估這項投資能否成為下一階段的成長動能。
記憶體漲價只是起點 獲利能否延續才是關鍵
整體而言,華邦電第三季營收季增約37.6%,已經顯示記憶體價格與產品需求對營運帶來明顯挹注,但市場下一步要驗證的,是營收成長能否持續推升毛利率與營業利益。
下午法說會最值得關注的三項數據,分別是第三季合併及記憶體本業毛利率、CMS與快閃記憶體的價格及出貨量變化,以及存貨與產能利用率。
至於2027年展望,則需要進一步觀察客戶需求、產業新增供給及公司自身資本支出規劃,才能判斷這波記憶體漲價行情具有多長的延續性。
對華邦電而言,第三季營收創下高水準已是可以確認的事實,但能否將價格優勢轉化為持續且穩定的獲利,仍有待今日法說會揭曉。
▲圖片由ChatGPT生成


