





全球人工智慧(AI)資料中心、電網升級與電氣化投資持續擴張,銅正從傳統景氣循環商品,逐步升級為攸關能源、AI與國家供應鏈安全的戰略原料。倫敦金屬交易所(LME)銅價9月一度衝上每公噸14,875美元歷史新高,隨後受到美國精煉銅關稅政策出現變數影響快速拉回;截至9月15日,LME現貨銅仍守在約14,021美元,較一年前大漲約38%。
市場真正值得注意的已不只是「AI需要多少銅」,而是美國、中國、韓國、日本等主要AI與半導體國家,正分別透過囤積現貨、建立國家儲備、鎖定海外礦權與簽訂長期採購合約,強化自身銅供應安全。銅市因此出現一個過去較少見的結構:全球帳面上未必完全缺銅,但真正能在自由市場流通的銅卻正在被重新分配。
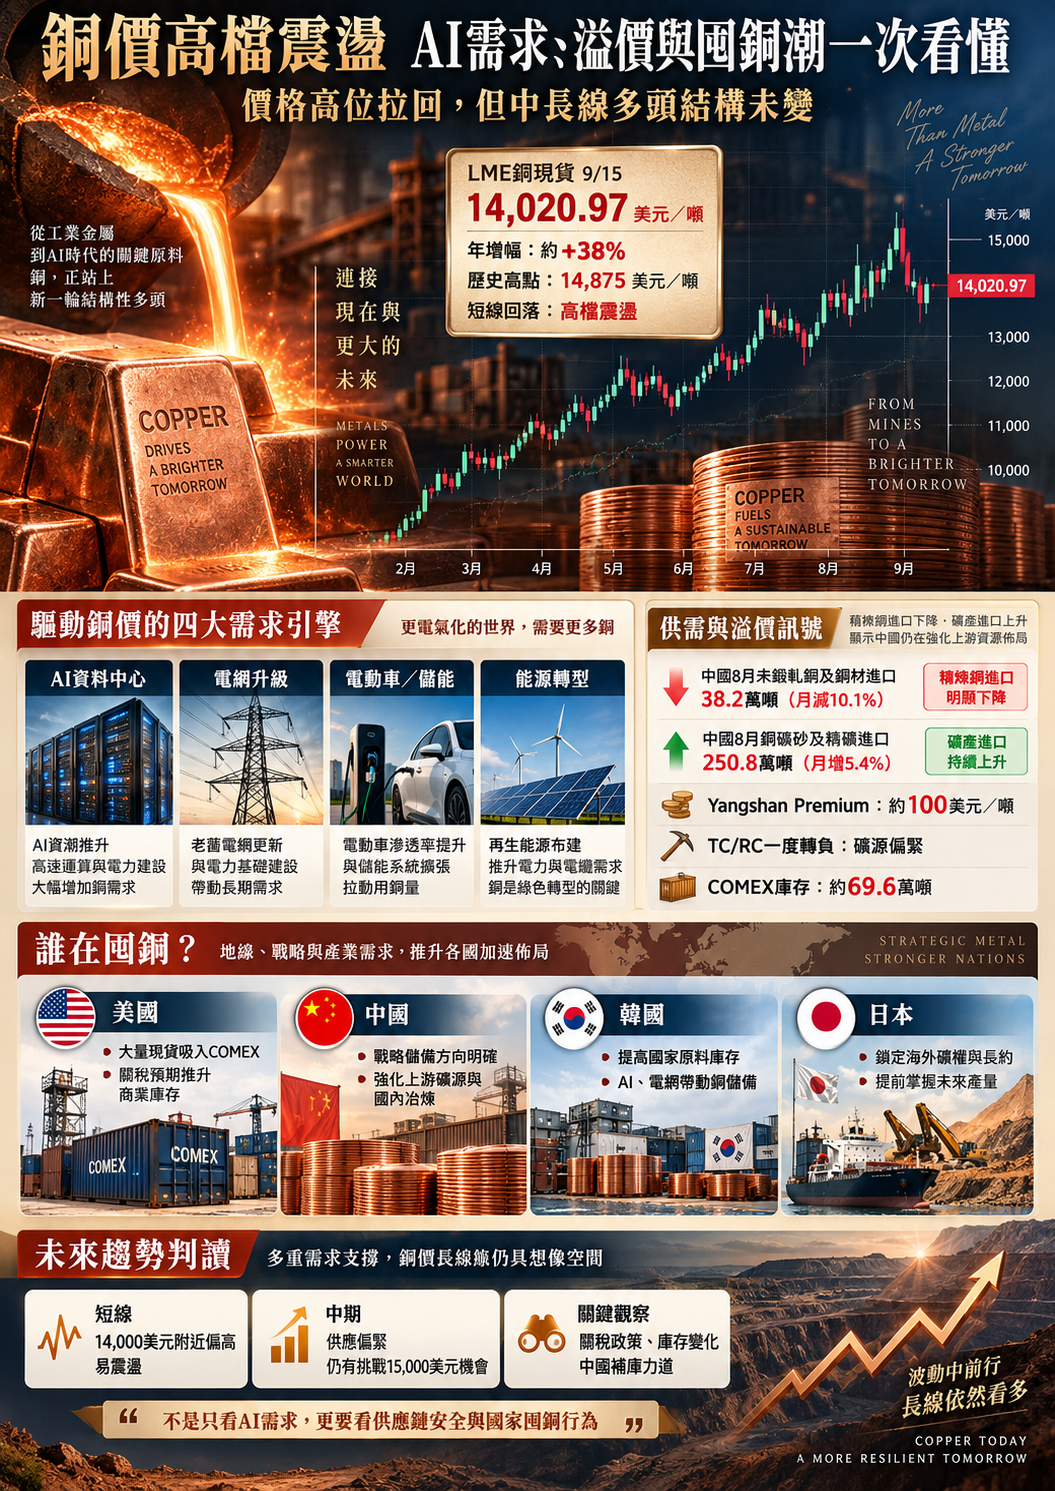
▲銅到底缺不缺 一張圖表看懂
中國8月精煉銅進口降一成 不代表「不要銅」
中國海關最新數據成為市場焦點。8月中國未鍛軋銅及銅材進口量降至約38.2萬噸,較7月42.5萬噸減少約10.1%;今年前八月累計進口329.7萬噸,年減6.7%。乍看之下,似乎顯示全球最大銅消費國開始減少採購。
但若再往上游看,結論完全不同。中國8月銅礦砂及其精礦進口達250.8萬噸,較7月238萬噸增加約5.4%;前八月累計1,949.2萬噸,雖仍年減2.8%,但單月呈現「成品銅少買、銅精礦增加」的結構。換句話說,中國不是單純停止買銅,更可能是因為高銅價抑制進口精煉銅的追價意願,同時冶煉廠仍需持續補充上游礦料。
中國8月陰極銅產量達114.7萬噸,月增1.79%,顯示部分需求正由「直接進口精煉銅」,轉向「進口銅精礦、在中國自行冶煉」。因此,單看38.2萬噸精煉銅進口,很容易誤判中國需求。
全球真正缺的是「銅礦」 加工費跌到負173美元
目前銅市最緊張的環節並非冶煉產能,而是上游銅精礦。
S&P Global資料顯示,8月5日中國進口潔淨銅精礦現貨處理費TC一度跌至每噸負173美元,創其2021年開始統計以來最低水準。一般情況下,礦商應支付冶煉廠加工費;如今加工費跌至負值,代表冶煉產能正在爭搶有限礦源。中國冶煉業也被迫增加廢銅使用,上半年廢銅占精煉銅原料比重升至25.2%。
SMM統計更顯示,8月進口銅精礦指數一度達每乾噸負182.81美元,以現貨精礦採購估算,中國冶煉廠平均每生產一噸銅可能虧損約2,092元人民幣。這正是目前銅價維持高檔的重要基本面支撐。國際銅研究組織(ICSG)4月也將2026年全球銅礦產量成長預估由2.3%下修至僅1.6%,精煉銅產量更估僅增加0.4%,主要反映剛果、智利、印尼等產區供應低於原先預期。ICSG目前仍預估2026年全球精煉銅約有9.6萬噸小幅過剩,但也特別提醒,中國國家儲備、企業庫存及保稅庫存變動並未完全計入其表觀需求模型。
中國到底有沒有囤銅?政策方向是真的 實際數量仍是黑箱
今年2月,中國有色金屬工業協會官員表示,中國將擴大銅戰略儲備,同時探索由國有企業建立商業庫存制度,甚至研究將銅精礦本身納入儲備範圍。不過,中國國家支持的研究機構安泰科當時也提醒,銅精礦儲備與國企商業庫存仍屬初步研究,不宜直接解讀為政府已經立即進場大規模掃貨。
因此,目前最精確的說法不是「中國正在瘋狂囤銅」,而是:
中國已明確把銅供應安全提升至戰略層級,但國家儲備實際採購量並不透明。
更值得注意的是,中國可見庫存並沒有因進口下降而大幅堆高。
截至9月14日,SMM統計中國主要地區電解銅社會庫存僅約9.03萬噸,雖較前一週增加5,200噸,但仍較去年同期少6.39萬噸、降幅超過四成。價格回落後,部分下游剛性需求甚至重新進場採購。
同日Yangshan進口銅溢價回升至平均每噸100美元,也顯示銅價自高點修正後,中國部分實體買盤開始恢復。
這意味著中國8月精煉銅進口下降,更接近「高價不追」,而非「需求消失」。
美國把近70萬噸銅吸進COMEX 形成全球庫存錯配
美國的方式則完全不同。由於市場持續押注美國可能對精煉銅加徵關稅,大量銅在今年陸續被運往美國。Reuters報導,截至9月10日前後,COMEX銅庫存一度接近69.6萬公噸,創歷史高檔;與此同時,LME與中國等美國以外市場可交割庫存反而收縮。
這也是今年銅價非常特殊的一點:不是全球突然沒有銅,而是大量銅被搬到美國。
美國政府目前仍未對未來是否進一步對「精煉銅」課徵新關稅作出最後決定;Reuters 9月10日報導,美方正權衡鼓勵本土礦業與提高製造業成本之間的利弊。消息一出,LME銅價便從14,875美元歷史高點快速回跌。這也證明目前14,000美元以上銅價中,確實含有一定程度的關稅與庫存套利溢價。
韓國真的在「國家囤銅」 目標核心原料61天庫存
若要尋找最明確的國家級囤銅政策,韓國反而比中國更透明。韓國政府採購廳(PPS)今年2月宣布,2026年將推動核心原物料國家庫存提高至約61天需求量,並明確點名銅與鋁是優先擴充項目,理由正是AI資料中心、能源基礎建設等未來產業將增加金屬需求。這代表韓國已把AI投資與銅的國家戰略庫存直接連結。
日本不一定把銅堆進倉庫 直接把「未來產量」先買下來
日本則採取另一種資源安全模式。今年3月,日本JOGMEC將阿根廷Josemaria銅礦未來生產的40%銅精礦承購選擇權交由三井物產。依項目規劃,Josemaria初期六年平均每年可生產約71.5萬噸銅精礦,其中40%約28.6萬噸,含銅量約7.7萬噸,相當於日本全年銅精礦進口量約5.5%。
這種模式並非今天把幾十萬噸銅放進倉庫,而是:礦還沒有正式大量生產,日本就先鎖定未來產量。
日本經產省3月也邀集14個國家與地區的政府與產業代表討論強韌銅供應鏈,並明確提到AI基礎建設與再生能源將持續拉升全球銅需求。
因此,中美日韓正在形成四種不同的「搶銅模式」:
美國把現貨吸進國內、中國強化戰略儲備與上游礦源、韓國直接增加國家庫存,日本則用礦權與長期承購合約鎖定未來供應。
銅價1.4萬美元高不高?大型投行看法分歧
也正因供應安全議題升溫,目前華爾街對14,000美元銅價是否高估並沒有一致答案。
J.P. Morgan 8月最新預估,2026年第四季銅價可能達每噸14,800美元,理由包括礦山供應緊張、硫供給不足、工業投資與美國關稅風險。
Citi則維持年底15,000美元目標,認為中國以外庫存偏低、礦山供應承壓與廢銅供給反應有限,仍支持價格。
UBS 8月報告預估2026年底銅價約15,000美元,2027年中上看15,500美元。
相較之下,Goldman Sachs 6月將2026年底目標提高至13,735美元,仍低於目前14,000美元左右市價,反映部分機構認為短線已提前反映相當多供給緊張利多。
換句話說,14,000美元的銅已經不便宜,但也很難單純以「泡沫」形容。
投資機構對於銅的需求看法不一
銅價格的不確定性,在各大機構的平衡表上表現得更為直接。同一個市場、同一個年度,主要投行給出的結論方向完全相反。
| 機構 | 預估 | 立場 |
|---|---|---|
| 摩根士丹利 | 短缺 60 萬噸 | 供給中斷最為嚴重 |
| 摩根大通 | 短缺 33 萬噸 | 強調可量化的礦端干擾 |
| ICSG | 短缺 15 萬噸 | 由過剩翻轉為短缺 |
| 高盛 | 過剩 30 萬噸 | 認為價格已超越合理基本面 |
AI不是唯一推手 「國家搶資源」正在改變銅的估值方式
過去銅價主要跟著中國房地產、製造業PMI與全球景氣循環波動;如今市場增加了幾個新的結構性變數——AI資料中心、電網升級、能源轉型、國防工業,以及國家級資源安全政策。當美國把銅吸進COMEX、中國研究增加戰略儲備、韓國提高國家庫存、日本提前鎖住海外礦山產量後,傳統供需表中的「全球庫存」並不一定等於「市場隨時可以買到的庫存」。這也是本輪銅價與過去最大的不同。
短線來看,14,000美元以上已開始出現需求抑制,中國對高價進口精煉銅的追價意願明顯下降,美國關稅政策若進一步降溫,也可能讓大量套利溢價退潮,因此銅價仍可能出現劇烈整理。但中長期真正決定銅價能否站上15,000美元甚至更高的,將不是單純金融炒作,而是三個問題:
全球銅礦供應能否真正回升、中國是否開始實際擴大國家與國企銅儲備,以及美日韓是否持續將更多銅源從自由市場提前鎖定。
如果這三股力量同時發生,銅將不再只是一項工業原料,而可能像石油、天然氣與稀土一樣,正式進入全球主要AI國家競逐的「戰略資源時代」。


