





工業電腦龍頭研華(2395)今(4)日下午3時30分將召開第三季線上法人說明會,市場關注AI邊緣運算需求、北美市場成長動能及2027年營運展望。研華日前公布第三季合併營收達324.40億元,年增83%,單季每股盈餘7.15元,營收與獲利雙雙創下歷史新高。在工業電腦產業逐步走出庫存調整期之際,研華能否將AI商機轉化為持續性訂單,以及北美市場需求能否延續,成為本次法說會兩大觀察重點。
營收年增83% 獲利刷新歷史紀錄">第三季營收年增83% 獲利刷新歷史紀錄
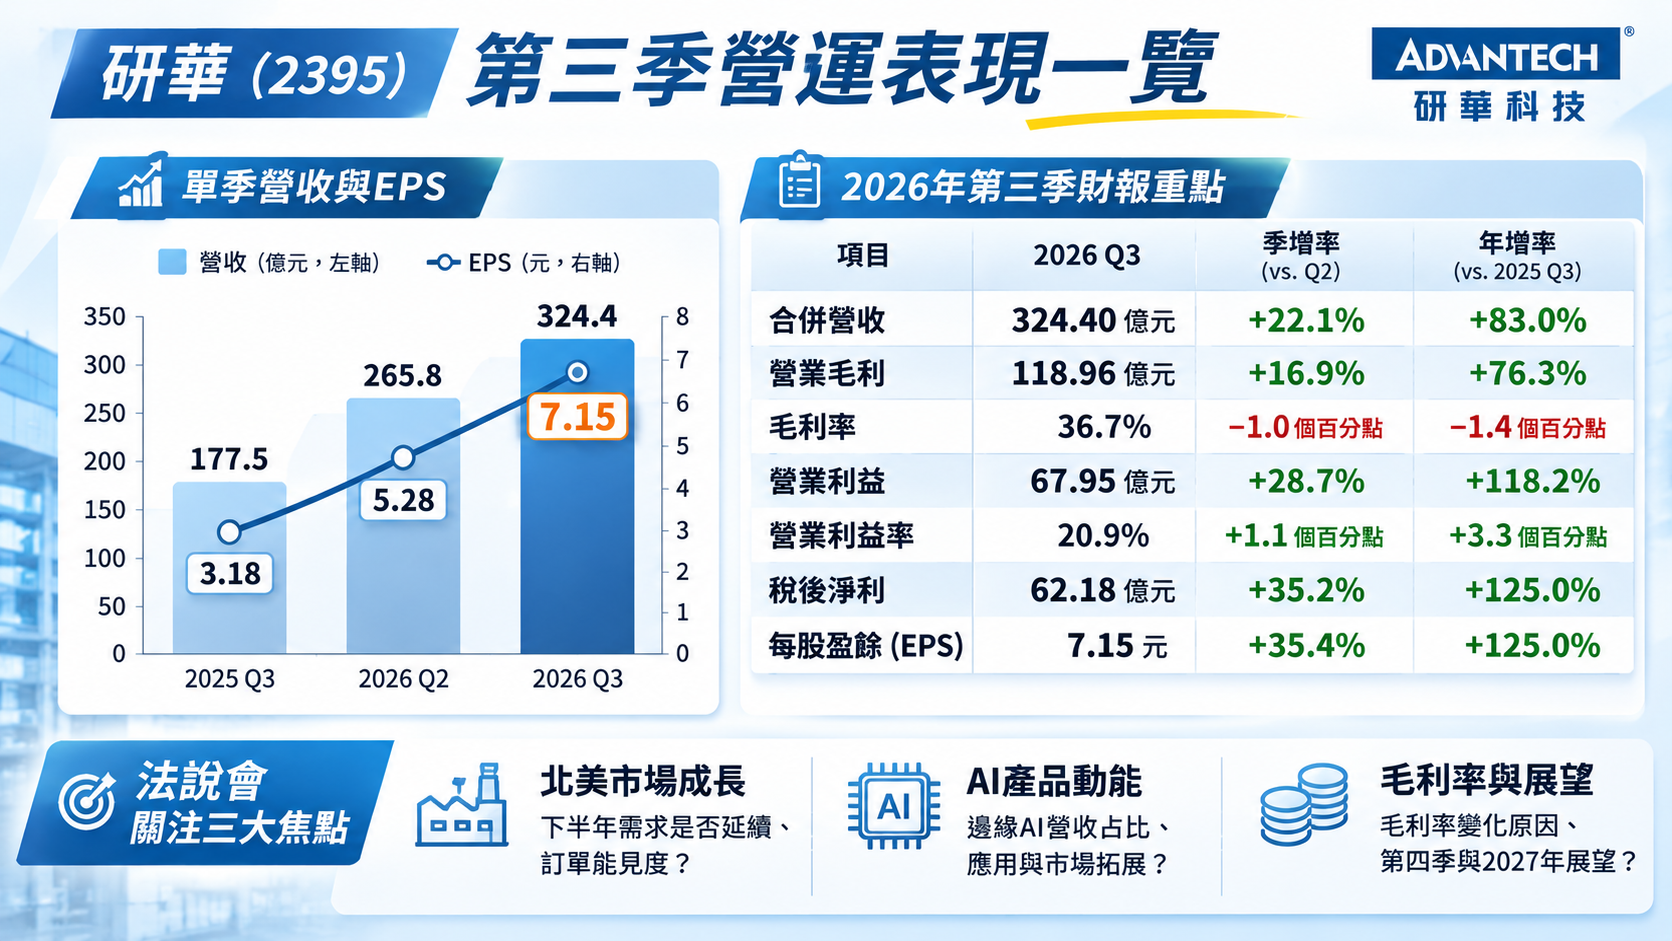
研華10月29日公布2026年第三季財報,單季合併營收324.40億元,年增83%,創下單季歷史新高;營業毛利118.96億元,毛利率36.7%,營業利益67.95億元,營業利益率20.9%。
獲利方面,第三季稅後淨利62.18億元,年增125%,每股盈餘7.15元,同樣改寫單季紀錄。前三季累計每股盈餘達16.21元,已超越2025年全年水準。
從財報結構觀察,研華營收規模快速擴大,帶動營業利益同步成長,顯示公司在需求回升過程中,具備一定的營運槓桿效果。
不過,第三季毛利率36.7%,低於第二季的37.7%,也反映營收大幅成長不必然代表獲利率同步提升。未來若AI相關產品出貨持續增加,產品組合、原物料成本與供應鏈價格變化,將是影響毛利率的重要因素。
因此,本次法說會除了關注第四季營收展望,更值得觀察管理層如何解釋營收成長與毛利率變化之間的關係。
北美市場需求強勁 成長能否延續至2027年?
區域市場表現是研華本次法說會另一項重要焦點。
研華先前指出,北美市場下半年營運表現有望較上半年成長五成,反映工業自動化、智慧製造與邊緣運算相關需求逐步回升。
北美市場之所以值得關注,不僅因為當地企業持續投入智慧製造與工業設備升級,也與資料中心、企業數位轉型及AI基礎建設投資有關。
然而,北美市場成長究竟來自終端需求全面回升,還是部分客戶在庫存調整結束後集中回補訂單,兩者對未來營運的意義並不相同。
若成長主要來自終端設備需求擴張,代表研華可能進入較長期的成長循環;若主要受到庫存回補或大型專案集中出貨帶動,則仍須觀察後續訂單能否維持。
因此,第四季北美訂單能見度、客戶庫存水準,以及2027年區域市場成長預期,將是法人關注的重要指標。
工業電腦成長模式正在改變">AI邊緣運算需求升溫 工業電腦成長模式正在改變
隨著人工智慧應用逐步從雲端資料中心延伸至工廠、醫療、交通與零售場域,工業電腦業者的成長機會,也從傳統硬體設備擴大至邊緣AI運算平台。
相較於集中式雲端運算,邊緣AI強調在設備端或接近資料產生的位置進行即時運算,降低資料傳輸延遲,並滿足工業控制與即時影像辨識等應用需求。
研華長期布局工業物聯網、嵌入式運算與智慧製造市場,具備將AI運算能力導入既有工業設備及系統平台的產品基礎。
不過,AI相關需求成長能否真正改善研華獲利結構,仍取決於高階運算產品的出貨占比、軟硬體整合能力,以及新產品毛利率是否優於傳統工業電腦。
對投資人而言,單純觀察AI產品出貨成長並不足夠,更重要的是確認AI相關業務對整體營收及營業利益的實際貢獻。
本次法說會若能進一步揭露邊緣AI產品的營收占比、客戶應用領域及訂單能見度,將有助市場評估研華未來成長動能。
原物料成本與供應鏈挑戰 毛利率成另一考驗
除了需求面,成本控制同樣是研華未來營運的重要課題。
研華先前指出,面對原物料成本波動與供應鏈挑戰,公司已進行相關布局,以維持長期供料穩定,並延續成本轉嫁機制。
然而,隨著AI運算產品規格升級,記憶體、處理器與其他關鍵零組件成本變化,可能影響工業電腦產品的成本結構。
若高階產品出貨成長帶動平均售價提升,研華有機會改善營收組合;但若零組件價格上漲速度快於產品售價調整,毛利率仍可能承受壓力。
第三季毛利率較第二季下降約1個百分點,也使市場更加關注第四季能否回升,以及公司是否調整2027年毛利率與營業利益率展望。
營收擴張轉向獲利品質">2027年成長關鍵 從營收擴張轉向獲利品質
整體而言,研華第三季營收與獲利創新高,顯示工業電腦需求回升及新應用商機已逐步反映在財務表現上。
不過,在基期明顯墊高之後,未來市場評價將不只取決於營收年增率,更將關注公司能否維持訂單成長、穩定毛利率,並提高AI相關業務的獲利貢獻。
11月4日法說會將成為檢驗上述趨勢的重要時間點。若管理層釋出北美市場持續成長、AI產品訂單能見度提高,以及2027年營運維持擴張等訊號,將有助市場重新評估研華中長期成長空間。
反之,若第四季成長動能放緩,或成本壓力持續影響毛利率,則即使第三季財報創下新高,投資人仍須審慎評估未來獲利成長速度。
▲圖片由ChatGPT生成


